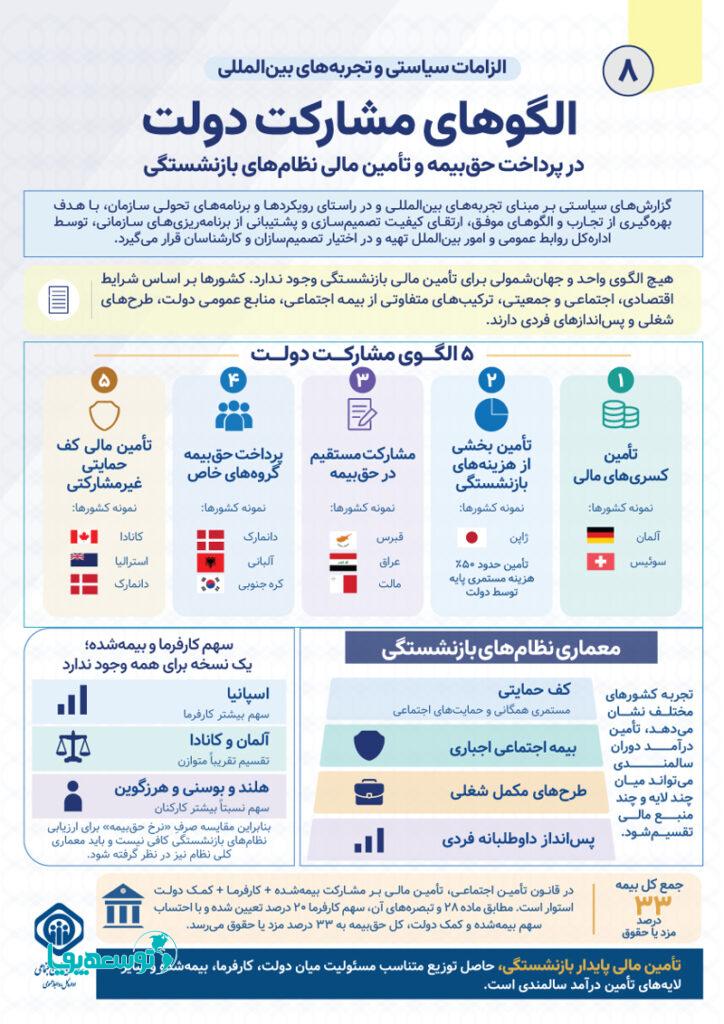
به گزارش برداشت روز، تأمین مالی نظامهای بازنشستگی یکی از مهمترین ابعاد طراحی و اداره نظامهای تأمین اجتماعی است و شیوه مشارکت دولت در این حوزه، در کشورهای مختلف اشکال متفاوتی دارد. اگرچه در بسیاری از کشورها بخش مهمی از منابع نظامهای بازنشستگی از محل حقبیمههای پرداختی بیمهشدگان و کارفرمایان تأمین میشود، اما نقش دولت در تأمین مالی بازنشستگی محدود به یک شکل واحد نیست. دولت ممکن است تأمینکننده کسری مالی، تأمینکننده بخشی از هزینههای بازنشستگی، پرداختکننده سهم مشارکت خود بهعنوان یکی از ارکان تأمین مالی، پرداختکننده حقبیمه گروههای خاص، یا تأمینکننده هزینه مزایای غیربیمهای و کفهای حمایتی باشد.
مطالعه تطبیقی تجربه کشورهای مختلف نشان میدهد که معماری نظامهای بازنشستگی نیز یکسان نیست. در برخی کشورها نظام اصلی بازنشستگی عمدتاً بر بیمه اجتماعی استوار است؛ در برخی دیگر، بیمه اجتماعی در کنار یک کف غیربیمهای قرار دارد و در گروهی دیگر، لایههای شغلی و پساندازهای تکمیلی نیز بخش مهمی از درآمد دوران بازنشستگی را تشکیل میدهند. مطالعه اتحادیه بینالمللی تأمین اجتماعی (ISSA) با عنوان «تجربه بینالمللی درباره ساختارهای تأمین مالی بازنشستگی، تقسیم مشارکت در بیمهپردازی و سهم دولت» نشان میدهد که در کنار تفاوت میان کشورها در سهم کارفرما و کارکنان، مشارکت دولت نیز از پنج مسیر اصلی انجام میشود: تأمین کسریها، تأمین بخشی از هزینههای بازنشستگی، مشارکت دولت بهعنوان پرداختکننده حقبیمه، پرداخت حقبیمه گروههای خاص و تأمین مالی کفهای غیربیمهای.
بررسی نمونههایی از ژاپن، دانمارک، سوئیس، مالت، کانادا و استرالیا و نیز تجربه کشورهای اروپایی نشان میدهد که رابطه میان بیمه اجتماعی، نظامهای تکمیلی و تأمین مالی دولتی، در هر کشور تابع ساختار نهادی، سابقه تاریخی، ترکیب جمعیتی، گستره اشتغال رسمی و نحوه تعریف مسئولیتهای دولت و شرکای اجتماعی است. در این میان، چارچوبهای چندلایه سازمان بینالمللی کار (ILO) و بانک جهانی نیز نشان میدهند که تأمین درآمد دوران سالمندی در بسیاری از کشورها از طریق ترکیبی از لایههای غیربیمهای، بیمه اجتماعی اجباری، طرحهای شغلی و پساندازهای داوطلبانه دنبال میشود.
این گزارش با رویکردی توصیفی و تطبیقی، الگوهای مختلف مشارکت دولت در تأمین مالی نظامهای بازنشستگی را بررسی میکند و ضمن ارائه تصویری از برخی تجربههای بینالمللی، چارچوب موجود تأمین مالی در نظام تأمین اجتماعی ایران را نیز بهصورت توصیفی مرور میکند.
۱. مقدمه
نظامهای بازنشستگی از مهمترین اجزای نظامهای تأمین اجتماعی به شمار میروند و در بسیاری از کشورها وظایفی فراتر از تأمین درآمد دوران سالمندی بر عهده دارند. پیشگیری از فقر در سالمندی، هموارسازی درآمد در طول چرخه زندگی، کاهش ناامنی اقتصادی ناشی از ازکارافتادگی یا فوت، و ایجاد سازوکارهای بازتوزیعی میان گروههای مختلف، از جمله کارکردهایی هستند که در طراحی نظامهای بازنشستگی مورد توجه قرار میگیرند.
نوع تأمین مالی این نظامها ارتباط مستقیمی با این کارکردها دارد. در نظامهای مبتنی بر بیمه اجتماعی، حقبیمه کارفرما و کارکنان معمولاً منبع اصلی تأمین مالی مزایای بازنشستگی است. با این حال، همه مزایایی که در نظامهای بازنشستگی پرداخت میشوند، الزاماً از محل حقبیمههای جاری تأمین نمیشوند. در بسیاری از کشورها، دولت برای پوشش برخی تعهدات غیربیمهای، اعتبارهای بیمهای، حمایت از گروههای خاص، یا جبران کسریهای مالی نظام نیز وارد فرآیند تأمین مالی میشود. از سوی دیگر، در نظامهای چندلایه، دولت ممکن است در تأمین مالی لایه پایه یا کف حمایتی نقش اصلی داشته باشد، در حالی که لایههای بالاتر از محل حقبیمههای شغلی یا پساندازهای فردی تأمین شوند.
مطالعه اتحادیه بینالمللی تأمین اجتماعی درباره ساختارهای تأمین مالی بازنشستگی، تقسیم مشارکت و مشارکت دولت، نشان میدهد که حتی در میان کشورهایی که همگی از مفهوم «بیمه اجتماعی» استفاده میکنند، سهم کارفرما و کارکنان در تأمین مالی میتواند بسیار متفاوت باشد. برای مثال، در اسپانیا سهم کارفرما از حقبیمه بازنشستگی بهمراتب بیشتر از سهم کارکنان است، در حالی که در آلمان و کانادا تقسیم مشارکت تقریباً برابر است. در برخی کشورهای دیگر مانند هلند، بوسنی و هرزگوین و رومانی، سهم کارکنان نسبتاً بیشتر است.
این تفاوتها نشان میدهد که صرفاً اشاره به «بیمه اجتماعی» برای شناخت نحوه تأمین مالی یک نظام بازنشستگی کافی نیست؛ بلکه باید ترکیب منابع، وظایف مالی دولت، ساختار مزایا و رابطه میان لایههای مختلف نظام نیز بررسی شود.
۲. چارچوب مفهومی تأمین مالی نظامهای بازنشستگی
نظامهای بازنشستگی را میتوان از منظر نحوه سازماندهی و تأمین مالی به الگوهای مختلفی تقسیم کرد. یکی از مهمترین تمایزها، میان طرحهای بیمهای و غیربیمهای است.
در طرحهای مبتنی بر حق بیمه، برخورداری از مزایای بازنشستگی معمولاً با پرداخت حقبیمه و سابقه بیمهپردازی ارتباط دارد. بیمهشده و کارفرما ممکن است هر دو در تأمین مالی مشارکت داشته باشند و دولت نیز بسته به ساختار نظام، سهمی را بر عهده گیرد یا منابعی را برای پوشش برخی تعهدات اختصاص دهد.
در مقابل، مزایای غیربیمهای معمولاً با پرداخت مستقیم مالیاتها و منابع عمومی دولت تأمین میشوند و برخورداری از آنها میتواند بر مبنای اقامت، سن، درآمد یا سایر شرایط اجتماعی تعیین شود. در این حالت، ارتباط میان دریافت مزایا و سابقه پرداخت حقبیمه محدود یا اساساً وجود ندارد.
در عمل، بسیاری از کشورها ترکیبی از این دو الگو را به کار گرفتهاند. بههمین دلیل، مطالعه نظام بازنشستگی صرفاً از منظر «بیمهای یا غیربیمهای بودن» تصویر کاملی ارائه نمیدهد و لازم است به معماری چندلایه و نحوه توزیع مسئولیتهای مالی میان دولت، کارفرمایان و کارکنان توجه شود.
بر اساس مطالعه «نظامهای بازنشستگی چندلایه با تمرکز بر طرحهای مکمل در کشورهای منتخب»، چارچوب چندلایه سازمان بینالمللی کار، چهار سطح اصلی را از یکدیگر تفکیک میکند: لایه صفر یا حداقل اجتماعی برای حمایت غیربیمهای؛ لایه اول شامل بیمه اجتماعی اجباری؛ لایه دوم شامل طرحهای شغلی و مکمل؛ و لایه سوم شامل پساندازهای داوطلبانه فردی. در این چارچوب، لایه صفر عمدتاً از منابع عمومی و مالیات تأمین میشود، لایه اول بر مشارکت اجباری کارفرما و کارکنان مبتنی است، لایه دوم میتواند اجباری یا داوطلبانه و شغلی یا غیردولتی باشد و لایه سوم نیز بر پساندازهای اختیاری افراد استوار است.
چارچوب مفهومی بانک جهانی نیز معماری پنجلایهای را مطرح میکند که در آن علاوه بر لایه غیربیمهای و لایه بیمه اجتماعی، یک لایه اجباری مبتنی بر حسابهای اندوختهای، یک لایه داوطلبانه و یک لایه غیرمالی شامل حمایتهای خانوادگی، مسکن، داراییها و خدمات اجتماعی در نظر گرفته میشود.
۳. معماریهای مختلف نظامهای بازنشستگی و جایگاه دولت
بر اساس مطالعه اتحادیه بینالمللی تأمین اجتماعی، معماری نظامهای بازنشستگی در کشورهای مختلف شکلهای گوناگونی دارد. نمونههایی از این معماریها در نمودار ذیل آمده است.
نمودار ۱ ـ انواع الگوهای تأمین مالی در معماریهای مختلف نظام بازنشستگی
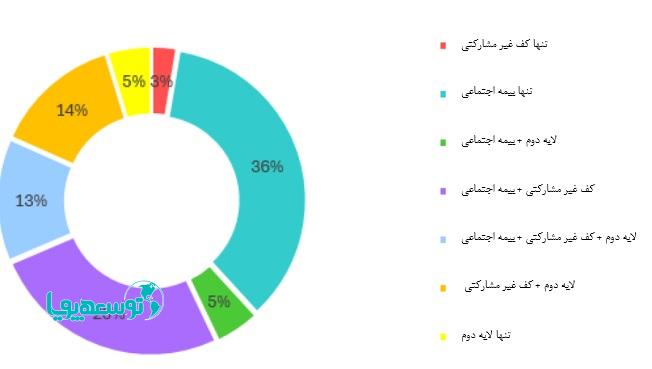
این نمودار نشان میدهد که ترکیب منابع و شیوههای تأمین مالی با معماری نظام بازنشستگی ارتباط دارد. در برخی کشورها بیمه اجتماعی جزء اصلی نظام است، در حالی که در برخی دیگر، بیمه اجتماعی در کنار کف غیرمشارکتی یا لایههای دوم بازنشستگی قرار گرفته است. در نتیجه، بررسی نقش دولت در تأمین مالی را نمیتوان جدا از ساختار کلی نظام بازنشستگی مورد مطالعه قرار داد.
برای نمونه، اتریش و الجزایر در گروه نظامهای عمدتاً مبتنی بر بیمه اجتماعی قرار گرفتهاند؛ آلمان، بلژیک، آرژانتین و قبرس دارای بیمه اجتماعی در کنار کف حمایتی هستند؛ سوئیس ترکیبی از بیمه اجتماعی و لایه دوم اجباری دارد؛ بلغارستان، ارمنستان و چین ترکیبی از بیمه اجتماعی، لایه دوم و کف حمایتی را به کار گرفتهاند؛ در دانمارک و استرالیا لایه دوم و کف حمایتی اهمیت زیادی دارند و نیوزیلند نمونهای از نظام مبتنی بر کف عمومی است.
این تنوع معماری به این معناست که مشارکت دولت در تأمین مالی نیز در یک سطح یا یک شکل ثابت باقی نمیماند. در کشوری که دولت مسئول اصلی تأمین یک کف درآمدی عمومی است، ساختار مشارکت دولت با کشوری که بیمه اجتماعی اجباری را بهطور مستقیم یارانه میدهد یا بخشی از تعهدات آن را تأمین میکند، تفاوت دارد.
۴. تقسیم مشارکت میان کارفرما و کارکنان
یکی از اجزای اصلی ساختار تأمین مالی نظامهای بازنشستگی، نحوه تقسیم حقبیمه میان کارفرما و کارکنان است. دادههای ارائهشده در مطالعه اتحادیه بینالمللی تأمین اجتماعی نشان میدهد که سه الگوی کلی قابل مشاهده است.
نمودار ۲ ـ توزیع الگوهای تأمین مالی از منظر سهم کارفرما و کارکنان در کشورهای مورد بررسی
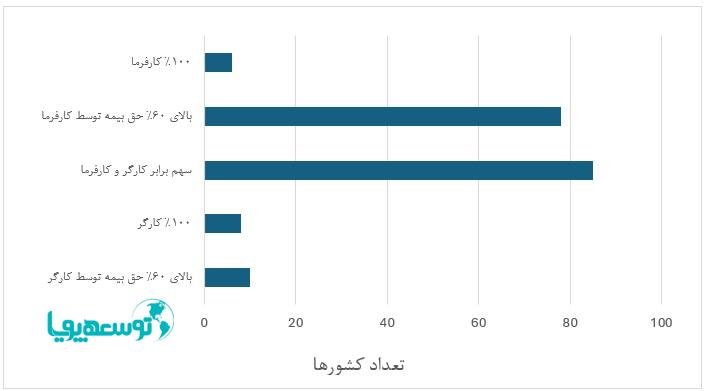
نمودار نشان میدهد که میان کشورهای مورد بررسی، الگوی واحدی برای تقسیم مشارکت میان کارفرما و کارکنان وجود ندارد. بخش قابل توجهی از کشورها دارای تقسیم نسبتاً برابر مشارکت هستند، در حالی که در گروه دیگری سهم یکی از دو طرف بیش از ۶۰ درصد کل مشارکت است. این تنوع، تفاوت ساختارهای تأمین مالی بیمه اجتماعی را حتی در میان کشورهایی که از نظامهای بیمه اجتماعی مشابهی استفاده میکنند نشان میدهد.
در الگوی غالباً کارفرما محور، سهم کارفرما بهطور محسوسی بیشتر از کارکنان است. اسپانیا با سهم تقریبی ۶/۲۳ درصد برای کارفرما و ۷/۴ درصد برای کارکنان نمونه بارزی از این وضعیت است. ایتالیا و فنلاند نیز در همین طیف قرار میگیرند. در آذربایجان نیز در داده مورد استفاده مطالعه، سهم کارفرما بسیار بیشتر از سهم کارکنان گزارش شده است.
در الگوی کارکنان محور، سهم کارکنان نسبتاً بیشتر از کارفرماست. هلند، بوسنی و هرزگوین و رومانی از جمله نمونههای این دسته هستند. در برخی موارد، سهم اصلی مشارکت در بیمهپردازی به کارکنان تعلق دارد.
در الگوی متوازن نیز مشارکت دو گروه بهطور مساوی یا نزدیک به مساوی تقسیم میشود. کانادا، سوئیس و ژاپن نمونههایی از این رویکرد هستند. در کانادا سهم هر یک از کارفرما و کارکنان برای مؤلفه مربوطه برابر گزارش شده و در ژاپن نیز سهم کارکنان و کارفرمایان در بیمه بازنشستگی کارکنان تقریباً برابر است.
این تفاوتها نشان میدهد که هیچ نسبت واحدی از مشارکت کارفرما و کارکنان در کشورهای مختلف وجود ندارد و ساختار مشارکت تابع معماری کلی نظام و تقسیم وظایف میان بازیگران است.
۵. الگوهای مشارکت دولت در تأمین مالی نظامهای بازنشستگی
مطالعه اتحادیه بینالمللی تأمین اجتماعی پنج شکل متمایز برای مشارکت دولت در تأمین مالی بازنشستگی معرفی میکند:
۱. تأمین کسریهای مالی نظام؛
۲. تأمین بخشی از هزینههای بازنشستگی؛
۳. مشارکت دولت بهعنوان یکی از پرداختکنندگان حقبیمه؛
۴. پرداخت حقبیمه برخی گروههای خاص؛
۵. تأمین مالی کفهای غیربیمهای و حمایتی.
این پنج شیوه لزوماً جایگزین یکدیگر نیستند و ممکن است یک کشور همزمان بیش از یک شکل از مشارکت دولتی را به کار گیرد.
۵-۱. تأمین کسریهای مالی
در برخی نظامها، دولت بخشی از منابع عمومی خود را برای پوشش کسریهای ناشی از تعهدات نظام بازنشستگی اختصاص میدهد. سوئیس نمونهای از این وضعیت است که در آن دولت فدرال بخشی از هزینههای سالمندی و بازماندگان را از طریق منابع عمومی و مالیات بر ارزش افزوده تأمین میکند. در مورد آلمان نیز انتقالات دولت فدرال برای تأمین برخی تعهدات و اعتبارهای غیربیمهای نظام مورد استفاده قرار میگیرد.
۵-۲. تأمین بخشی از هزینههای بازنشستگی
در برخی کشورهای دیگر، دولت بخشی از هزینههای یک مؤلفه مشخص از نظام بازنشستگی را بهصورت مستقیم تقبل میکند. در ژاپن دولت حدود ۵۰ درصد از هزینه «مستمری پایه» را تأمین میکند. در اکوادور نیز دولت بخشی از هزینههای بازنشستگی را تأمین میکند. در این الگو، دولت الزاماً کل هزینه یا کسری نظام را پوشش نمیدهد، بلکه بخشی مشخص از هزینههای یک جزء یا لایه از نظام به منابع عمومی وابسته است.
۵-۳. مشارکت دولت بهعنوان پرداختکننده حقبیمه
در برخی نظامها، دولت مانند یک پرداختکننده حقبیمه، درصد مشخصی از درآمد مشمول حق بیمه را تأمین میکند. در قبرس، در کنار سهم کارکنان و کارفرمایان، دولت نیز سهمی از تأمین مالی را بر عهده دارد. در عراق نیز مشارکت دولت در کنار مشارکت کارکنان و کارفرما تعریف شده است. در مالت نیز دولت سهم بسیار قابلتوجهی در تأمین مالی مشارکتهای بیمهای دارد.
۵-۴. پرداخت حقبیمه گروههای خاص
در گروهی از کشورها، دولت حقبیمه بعضی گروهها را برای دورههایی مشخص یا بر اساس شرایط خاص اجتماعی پرداخت میکند. در آلبانی نیز دولت برای برخی گروهها از جمله بخشی از بیکاران، کارکنان نظامی و برخی ذینفعان، پرداخت حقبیمه را بر عهده دارد. در کره نیز بخشی از حقبیمه کشاورزان، ماهیگیران و برخی کارکنان کمدرآمد با حمایت عمومی تأمین میشود.
۵-۵. تأمین مالی کف غیرمشارکتی (غیر بیمهای)
پنجمین شکل مشارکت دولت، تأمین مالی مزایای پایهای است که لزوماً به پرداخت حقبیمه وابسته نیستند. کانادا از طریق Old Age Security و Guaranteed Income Supplement، استرالیا از طریق Age Pension و دانمارک از طریق Folkepension نمونههایی از این الگو هستند. در این ساختار، تأمین مالی دولت از یک لایه مشخص با هدف تأمین حداقل درآمد یا حمایت پایه در سالمندی صورت میگیرد و لزوماً به پوشش تمام مزایای بیمهای تعمیم پیدا نمیکند.
۶. تجربیات بینالمللی
۶-۱. ژاپن
ژاپن یکی از نمونههای قابل توجه در زمینه ترکیب لایههای مختلف بازنشستگی است. ساختار آن شامل یک «مستمری پایه» بهعنوان لایه عمومی و یک نظام درآمدمحور برای کارکنان است. در کنار این دو، لایههای شغلی و خصوصی تکمیلی نیز وجود دارند. در این ساختار، دولت حدود ۵۰ درصد هزینه مستمری پایه را تأمین میکند. بیمه بازنشستگی کارکنان نیز بر پایه مشارکت تقریباً برابر کارکنان و کارفرمایان است. این ساختار امکان میدهد که یک بخش عمومی و پایه با منابع دولت پشتیبانی شود، در حالی که بخش درآمدمحور از طریق مشارکتهای بیمهای تأمین گردد.
۶-۲. دانمارک
ساختار بازنشستگی دانمارک شامل یک لایه پایه عمومی به نام Folkepension، یک نظام اجباری شغلی موسوم به ATP و نیز طرحهای شغلی گسترده مبتنی بر توافقهای جمعی است. Folkepension عمدتاً بر مبنای اقامت و از محل منابع مالیاتی تأمین میشود و در نتیجه نقش دولت در تأمین مالی آن بسیار پررنگ است. ATP یک مؤلفه اجباری شغلی محسوب میشود که مشارکت در آن میان کارفرما و کارکنان تقسیم میشود. بر اساس مطالعه اتحادیه بینالمللی تأمین اجتماعی، در ATP معمولاً حدود دو سوم مشارکت را کارفرما و یک سوم را کارکنان تأمین میکنند. دولت همچنین برای برخی مزایابگیران، بیمهپردازی در ATP را بر عهده میگیرد. در نتیجه، در معماری دانمارک، نقش دولت عمدتاً در دو سطح قابل مشاهده است: تأمین مالی لایه پایه عمومی و پرداخت برخی حق بیمههای مربوط به گروههای خاص، در حالی که لایههای شغلی عمدتاً بر مبنای مشارکت کارفرما و کارکنان عمل میکنند.
۶-۳. سوئیس
سوئیس از جمله کشورهایی است که ساختار بازنشستگی آن بر ترکیب چند لایه استوار است. در سطح نخست، نظام بیمه اجتماعی سالمندی و بازماندگان وجود دارد؛ در سطح دوم، طرحهای شغلی اجباری و در سطح سوم پساندازهای داوطلبانه قرار دارند. در لایه بیمه اجتماعی، کارکنان و کارفرمایان هر دو در تأمین مالی مشارکت دارند و دولت نیز سهم قابل توجهی در تأمین هزینهها ایفا میکند. بر این اساس، دولت حدود ۲۰ درصد از هزینههای مربوط به سالمندی و بازماندگان و درصد بالاتری از هزینههای ازکارافتادگی را تأمین میکند. منابع دولت از جمله شامل انتقالات فدرال و درآمد حاصل از مالیات بر ارزش افزوده است. در این ساختار، دولت علاوه بر ایفای نقش عمومی در نظام بیمه اجتماعی، در تأمین مالی بخشی از هزینههای آن نیز مشارکت میکند؛ در حالی که لایه دوم از طریق سازوکارهای شغلی سازماندهی میشود.
۶-۴. مالت
ساختار بازنشستگی مالت شامل مستمریهای مبتنی بر حق بیمه، حمایتهای مرتبط با کف درآمدی و ابزارهای اختیاری پسانداز است. در این ساختار، دولت در تأمین مالی نظام مشارکت قابل توجهی دارد. مطالعه اتحادیه بینالمللی تأمین اجتماعی مشارکت بسیار بالای دولت در تأمین مالی حقبیمههای مشترک را از ویژگیهای نظام مالت توصیف میکند. در کنار آن، مستمریهای مبتنی بر پرداخت حق بیمه و حمایتهای مرتبط با درآمد و نیز پساندازهای اختیاری قرار دارند. مالت از این جهت نمونهای است که در آن مرز میان «پرداخت سهم دولت بهعنوان مشارکتکننده» و «تأمین مالی عمومی نظام» نسبتاً پررنگ است.
۶-۵. تجربه کانادا و استرالیا: نقش دولت در تأمین کف حمایتی
در کانادا، ساختار بازنشستگی علاوه بر بیمه اجتماعی، شامل برنامه Old Age Security و Guaranteed Income Supplement است که از منابع عمومی تأمین میشوند. این دو برنامه بهعنوان نمونهای از تأمین مالی کف غیرمشارکتی (غیر بیمهای) معرفی شدهاند. در استرالیا نیز Age Pension نمونهای از حمایت عمومی در دوران سالمندی است که بر پایه منابع عمومی دولت تأمین میشود. اهمیت این تجربهها در این است که دولت در آنها لزوماً تمام مستمری بازنشستگی افراد را تأمین نمیکند، بلکه بخشی از معماری نظام را بهصورت عمومی و غیرمشارکتی تأمین مالی میکند. از این منظر، نقش دولت در نظام بازنشستگی با مفهوم «جبران کسری بیمه اجتماعی» یکسان نیست و میتواند اساساً از ابتدا بهعنوان یک وظیفه عمومی طراحی شده باشد.
۶-۶. تجربه کشورهای اروپایی در توسعه طرحهای مکمل
در مطالعهای که پیشتر به کوشش همکاران اداره کل امور بینالملل تحت عنوان «نظامهای بازنشستگی چندلایه با تمرکز بر طرحهای مکمل در کشورهای منتخب» منتشر شده بود، نشان داده شده است که بسیاری از کشورهای اروپایی در کنار نظام عمومی بازنشستگی، به توسعه طرحهای شغلی و پساندازهای فردی نیز پرداختهاند.
در فرانسه، نظام عمومی اجباری در کنار طرحهای شغلی مکمل و پساندازهای داوطلبانه قرار دارد. در آلمان، نظام عمومی با طرحهای شغلی و پساندازهای انفرادی تکمیل میشود و حمایتها و مشوقهای مالیاتی نیز در این زمینه وجود دارد. در ایتالیا، در کنار نظام عمومی PAYG، صندوقهای شغلی و طرحهای انفرادی توسعه یافتهاند و نقش قراردادهای جمعی نیز قابل توجه است. در لهستان، نظام عمومی PAYG در کنار برنامههای سرمایهای کارکنان قرار گرفته است که در آن مشارکت کارکنان، کارفرمایان و دولت وجود دارد. در ایرلند نیز در کنار نظام عمومی، طرحهای شغلی و فردی اهمیت دارند و سطح پوشش میان کارکنان بخشهای مختلف متفاوت است.
در کشورهای بالتیک مانند لتونی و لیتوانی، ساختارهای سهلایه توسعه یافتهاند که شامل نظام عمومی، طرحهای اجباری اندوختهای و پساندازهای اختیاری هستند. در کشورهای دیگر اروپایی نیز ترکیبات مشابهی با درجات متفاوت مشاهده میشود. بلژیک، بلغارستان، کرواسی، جمهوری چک، استونی، مالت، نروژ، پرتغال، رومانی و سوئد نیز از جمله کشورهایی هستند که بهصورتهای مختلف، نظام عمومی را در کنار طرحهای شغلی و یا پساندازهای فردی قرار دادهاند.
در کشورهای شمال اروپا، نقش طرحهای شغلی بهویژه برجسته است. برای نمونه، در سوئد نظامهای شغلی بخش بسیار گستردهای از کارکنان را پوشش میدهند و در نروژ نیز طرحهای شغلی اجباری در کنار نظام عمومی وجود دارند. این موضوع نشان میدهد که در برخی کشورها بخشی از نیاز درآمدی سالمندی نه مستقیماً از طریق افزایش تعهدات نظام عمومی، بلکه از طریق لایههای مکمل تأمین میشود.
۷. کف حمایتی و معماری چندلایه
یکی از روندهای مشاهدهشده در تجربه بینالمللی، حرکت از نظامهای صرفاً بیمهای به سوی ترکیب بیمه اجتماعی با کفای غیرمشارکتی است. مطالعات ایسا نشان میدهد که کشورهای مختلفی از جمله بلژیک، آرژانتین، قبرس و برخی کشورهای دیگر، از مدل صرفاً بیمهای فاصله گرفته و یک لایه پایه یا کف حمایتی را در کنار بیمه اجتماعی قرار دادهاند. این کف میتواند با هدف مقابله با فقر سالمندی، پوشش افرادی که سابقه بیمهای کافی ندارند، یا ایجاد حداقل درآمد در دوران سالمندی طراحی شود.
از منظر معماری چندلایه، این وضعیت سبب میشود که مسئولیت تأمین درآمد سالمندی میان چند منبع توزیع شود. لایه پایه از منابع عمومی، لایه بیمهای از حقبیمهها و لایههای مکمل از مشارکتهای شغلی یا پساندازهای فردی تأمین میشوند. چارچوب سازمان بینالمللی کار و بانک جهانی هر دو بر همین تفکیک کارکردی میان لایههای مختلف تأکید دارند.
۸. چارچوبهای اکچوئری و رابطه تأمین مالی و پایداری
نحوه تأمین مالی نظام بازنشستگی بدون توجه به ارزیابیهای اکچوئری قابل بررسی کامل نیست. «رهنمودهای اکچوئری برای نظامهای تأمین اجتماعی» که بهطور مشترک توسط سازمان بینالمللی کار (ILO) و اتحادیه بینالمللی تأمین اجتماعی (ISSA) تدوین شدهاند، مجموعهای از اصول را برای ارزیابی مالی نظامهای تأمین اجتماعی ارائه میکنند. این رهنمودها ماهیت الزامآور قانونی ندارند و با هدف ارائه رویههای مطلوب و کمک به سازمانهای تأمین اجتماعی در رعایت استانداردهای اکچوئری تدوین شدهاند.
در این چارچوب، ارزیابی هزینه و منابع مالی باید ارتباط میان سطح مزایا، شرایط احراز، سن بازنشستگی، نحوه تعدیل مزایا و نرخهای حقبیمه را مورد توجه قرار دهد. همچنین وجود یک سیاست تأمین مالی مکتوب و منسجم، متناسب با اهداف نظام، کفایت مزایا، استطاعت مالی، شرایط جمعیتی و اقتصادی و ریسکهای موجود، مورد توجه قرار گرفته است. رهنمودهای مذکور همچنین بر این نکته تأکید دارند که تغییرات عمده در مزایا یا روش تأمین مالی باید با ارزیابیهای اکچوئری همراه باشد و منابع و تعهدات مالی در فرآیندهای ارزشگذاری و برآوردهای بلندمدت منعکس شوند. از این منظر، نقش دولت در تأمین مالی نظام بازنشستگی را میتوان بخشی از یک ساختار مالی گستردهتر دانست که در آن منابع، تعهدات، ریسکهای جمعیتی و اقتصادی و سطح مزایا در افق بلندمدت با یکدیگر سنجیده میشوند.
۹. ساختار موجود تأمین مالی بازنشستگی در ایران
قانون تأمین اجتماعی ایران، سازمان تأمین اجتماعی را بهعنوان نهاد مسئول اجرای گسترش انواع بیمههای اجتماعی تعریف کرده و برای آن شخصیت حقوقی مستقل و استقلال مالی و اداری در نظر گرفته است. ماده ۲۸ قانون تأمین اجتماعی، چارچوب اصلی حقبیمه را تعیین میکند و سهم دولت نیز در ترکیب مالی مربوط به حقبیمه به رسمیت شناخته شده است. همچنین در تبصرههای این ماده بر درج سهم دولت در بودجه سالانه و پرداخت آن تأکید شده است. افزون بر این، قانون سازمان را مکلف کرده است که وضعیت مالی خود را در دورههای مشخص با استفاده از محاسبات اکچوئری مورد بررسی قرار دهد.
ماده ۲۹ قانون نیز نحوه تخصیص بخشی از درآمد حقبیمه به هزینههای درمانی و برخی تعهدات کوتاهمدت را مشخص میکند و سایر منابع برای تأمین سایر تعهدات قانونی مورد استفاده قرار میگیرند. قانون در برخی موارد نیز سازوکارهایی برای پوشش گروههای خاص یا شرایط خاص پیشبینی کرده است. برای نمونه، در ارتباط با مشاغل سخت و زیانآور، ماده ۷۶ سازوکار پرداخت حقبیمه اضافی را مورد توجه قرار داده است و در ماده ۷۸ نیز در مورد بازنشستگی برخی افراد مشمول این شرایط و نحوه تأمین هزینههای احتمالی، نقش دولت در تصویب نحوه تأمین هزینه پیشبینی شده است.
در عین حال، قانون در مواردی که پرداخت حقبیمه توسط کارفرما انجام نشده باشد، استمرار تعهد سازمان نسبت به بیمهشده را مورد تأکید قرار میدهد. بنابراین، در توصیف نظام حقوقی و مالی ایران باید میان «منبع تأمین مالی»، «وظیفه قانونی دولت»، «مسئولیت کارفرما» و «تعهد سازمان در قبال بیمهشده» تفکیک قائل شد. بررسی ساختار ایران در این گزارش صرفاً برای قرار دادن وضعیت موجود کشور در کنار نمونههای بینالمللی انجام شده و ناظر بر ارائه پیشنهاد یا ارزیابی سیاستی نیست.
۱۰. مقایسه تطبیقی الگوهای مشارکت دولت
مرور تجربه کشورهای مختلف نشان میدهد که مشارکت دولت در تأمین مالی نظامهای بازنشستگی را میتوان در قالبهای زیر خلاصه کرد:
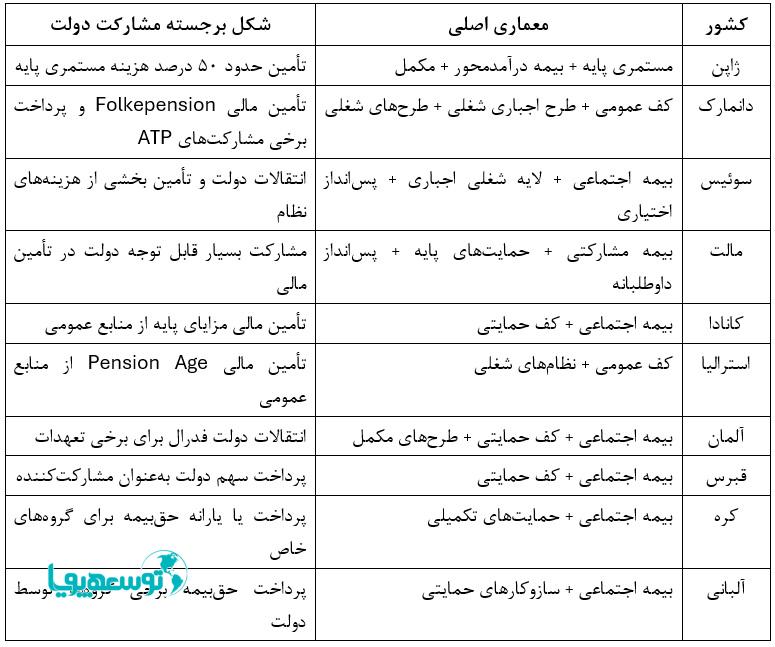
این جدول نشان میدهد که یک الگوی واحد برای حضور دولت در تأمین مالی بازنشستگی وجود ندارد. حتی در کشورهایی که از معماری نسبتاً مشابه برخوردارند، نحوه مشارکت دولت میتواند متفاوت باشد. در یک کشور ممکن است دولت عمدتاً هزینه کف حمایتی را بپردازد، در کشور دیگر بخش مشخصی از هزینه بیمه اجتماعی را تأمین کند و در کشور سوم بخشی از حقبیمه گروههای خاص را بر عهده بگیرد.
۱۶. یافتهها
مطالعه تجربههای مورد بررسی چند ویژگی مشترک را نشان میدهد:
نخست، نسبت مشارکت کارفرما و کارکنان در کشورهای مختلف یکسان نیست. از مدلهای بهشدت کارفرما محور تا مدلهای متعادل یا با محور کارکنان ، طیف وسیعی از ترتیبات وجود دارد.
دوم، در بسیاری از کشورها بیمه اجتماعی تنها جزء نظام بازنشستگی نیست. ترکیب بیمه اجتماعی با کف حمایتی، طرحهای شغلی و پساندازهای فردی یکی از ویژگیهای رایج نظامهای معاصر است. مطالعه ایسا نیز بر گسترش ترکیبهای چندلایه و افزایش اهمیت کف غیرمشارکتی (غیر بیمهای) تأکید دارد.
سوم، مشارکت دولت در تأمین مالی بازنشستگی امری گسترده است، اما شکل آن از کشوری به کشور دیگر تفاوت دارد. دولت ممکن است کسری را تأمین کند، بخشی از هزینه را بپردازد، خود بهعنوان پرداختکننده حقبیمه مشارکت کند، حقبیمه گروههای خاص را بپردازد یا کف حمایتی را تأمین مالی نماید.
چهارم، در بسیاری از نظامهای چندلایه، بخشهایی از درآمد بازنشستگی از خارج از نظام بیمه اجتماعی عمومی تأمین میشوند. توسعه طرحهای شغلی و پساندازهای فردی در کشورهای اروپایی نمونه روشنی از این وضعیت است.
پنجم، ارزیابی مالی و اکچوئری نقش مهمی در تحلیل رابطه میان منابع، تعهدات و پایداری مالی دارد. رهنمودهای مشترک ILO و ISSA بر اهمیت ارزشگذاری اکچوئری، سیاست تأمین مالی و ارزیابی آثار اصلاحات تأکید دارند.
۱۷. جمعبندی
بررسی تطبیقی الگوهای تأمین مالی نظامهای بازنشستگی نشان میدهد که مشارکت دولت در این حوزه پدیدهای چندبعدی است و نمیتوان آن را صرفاً به مفهوم «کمک دولت به صندوق بازنشستگی» تقلیل داد. در برخی کشورها نقش دولت از ابتدا بخشی از معماری نظام است؛ در برخی دیگر دولت بخشی از هزینههای مشخص را بر عهده دارد؛ در گروهی، دولت بهعنوان یکی از مشارکتکنندگان در پرداخت حقبیمه حضور دارد و در برخی نظامها نیز عمده نقش دولت به تأمین یک کف حمایتی غیرمشارکتی مربوط میشود.
همچنین تجربه کشورهای مختلف نشان میدهد که ساختار تأمین مالی بازنشستگی معمولاً با معماری کلی نظام ارتباط دارد. کشورهایی که دارای نظامهای چندلایه هستند، مسئولیت تأمین درآمد سالمندی را میان دولت، بیمه اجتماعی، طرحهای شغلی و پساندازهای فردی توزیع کردهاند. در نتیجه، میزان و نوع مشارکت دولت را باید در ارتباط با سایر اجزای این معماری تحلیل کرد.
در مجموع پنج شکل اصلی مشارکت دولت شناسایی شده است: تأمین کسریها، تأمین بخشی از هزینهها، مشارکت مستقیم دولت، پرداخت حقبیمه گروههای خاص و تأمین کف حمایتی. هیچ نسبت واحدی برای تقسیم مشارکت میان کارفرما و کارکنان وجود ندارد و بسیاری از کشورها ترکیبی از چند برنامه و منبع تأمین مالی را به کار میگیرند.
در نهایت، مقایسه تجربه کشورهای مورد بررسی نشان میدهد که پرسش مربوط به مشارکت دولت در تأمین مالی بازنشستگی، در نظامهای مختلف بیشتر به «نوع وظیفهای که دولت بر عهده گرفته است» مربوط میشود تا صرفاً «میزان پولی که دولت پرداخت میکند». بر همین اساس، شناخت دقیق ساختار تأمین مالی هر کشور مستلزم بررسی همزمان معماری نظام بازنشستگی، منابع درآمدی، سهم کارفرمایان و کارکنان، تعهدات غیرمشارکتی و سازوکارهای مشارکت دولت است.
منابع:
1. International Social Security Association (ISSA). International Experience with Pension Financing Structures, Contribution Sharing and Government Participation. Presentation by Feyaad Andre Khan, Technical Specialist in Social Security, 11 August 2026.
2. International Labour Organization (ILO). (2025). The ILO Multi-Pillar pension model: Building equitable and sustainable pension systems. Geneva: International Labour Organization. Available at: www.social-protection.org and www.ilo.org.
3. World Bank. (2025). The World Bank Pension Conceptual Framework. Pension Reform Primer. Available at: www.worldbank.org/pensions.
4. International Labour Organization (ILO) & International Social Security Association (ISSA). (2022). Actuarial guidelines for social security schemes.
۵. قانون تأمین اجتماعی جمهوری اسلامی ایران.