به گزارش برداشت روز، در عصری که تقاضای عمومی برای خدمات مراقبت بلندمدت و سلامت در حال اوجگیری است، اتکای صرف به سرمایه فوت دیگر تضمینکننده بقا و رشد شرکتهای بیمه عمر نیست. این گزارش تحلیلی که بر پایه مرور ادبیات جهانی و مصاحبه با مدیران ارشد صنعت بیمه تدوین شده، روند پرشتاب گذار به سمت «محصولات ترکیبی»، «بستههای چندرشتهای» و «خدمات ارزشافزوده تندرستی» را به تصویر میکشد. یافتههای این پژوهش، ضمن بررسی ابعاد موفقیت این محصولات در بازارهای پیشرو، چشماندازی روشن از فرصتها، موانع زیرساختی و الزامات جدید پیشروی حرفه بیمسنجی برای بازتعریف ارزش پیشنهادی به بیمهگزاران ارائه میدهد.
پدیدآورندگان:
· هان هنری چن (Han Henry Chen)، همکار انجمن بیمسنجهای آمریکا (FSA)، عضو انجمن بیمسنجهای کانادا (FCIA)، عضو آکادمی بیمسنجهای آمریکا (MAAA)
· مارشال لین (Marshall Lin)، همکار انجمن بیمسنجهای آمریکا (FSA)، عضو آکادمی بیمسنجهای آمریکا (MAAA)، تحلیلگر ارشد مالی (CFA)
· ییفان هائو (Yi Fan Hao)، همکار انجمن بیمسنجهای آمریکا (FSA)، تحلیلگر مجاز ریسک سازمانی (CERA)
· جیان سیمباهون (Jeian Simbahon)، همکار انجمن بیمسنجهای آمریکا (FSA)، عضو آکادمی بیمسنجهای آمریکا (MAAA)
حامی مالی طرح: برنامه تحقیقات راهبردی نوآوری و فناوریهای بیمسنجی (Actuarial Innovation and Technology Strategic Research Program)
خلاصه مدیریتی
رویکرد نوآوری در صنعت بیمه عمر بهطور فزایندهای در حال گذر از تمرکز صرف بر «سرمایه فوت سنتی»[1] به سمت ارائه مزایای عملی و کاربردی است. این تحول اغلب در قالب «محصولات ترکیبی»[2]، «بستهبندی چندمحصولی»[3] و «پوششهای جانبی و الحاقی»[4] تجلی مییابد. هدف غایی از طراحی این سازوکارهای نوین، ارتقای ارزش دریافتیِ بیمهگزار در طول دوره حیات وی، پوشش طیف گستردهتری از نیازهای مالی و سبک زندگی و در عین حال مدیریت بهینه و کارآمد هزینههاست.
گزارش حاضر، نتایج پژوهشی جامع پیرامون نحوه نوآوری شرکتهای بیمه در ایالات متحده در حوزه ارائه مزایای غیرعمر[5] را تبیین مینماید. روششناسی این تحقیق بر پایه بررسی نظاممند ادبیات موضوعی و مصاحبههای عمیق با متخصصان و فعالان این صنعت، به شرح ذیل استوار است:
پژوهشگران ابتدا بر مبنای تجارب صنعتی، یک فرضیه آغازین، پیرامون نقش مزایای غیرعمر در نوآوری محصولات بیمه عمر تدوین نمودند و سپس این فرضیه را از طریق بررسی موشکافانه منابع علمی و گزارشهای تخصصی، اعتبارسنجی و اصلاح کردند.
گفتگو با کارشناسان و متخصصان حوزه طراحی و نوآوری محصولات بیمه عمر، چشماندازها و بینشهای تکمیلی ارزشمندی را پیرامون فرضیه یادشده و پرسشهای پژوهش به همراه داشت.
گزیدهای از تجارب شاخص نوآوری در محصولات بیمه عمر از بازارهای بینالمللی منتخب، گردآوری شد تا امکان تحلیل مقایسهای با فرایند نوآوری محصول در بازار ایالات متحده فراهم آید.
یافتههای کلیدی پژوهش
استمرار نوآوری فراتر از سرمایه فوت
با تشدید فضای رقابتی، به شرکتهای بیمه توصیه میشود با هدف ارتقای ارزش محصول و متناسبسازی هزینهها برای بیمهگزاران، پیوسته دست به نوآوری بزنند. کانون تمرکز این نوآوریها، «پوششهای غیرعمر» است که مواردی همچون محصولات ترکیبی، بستهبندی بیمهای و پوششهای تکمیلی را در بر میگیرد. بیمهگران در واکنش به بازخوردهای دریافتشده از مصرفکنندگان و شبکه فروش (شبکه توزیع)، به سمت سادهسازی محصولات موجود، بهبود تجربه کاربری (UX)[6]، تعامل پایدارتر با مصرفکننده و بهرهگیری از فناوری جهت رفع موانع و اصطکاکهای فرآیند فروش حرکت کردهاند.
رویکردهای متنوع به مقوله نوآوری
شرکتها، رویکردهای متفاوتی نسبت به نوآوری دارند؛ گروهی بر «نوآوریهای همجوار و تکاملی»[7] متمرکز بوده و گروهی دیگر در پیِ «تحولات بنیادین و دگرگونساز»[8] هستند. فرهنگ سازمانی، نقشی کلیدی در این زمینه ایفا میکند؛ تا جایی که برخی شرکتها کارگروههای تخصصی بینرشتهای[9] جهت ایدهپردازی تشکیل دادهاند. برای شرکتهای بیمه چندملیتی، دریافت تجارب از شعب بینالمللی میتواند منبع الهام بسیار سودمندی باشد. همچنین، برخی شرکتها بهجای تمرکز تکبعدی بر «نرخگذاری و قیمتگذاری اکچوئری»[10]، از ارزش برند، ظرفیت شبکه توزیع و سایر مزیتهای رقابتی خود در نوآوری محصول بهره میجویند.
چالشها و فرصتهایِ پیشرو در تلفیق مزایای غیرعمر
مدیریت پیچیدگیهای عملیاتی
یکپارچهسازی پوششهای غیرعمر با بیمههای عمر، همراه با چالشهای متعددی است؛ از جمله: انطباق همزمان با قوانین و مقررات نظارتی حاکم بر بیمههای عمر و غیرعمر (نظیر قوانین مالیاتی و الزامات ثبت و تأیید محصول نزد نهاد ناظر)، زیرساختهای فناوری و پیادهسازی سیستمها، سامانههای امور بیمهگری و اداره بیمهنامهها[11]، الگوهای مدلسازی مالی و بیمسنجی[12]، و در نهایت انتقال شفاف و مؤثر «ارزش پیشنهادی محصول»[13] به مصرفکننده.
فرصتهای نهفته در پسِ چالشها
بهرغم وجود این پیچیدگیها، فرصتهای تجاری و راهبردی فراوانی پیشِ روی ارائهدهندگان مزایای غیرعمر قرار دارد. از جمله این فرصتها میتوان به همراستاسازی منافع بیمهگر و بیمهگزار، ایجاد نقاط تماس[14]چندگانه با مشتری فراتر از لحظه خرید بیمهنامه و دستیابی به درک جامعتر و دقیقتر از کل نیازهای مالی مصرفکنندگان اشاره نمود.
فرجام سخن و توصیه به بیمسنجها
این گزارش با ارائه جمعبندی از بینش، نگرش و مهارتهایی پایان مییابد که به باور فعالان بازار، متخصصان علم بیمسنجی باید جهت حفظ جایگاه اثرگذار خود در این فضای تکاملیافته کسب نمایند؛ این مهارتها عبارتاند از: تسلط بر فناوری و ابزارهای نوین دادهای[15]، مشتریمحوری[16]، انعطافپذیری و یادگیری مستمر[17]، مهارتهای ارتباطی و همکاری بینرشتهای و مدیریت جامع ریسک[18].
بخش ۱: مقدمه
صنعت بیمه بهشدت رقابتی و بهسرعت در حال تحول است و در این میان، نوآوری در محصولات، نقشی محوری در پاسخگویی به تقاضای بازار و انتظارات مشتریان ایفا میکند. در این مسیر، بیمسنجها در کنار سایر متخصصان این صنعت، نقشی کلیدی در فرآیند نوآوری دارند.
یکی از محورهای اصلی در نوآوری محصولات بیمه عمر، ارائه مزایا و ارزشآفرینی، ورای «سرمایههای فوت سنتی» در بیمهنامهها است؛ این امر در قالبهایی چون «محصولات ترکیبی»، «بستهبندی محصولات» و «مزایای الحاقی یا جانبی» ارائه میشود. هدف از این طراحیهای محصول، ارتقای ارزش برای مشتری در طول دوره حیات بیمهگزار و پاسخگویی به طیف وسیعتری از نیازهای مالی و سبک زندگی است.
این گزارش به بررسی نحوه مواجهه شرکتهای بیمه در ایالات متحده با موضوع نوآوری در ارائه «مزایای غیرعمر»[19] بهعنوان بخشی از تلاشهای آنان برای ارتقای ارزش مشتری میپردازد. همچنین، روندهای حاکم در بازارهای بینالمللی منتخب جهت انجام تحلیلهای مقایسهای، مورد بررسی و جمعبندی قرار گرفته است.
در ادامه، تعریف دقیقِ انواع طراحیهای محصول در حوزه مزایای غیرعمر ارائه شده است:
محصولات ترکیبی: این محصولات شامل ترکیب چندین نوع پوشش در قالب یک بیمهنامه واحد هستند. برای نمونه، یک محصول ترکیبی میتواند شامل بیمه عمر و درعینحال شامل بیمه مراقبتهای طولانیمدت (LTC) [20] باشد. این رویکرد به بیمهگزاران اجازه میدهد تا از پوشش جامع در قالب یک طرح واحد بهرهمند شوند که منجر به سادهسازی مدیریتِ بیمهنامه و احتمالاً کاهش هزینهها در مقایسه با خرید جداگانه چندین بیمهنامه میشود.
بستهبندی محصولات: این اصطلاح به شیوه ارائه چندین محصول یا خدمت بیمهای بهصورت یکجا و در قالب یک «بسته»[21] اشاره دارد. در بیمه عمر، این مفهوم میتواند به معنای بستهبندیِ بیمه عمر با سایر انواع پوششها مانند بیمه سلامت، ازکارافتادگی[22] یا بیمه خودرو باشد. بستهبندی محصولات میتواند با ارائه تخفیف به بیمهگزاران، آنها را به خرید بیش از یک نوع پوشش از یک شرکت بیمه ترغیب کند و از این طریق، وفاداری و ماندگاری مشتری[23] را بهبود بخشد.
مزایای الحاقی یا جانبی: اینها مزایا یا خدمات اضافی هستند که همراه با بیمهنامه اصلیِ عمر ارائه میشوند. از جمله این مزایا میتوان به «سرمایههای فوت تسریعشده»[24] اشاره کرد که به بیمهگزاران اجازه میدهد در صورت ابتلا به بیماریهای لاعلاج[25]، پیش از فوت، به بخشی از سرمایه فوت خود دسترسی داشته باشند؛ یا برنامههای «سلامتمحور»[26] که ترویج سبک زندگی سالم را هدف قرار میدهند. این مزایا به ارزش بیمهنامه عمر افزوده و به تأمین نیازهای گستردهتر بیمهگزاران کمک میکنند.
علاوه بر این، گزارش حاضر به بررسی سایر اشکال مزایای غیرعمر که در دستهبندیهای فوق جای نمیگیرند نیز میپردازد.
بخش ۲: روششناسی
این پژوهش از طریق مرور ادبیات موضوعی موجود و انجام مصاحبه با متخصصان این حوزه صورت پذیرفته است.
بر اساس تجربیات موجود در صنعت، یک فرضیه اولیه در رابطه با مزایای غیرعمر در بافتِ نوآوری محصولات بیمه عمر تدوین شد. این فرضیه متعاقباً از طریق مرور ادبیات علمی، اعتبارسنجی و اصلاح گردید.
جهت دستیابی به دیدگاههای تخصصی، فرضیه پژوهش و پرسشهای باقیمانده با متخصصان اجرایی حوزه نوآوری محصولات بیمه عمر[27] مورد بحث و گفتگو قرار گرفت.
در نهایت، شاخصهای برجسته نوآوری در محصولات بیمه عمر در بازارهای بینالمللی منتخب گردآوری شد تا بهعنوان مبنایی برای تحلیل مقایسهای با نوآوریهای محصول در ایالات متحده مورد استفاده قرار گیرد.
بخش ۳: مرور ادبیات
پژوهشگران بر اساس مشاهدات خود در بازار، فرضیه اولیه زیر را در زمینه نوآوری محصولات بیمه عمر تدوین کردند:
«شرکتها به فروش مزایای غیرعمر که پیشینه موفقیتآمیز و اثباتشدهای در بازار دارند، ادامه خواهند داد و همزمان، به دنبال کشف طراحیهای نوآورانه برای محصولات، جهت ارتقای مزیتهای رقابتی خود خواهند بود.»
هدف از این مرورِ ادبیات، اعتبارسنجی این فرضیه از طریق پاسخ به پرسشهای کلیدی زیر در رابطه با نوآوری محصولات (در قالب محصولات ترکیبی، بستهبندی محصولات و مزایای الحاقی) است:
· امروزه چه نوآوریهایی در محصولات در بازار وجود دارد و آیا این نوآوریها موفق بودهاند؟
· چه روندهایی مشاهده شده است که میتواند محرک نوآوری در محصولات باشد؟ (مانند روندهای جمعیتشناختی، فناورانه، مقرراتی یا سایر روندهای بازار).
برای پاسخ به این پرسشها، مرور جامعِ ۱۵ مقاله منتشرشده بین سالهای ۲۰۱۹ تا ۲۰۲۵ از منابع گوناگون انجام شد، از جمله:
· مقالات سازمانهای فعال در صنعت بیمه مانند انجمن بیمسنجهای آمریکا (SOA)[28] و انجمن تحقیق و بازاریابی بیمه عمر (LIMRA)[29].
· گزارش نوآوریهای اخیر شرکتهای بیمهگر و اتکائی.
· روندهای عمومی جمعیتشناختی از سوی مرکز کنترل و پیشگیری از بیماریها (CDC)[30] و اداره آمار ایالات متحده.
· قوانین و مقررات موجود و پیشنهادی که میتواند بر نوآوری در محصولات تأثیر بگذارد.
۳.۱ محصولات ترکیبی
بررسیهای انجامشده بر روی محصولات انفرادی و ترکیبی بیمه عمر در گزارشهای لیمرا (LIMRA) نشان میدهد که این محصولات از رواج چشمگیری برخوردارند، بهطوریکه در سال ۲۰۲۱، سهمی معادل ۲۰ درصد از کل حقبیمههای صادره در بازار بیمه عمر را به خود اختصاص دادهاند[31]. در این میان، محصولات ترکیبی «بیمه عمر و مراقبتهای بلندمدت» بیشترین سهم و محبوبیت را دارند؛ چنانکه شمار بیمهنامههای جاری این محصولات از سال ۲۰۱۶ تا ۲۰۲۳، رشدی ۳۷ درصدی را تجربه کرده است. انتظار میرود تقاضا برای بیمه مراقبتهای بلندمدت در پیِ پیری جمعیت و هزینههای سرسامآور خدمات مراقبتی، بیشازپیش افزایش یابد.
بر پایه سرشماری سال ۲۰۲۰ ایالات متحده، حدود ۸/۵۵ میلیون نفر معادل ۸/۱۶ درصد از کل جمعیت این کشور، در رده سنی ۶۵ سال و بالاتر قرار دارند[32]. همچنین، پیشبینیهای جمعیتی حاکی از آن است که جامعه افراد بالای ۶۵ سال در دهه آتی، روندی فزاینده خواهد داشت؛ بهگونهای که تخمین زده میشود تا سال ۲۰۳۰، روزانه ۱۰ هزار نفر به سن ۶۵ سالگی میرسند[33]. با توجه به اینکه برآوردها نشان میدهد از هر ده نفر، هفت نفر در طول دوره حیات خود نیازمند خدمات مراقبتهای بلندمدت خواهند شد[34]، تداوم رشد تقاضا برای محصولات بیمه مراقبتهای بلندمدت امری کاملاً منطقی و قابل انتظار است.
افزون بر این، هزینههای بسیار سنگین و کمرشکن خدمات مراقبتی، عامل دیگری است که تقاضا برای این پوششها را تشدید میکند. پژوهش مؤسسه جنورث[35] درباره هزینههای مراقبت، بهخوبی بیانگر بار مالی سنگین این خدمات است. جدول ۱، میانه هزینههای ماهانه برخی از خدمات رایج مراقبتی را در سال ۲۰۲۴ به تصویر میکشد[36]:
جدول ۱: میانگین هزینه ماهانه خدمات مراقبتی
نوع خدمت |
هزینه ماهانه |
خدمات امور منزل و همیاری[37] |
۶,۲۹۲ دلار |
بهیار و مراقب سلامت در منزل[38] |
۶,۴۸۳ دلار |
مراکز مراقبت از بزرگسالان[39] |
۲,۱۶۷ دلار |
مجتمعهای مسکونی مراقبتسالمندان – تکخوابه خصوصی |
۵,۹۰۰ دلار |
سرای سالمندان و آسایشگاه تخصصی – اتاق نیمهخصوصی |
۹,۲۷۷ دلار |
سرای سالمندان و آسایشگاه تخصصی – اتاق خصوصی |
۱۰,۶۴۶ دلار |
منبع دادهها: پژوهش هزینههای مراقبت مؤسسه جنورث[40]
تازهترین پیمایش درباره وضعیت مالی مصرفکنندگان که توسط فدرال رزرو[41] در سال ۲۰۲۲ منتشر شد، نشان میدهد میانه پسانداز در حسابهای بازنشستگی افراد برابر با ۸۷,۰۰۰ دلار است؛ رقمی که آشکارا ثابت میکند هزینههای مراقبتهای بلندمدت میتواند در زمانی اندک، اندوخته بازنشستگی افراد را ببلعد و پرداخت آن ناممکن شود[42]. در نتیجه، افراد ناگزیر به مراقبتهای غیررسمی توسط اعضای خانواده و اطرافیان روی آوردهاند. طبق برآوردها، حجم ساعات مراقبتهای رایگان و خانگی، از ۵/۳۰ میلیارد ساعت در سال ۲۰۱۶ به ۶۵ میلیارد ساعت در سال ۲۰۲۰، دو برابر شده است[43]. این جهش معنادار، وابستگی روزافزون به مراقبتکنندگان غیررسمی را در واکنش به بارهای مالی سنگینِ ناشی از گزینههای رسمی مراقبت بلندمدت، بهوضوح نشان میدهد.
در سطح بازار، افزایش تقاضا برای بیمه مراقبتهای بلندمدت، با استقبال روزافزون از محصولات ترکیبی عمر و مراقبتهای بلندمدت و نیز با کاهش پیوسته و چشمگیر در خرید بیمهنامههای مستقل مراقبتهای بلندمدت[44] پاسخ داده شده است؛ پدیدهای که میتوان آن را به دو عامل اساسی نسبت داد:
۱. از منظر شرکتهای بیمه: بسیاری از بیمهگرانی که در گذشته اقدام به صدور بیمهنامههای مستقل مراقبتهای بلندمدت میکردند، در نرخگذاری و ارزیابی اکچوئری ریسکِ[45] این پوششها دچار اشتباه شدند؛ امری که منجر به افزایش مکرر نرخ حقبیمهها گردید. در این میان، برخی از شرکتهای بیمه که توان اعمال تعدیلهای لازم در نرخها را نداشتند، بهطور کامل از بازار بیمهنامههای مستقل، خارج شدند.
۲. از دیدگاه مصرفکنندگان: این افزایشهای پیاپی در نرخ حقبیمه، بیمهنامههای مستقل را برای بسیاری از متقاضیان بالقوه بیشازحد، گران و غیرقابلدسترس کرده است. افزون بر این، بیمهنامههای مستقلِ مراقبتهای بلندمدت معمولاً متضمن شرط «استفاده کن یا از بین میرود»[46] هستند؛ به این معنا که تعهدات و مزایای بیمهنامه صرفاً در صورت نیاز قطعی فرد به مراقبت پرداخت میشود و در غیر این صورت، مبالغ پرداختی از بین میرود.
نهادهای ناظر و قانونگذاران نیز تصویب قوانینی را جهت مدیریت بحران تقاضای فزاینده برای خدمات مراقبتهای بلندمدت آغاز کردهاند. در سطح ایالتی، ایالت واشنگتن «قانون مراقبتهای واشنگتن»[47] را به تصویب رسانده است[48] و ایالتهای دیگر نیز در حال ارزیابی اقدامات مشابهی هستند[49]. علاوه بر این، در سطح فدرال نیز طرح قانونی ویش[50] با هدف ایجاد صندوق امانی بیمه مراقبتهای بلندمدت برای حمایت از اقشارِ در معرض خطر، پیشنهاد شده است[51].
با لحاظ این روندهای نوظهور، گزارشهای مورد بررسی بیانگر آن است که محبوبیت و نفوذ محصولات ترکیبی میتواند در طول زمان همچنان روندی صعودی داشته باشد؛ امری که بازتابدهنده دگرگونی در چشمانداز راهکارهای مراقبت بلندمدت است.
۳.۲ بستهبندی محصولات
مرور پیشینه و ادبیات پژوهش حاکی از آن است که بستهبندی محصولات، رویکردی متداول در میان بسیاری از شرکتهای بیمهگر، بهویژه بیمهگران چندرشتهای[52] است. محصولاتی که بیش از همه در قالب بسته همراه با بیمه عمر عرضه میشوند عبارتاند از:
-
پوششهای تکمیلی از قبیل: بیماریهای سختدرمان (CI)[53]، غرامت بستری در بیمارستان[54] ، ازکارافتادگی کوتاهمدت و بلندمدت، حوادث، و پوششهای دندانپزشکی و بینایی.
-
سایر پوششهای غیرعمر نظیر بیمههای آتشسوزی و مسئولیت مسکونی[55] ، بیمه اتومبیل، و بیمه حیوانات خانگی.
بستهبندی محصولات از محبوبیت فراوانی برخوردار است، چراکه موقعیتی «برد-برد» برای مصرفکننده و بیمهگر خلق میکند. از دیدگاه مصرفکننده، خرید یک بسته بیمهای میتواند هم ارزانتر از خرید انفرادی تکتک اجزای آن تمام شود و هم کارایی بالاتری داشته باشد؛ زیرا فرد برای مدیریت تمامی پوششهای بیمهای خود صرفاً با یک نقطه تماس واحد ارتباط برقرار میکند. این امر به ارتقای رضایتمندی و پایداری مشتریان میانجامد که مزیتی چشمگیر برای شرکتهای بیمه محسوب میشود.
یکی دیگر از روندهای نوظهور که هرچند صرفاً محدود به محصولات بیمهای نیست، اما گونهای از بستهبندی محصول تلقی میشود، تبدیلشدن شرکت بیمه به «مشاور مالی»[56] بیمهگزار است؛ بهگونهای که بیمه عمر به بخشی تفکیکناپذیر از بسته خدمات مالی بدل میگردد. از مصادیق این رویکرد میتوان به طراحی سبدهای سرمایهگذاری بازنشستگی تلفیقی از محصولات عمر و مستمری[57] [58] و نیز برنامهریزی جامع مالی با تلفیق پوششهای بیمهای[59] اشاره نمود.
علاوه بر این، بستهبندی محصولات میتواند ابزاری کارآمد جهت افزایش آگاهی عمومی و ارتقای فروش پوششهای غیرعمر باشد. بررسی مقالهای از مؤسسه پژوهشی انجمن بیمسنجها (SOA) پیرامون نگرش نسلهای جوانتر[60]، بهویژه نسل هزاره[61] و مسنترین افراد در نسل زِد[62]، نشان داد که ۵۰ درصد از افراد این گروه سنی برای خود بیمهنامه عمر انفرادی خریدهاند، درحالیکه سهم خریداران بیمهنامههای انفرادی درآمد ازکارافتادگی[63] و بیماریهای صعبالعلاج بهترتیب تنها ۱۹ و ۷ درصد بوده است. این نرخ پایینِ خرید، مستقیماً ناشی از ناآگاهی عمومی مصرفکنندگان درباره این محصولات است. این پیمایش همچنین نشان داد که خرید آنلاین، متداولترین روش مورد استفاده توسط نسل جوان برای تهیه محصولات بیمهای است.
یافتههای حاصل از مرور ادبیات، حاکی از فرصتی چشمگیر برای شرکتهای بیمه جهت پیادهسازی راهبردهای بستهبندی محصولات است. بهطور مشخص، به شرکتهای بیمه توصیه میشود رویکردهای زیر را مدنظر قرار دهند:
-
آموزش و آگاهیبخشی درباره مزایای بیمه: ارائه آموزشهای جامع درباره مزیتهای انواع محصولات بیمهای، بهویژه بیمهنامههای درآمد ازکارافتادگی و بیماریهای سختدرمان، امری ضروری است؛ چراکه عمیقترین شکافهای دانشی مصرفکنندگان در این حوزهها مشاهده میشود. با ارتقای سطح آگاهی، شرکتهای بیمه میتوانند هم جایگاه خود را بهعنوان شریک مطمئنِ تمامعمرِ افراد تثبیت کنند و درعینحال، فروش مکمل[64] سایر پوششهای غیرعمر را افزایش دهند.
-
ارائه تخفیف روی بستههای محصول: عرضه مجموعهای از محصولات در قالب یک بسته با نرخ حقبیمه تخفیفخورده، میتواند انگیزهای مؤثر برای متقاضیان جهت خریداری پوششهای بیمهای تکمیلی باشد.
-
سرمایهگذاری در زیرساختهای دیجیتال: سرمایهگذاری بر روی ابزارها و بسترهای دیجیتال با هدف تسهیل و روانسازی فرایند خرید، دسترسی بیدغدغه و بدون اصطکاک را برای متقاضیان به ارمغان میآورد و ورود بیمهگران به بخشهایی از بازار را که با نفوذ پایین بیمهای مواجهاند[65]، میسر میسازد.
۳.۳ مزایای الحاقی یا جانبی
اگرچه انواع گوناگونی از مزایای الحاقی در بازار بیمه عمر عرضه میشوند، اما بسیاری از آنها سابقهای طولانی دارند و دیگر نوآوری جدید به شمار نمیآیند. ازاینرو، تمرکز این بخش از پژوهش بر «برنامههای تندرستی و پاداشمحور»[66] معطوف شده است. بر اساس بررسیها، ریشهدارترین برنامه تندرستی در بازار ایالات متحده نخستین بار در سال ۲۰۱۵ معرفی شد. در این برنامه، بیمهگزاران از طریق دریافت ابزارهای پوشیدنی[67] سلامتسنج (مانند اپلواچ[68] یا فیتبیت[69])، کارتهای هدیه برای خریدهای متناسب با تقویت سلامت جسمی و روانی و بهرهمندی از تخفیفهای ویژه در حقبیمه عمر به ازای دستیابی به شاخصهای سلامت هدفگذاریشده، به رفتارهای سالم تشویق میشوند. همچنین این طرح با شرکتهای زیستفناوری[70] وارد شراکت شده تا آزمایشهای غربالگری و پیشگیرانه را در اختیار بیمهگزاران قرار دهد؛ همکاری دوجانبهای که در عین حال که برای بیمهگزار سودمند است (دسترسی به غربالگریهای پیشرفته با تخفیف) و مزایایی نیز برای بیمهگر دارد (افزایش پیوند و تعامل با مشتری از طریق سبدی غنی از خدمات الحاقی).
شرکت ارائهدهنده این برنامه از زمان راهاندازی آن در سال ۲۰۱۵، نتایج زیر را گزارش کرده است[71]:
-
۵۲ درصد از اعضای دارای فشار خون بالا توانستهاند فشار خون خود را به دامنه طبیعی بازگردانند.
-
۶۳ درصد از اعضای دارای کلسترول بالا موفق به مهار و هدایت شاخص خود به محدوده استاندارد شدهاند.
-
۴۵ درصد از اعضا، کاهش شاخص توده بدنی (BMI)[72] را تجربه کرده و ۱۵ درصد از افراد دچار اضافهوزن به وزن سلامت رسیدهاند.
برخی از شرکتها نیز برنامههای سلامتمحور اختصاصی خود را با نتایجی نویدبخش راهاندازی کردهاند. بهعنوان نمونه، شرکتی، برنامهای ترویجی برای کارکنان خود جهت انجام رفتارهای سالم (مانند ورزش منظم و مراجعات دورهای برای چکاپ پزشکی) اجرا کرد که نتایج یک ارزیابی پنجساله بر روی آن به شرح زیر بود[73]:
-
رشد ۲۵ درصدی در شمار افرادی که دستکم ۱۵۰ دقیقه در هفته ورزش میکنند.
-
افزایش نزدیک به ۱۲ درصدی در تعداد افرادی که روزانه پنج واحد یا بیشتر میوه و سبزیجات مصرف میکنند.
-
افزایش ۵ درصدی در سهم افرادی که سطح استرس پایینی را گزارش کردهاند.
-
افزایش ۳/۲ درصدی در احتمال غیرسیگاریشدنِ اعضا.
هدف غایی این برنامهها، مقابله با شیوع فزاینده بیماریهای مزمن است. بر پایه گزارش مرکز کنترل و پیشگیری از بیماریهای آمریکا (CDC)، از هر ده نفر، حدود شش نفر دستکم به یک بیماری مزمن و چهار نفر به دو بیماری مزمن یا بیشتر مبتلا هستند[74]. بسیاری از این عوارض مزمن، ریشه در رفتارهای نادرست سبک زندگی دارند، از جمله:
· استعمال دخانیات
· تغذیه نامناسب
· کمتحرکی و عدم فعالیت بدنی
· مصرف بیرویه الکل
پژوهشی از سوی شرکت بیمه اتکایی آر.جی.ای[75] نشان داده است که کمتحرکی، عاملی تعیینکننده در افزایش نرخ مرگومیر است؛ بهطوریکه افراد با کمترین دهکِ پیادهروی روزانه، بالاترین «نسبتهای خطر مرگومیر»[76] را از خود نشان میدهند[77]. در نقطه مقابل، افرادی که بین دو تا شش بار در هفته ورزش متوسط تا شدید انجام میدهند، نسبت خطر مرگومیر پایینتری دارند؛ اثری که با افزایش سن، نمایانتر و پررنگتر میشود. برنامههای تندرستی، این فرصت را برای شرکتهای بیمه فراهم میآورند که بر انتخابهای سبک زندگی بیمهگزاران اثر بگذارند؛ رویکردی که در بلندمدت از طریق «بهبود تجربه مرگومیر»[78] و ارتقای نرخ ماندگاری مشتریان، منافع سرشاری برای بیمهگران به همراه دارد.
اگرچه این مزایای الحاقی در ارتقای شاخصهای سلامت اثرگذار بودهاند، اما یک مقاله پژوهشی از مؤسسه انجمن بیمسنجها (SOA) درباره اثربخشی برنامههای تندرستی تصریح میکند که شواهد قطعی اندکی پیرامون توان این طرحها در تغییر بنیادین رفتارها وجود دارد[79]. این پژوهش همچنین نشان داد که موفقیت این طرحها زمانی به اوج خود میرسد که بیمهگران تعامل و ارتباطی مستمر با مشتریان خود حفظ نمایند یا کارفرمایان این برنامهها را در تاروپود راهبردها و فرهنگ سازمانی شرکت نهادینه سازند.
در یک جمعبندی کلی، میتوان گفت برنامههای تندرستیِ ارائهشده در بازار به موفقیتهای اولیهای دست یافتهاند، اما ارزیابی تأثیر جامع و بلندمدت آنها بر رفتار پایدار بیمهگزاران و نرخهای مرگومیر همچنان نیازمند گذر زمان است.
۴.۳ مروری بر ادبیات تحقیق
نتایج حاصل از مرور ادبیات پژوهش، فرضیه اولیه تحقیق را تأیید میکند؛ مبنی بر اینکه شرکتهای بیمه به عرضه و فروش آن دسته از محصولات بیمهای غیرعمر که پیشینه موفقیتآمیزی در بازار داشتهاند (نظیر محصولات ترکیبی بیمه عمر و مراقبتهای بلندمدت)، ادامه میدهند. علاوه بر این، مشاهده شد که طراحیهای نوآورانه محصول، عامل تمایز رقابتی در حوزههای «بستهبندی محصولات» و «مزایای الحاقی» محسوب میشوند.
با این حال، مرور ادبیات پژوهشی دارای دو محدودیت عمده است:
۱. ادبیاتِ مورد بررسی، عمدتاً بر مطالعه نوآوریها پس از وقوع و تحقق آنها تمرکز دارد و بهمحض انتشار، دچار کهنگی اطلاعاتی میشود.
۲. ادبیات موجود دارای انحراف و سوگیری[80] به سمت نوآوریهای موفقی است که امروزه همچنان در بازار حضور دارند. به بیان دیگر، مباحثی همچون سیر تطور و تکامل این نوآوریها، «نوآوریهای شکستخورده» در طول این مسیر و درسآموختههای ارزشمند حاصل از آنها، غالباً مورد مطالعه و واکاوی قرار نگرفتهاند.
بخش دوم این پژوهش که به انجام مصاحبههای عمیق با متخصصان و فعالان صنعت بیمه اختصاص یافته، دقیقاً با هدف پوشش دادن و برطرف ساختن این محدودیتها طراحی شده است.
بخش ۴: مصاحبه با متخصصان و فعالان صنعت
پژوهشگران جهت درک بهتر دیدگاههای فعالان صنعت درباره نوآوری در محصولات همراه با مزایای غیرعمر، مصاحبههایی گفتگومحور با مدیران ارشد بیمسنجی و توسعه محصول از شرکتهای مختلف بیمه عمر و مستمری به انجام رساندند. تیم پژوهش یک دستورالعمل مصاحبه جهت حفظ یکدستی در گفتگوها تدوین کرد، اما پرسشها به صورت انعطافپذیر و غیررسمی مطرح شدند تا گفتگوهای آزاد شکل گرفته و طیف وسیعی از دیدگاهها اعم از نقاط قوت و چالشها درباره نوآوری در محصول گردآوری شود.
این بخش به ارائه نمای کلی از یافتههای کلیدی حاصل از تحلیل پاسخهای مصاحبهشوندگان میپردازد و رویکردهای رایج، اولویتها، درسآموختهها و چالشهای نوظهور را برجسته میسازد. خلاصه بینشهای گردآوریشده در ادامه ارائه شده است.
رویکرد کلی به نوآوری در محصولات بیمه عمر چیست؟
محورهای کلیدی |
یافتهها و بینشها |
طراحی محصول با تمرکز بر ارائه مزایای غیرعمر |
• نوآوری در طراحی محصول در حوزه بیمه عمر، عمدتاً بر مزایای غیرعمر متمرکز است؛ اگرچه نوآوریهای دیگری (مانند معرفی بیمهنامههای مبتنی بر بیتکوین[81]) نیز وجود دارند• پیشرفتهای فناورانه، ارتقای ظرفیتهای دادهای و تحلیلهای پیشرفته به بهبود فرآیند ارزشیابی ریسک و صدور بیمهنامه کمک شایانی کردهاند. |
کاهش اصطکاک در شبکه توزیع جهت بهبود تجربه مشتری |
• تاکید بسیاری بر سادهسازی و روانسازی فرآیندهای فروش و صدور بیمهنامه وجود دارد تا کارایی و کاربرپسند بودن برای مشتریان ارتقا یابد. |
چه نوع مزایای غیرعمر عرضه میشوند؟
محورهای کلیدی |
یافتهها و بینشها |
محصولات ترکیبی، الگوی رایج ارائه مزایای غیرعمر در بازار آمریکا |
• ترکیب بیمه عمر و مراقبتهای بلندمدت همچنان رایجترین الگو است. برخی شرکتها پوششهای دیگری نیز به این ترکیب افزودهاند؛ مانند محصولات ترکیبی «عمر، مراقبت بلندمدت و ازکارافتادگی». |
کاوش در راهکارهای بستهای برای پوشش نیازهای مراحل مختلف زندگی |
• ارائه جامع مزایای عمر و غیرعمر همچنان برای بازارهای سازمانی و بیمههای اختیاری/گروهی اهمیت بالایی دارد و پوششهای جدیدی همچون بیمه حیوانات خانگی نیز به آنها افزوده شدهاند.• سایر اشکال نوظهور بستهبندی که همواره تحت این عنوان شناخته نمیشوند، بر نقش بیمه عمر در کل برنامهریزی مالی بیمهگزار تمرکز دارند؛ نظیر تلفیق محصولات بیمهای در طرح بازنشستگی و ارائه بیمه بهعنوان بخشی از بستههای جامع خدمات مالی. |
تمرکز تداومیافته بر مزایای تندرستی در محصولات دارای پوششهای الحاقی |
• کانون اصلی تمرکز بر برنامههای تندرستی بوده است. درحالیکه تخفیف در حقبیمه بهعنوان پاداشِ سبک زندگی سالم محبوبیت زیادی یافته، مزایای دیگری همچون غربالگری و تشخیص زودهنگام سرطان نیز در حال پیادهسازی است. |
این طراحیهای محصول کدام دسته از نیازهای مشتریان را هدف قرار میدهند؟
محورهای کلیدی |
یافتهها و بینشها |
ایجاد توازن میان بهصرفهگی هزینهها، سهولت و سادهسازی با پوشش جامع |
• محرک اصلی نوآوری در طراحی محصول، نیاز به ایجاد توازن کارآمد میان هزینهها، انعطافپذیری و سادهسازی است.• محصولات مستقل[82] که تنها یک نوع مزیت مشخص را هدف میگیرند، ممکن است برای کاربرانی که از آن مزیت خاص استفاده نمیکنند، بیش از حد گران باشند. در مقابل، محصولات همهکاره[83] که تلاش میکنند به نیازهای متعدد پاسخ دهند، ممکن است در ارائه ارزش بهینه به مشتریان ناکام بمانند.• تمرکز اصلی، بر طراحی و عرضه محصولاتی است که ضمن حفظ سادگی و مدیریت هزینهها، راحتی و پوشش جامع را برای بیمهگزاران به ارمغان آورند. |
طراحیهای مبتنی بر منافع متقابل بهعنوان محرک نوآوری |
• بیمهگران بهطور فزایندهای بر توسعه محصولاتی تمرکز دارند که سناریوهای برد-برد خلق میکنند و درعینحال، برای شرکتها و هم برای مصرفکنندگان سودمند هستند. |
ارتقای تجربه مشتری و بیشینهسازی ارزش طول حیات مشتری |
• طراحیهای نوآورانه علاوه بر اکتشاف راهکارهای مرتبط با محصول و مزایا، ارتقای تجربه مشتری و بیشینهسازی «ارزش طول حیات مشتری»[84] را هدف قرار میدهند. |
فرآیند طراحی و خلق این محصولات چگونه است؟
محورهای کلیدی |
یافتهها و بینشها |
غلیظتر بودن نوآوریهای تدریجی و تکاملی نسبت به تحولات بنیادین |
• نوآوری همواره نیازمند توسعه محصولاتی کاملاً جدید یا ورود به بازارهای دستنخورده نیست؛ حتی ویژگیها و تغییرات کوچک نیز میتوانند ورود محصولات به بازارهای جدید را تسهیل نمایند. |
تمرکز بر نوآوری فرآیندهای داخلی بهجای طراحی محصولات جدید |
• بهینهسازی فرآیندهای داخلی از طریق نوآوری میتواند مزایای رقابتی چشمگیری برای سازمانها به همراه داشته باشد. |
همراستایی با راهبردهای شرکت بهعنوان محرک نوآوری |
• نوآوریهایی که با راهبردها و ارزشهای کلی شرکت همراستا هستند، قدرت روایتگری و نام تجاری سازمان را تقویت مینمایند و مزایای متعددی در شبکه توزیع و فروش ایجاد میکنند. |
ریسک بهعنوان منبع و سرچشمه نوآوری |
• از ریسکهای بازار، ریسکهای رقابتی و تغییرات مقرراتی میتوان بهعنوان منابعی برای نوآوری، همواره استقبال کرد. |
بهرهگیری از همکاریهای بینرشتهای در مراحل ایدهپردازی |
• پرورش فرهنگ سازمانی، مشوقِ مشارکتِ فکری از تخصصهای گوناگون، برای ایدهپردازی مستمر و پویا، بسیار توصیه میشود. |
نهادینهسازی فرهنگ نوآوری و مدیریت ریسک افراد کلیدی |
• ترویج فرهنگ سازمانی نوآورانه که مشوق آزمودن و ارزشگذاری دیدگاههای متنوع باشد، همراه با حفظ دانش نهادی، برای شرکتهای بیمه اهمیت حیاتی دارد تا بتوانند خود را متمایز ساخته و طرحهای محصول را در بازاری رقابتی بهصورت هوشمندانه ارتقا بخشند. |
استفاده از منابع و تجارب جهانی بهعنوان منبعی الهامبخش |
• ارتباط و همکاری مستمر با همتایان بینالمللی برای کشف فرصتهای جدید بازار و اطمینان از پیادهسازی موفق نوآوریهای آزمودهشده در بازار آمریکا بسیار حائز اهمیت است. |
شرکتها چگونه این محصولات را نرخگذاری، توزیع و اداره میکنند؟
محورهای کلیدی |
یافتهها و بینشها |
بخشبندی بازار و راهبردهای نرخگذاری برای شناسایی بازار هدف |
• افزودن یا اصلاح مزایای غیرعمر، لزوماً به معنای افزایش هزینهها برای بیمهگران نیست؛ بلکه همراستاسازی ویژگیهای محصول با بخشهای مشخصی از بازار اهمیت بیشتری دارد. محصولاتی که به نیازهای معین گروههای هدف بهروشنی پاسخ میدهند، عملکرد بهتری در بازار دارند. |
الگوهای توزیع و فروشِ نمایندهمحور، مؤلفههایی کلیدی در طراحی محصول |
• شرکتها میتوانند از تیمهای اختصاصی نمایندگان فروش برای تبیین ارزش محصولات به مشتریان در زمان خرید بهره جویند. سایر کانالهای توزیع، مانند بسترهای دیجیتال، غالباً در فروش محصولات نوآورانه با چالش مواجه میشوند، زیرا بر پیامرسانی ساده و خودآموزی مشتری متکی هستند؛ امری که انتقال ویژگیهای پیچیده یا ارزش پیشنهادی محصول را دشوار میسازد. در نتیجه، الگوهای نمایندهمحور برای محصولات پیچیده یا نوآورانه، اثربخشتر باقی میمانند، درحالیکه آزمودن کانالهای توزیع جایگزین نیز میتواند امکان چرخش به بازارهای جدید را بدون نیاز به طراحی مجدد محصول فراهم آورد.• اکثر محصولات نوآورانه همچنان توسط نمایندگان فروش عرضه میشوند تا فروش مستقیم به مصرفکنندگان؛ چراکه حاوی ویژگیهای متعدد و پیچیدهای هستند که توضیح آنها به مشتری دشوار است. نمایندگان باتجربه همچنین میتوانند بازخوردهای ارزشمندی را درباره ویژگیهایی که بیشترین جذابیت را برای مشتریان دارند به بیمهگران منعکس کنند. |
اهمیت کلیدی زیرساختهای اداری و فناوری در مباحث نوآوری |
• معرفی محصولات و مزایای جدید ممکن است شرکتها را ملزم به تنظیم و سفارشیسازی سامانهها و فرآیندهای اداری و پشتیبانیِ موجود کند. پیشرفتهای فناوری میتواند اجرای این اصلاحات را تسهیل نماید.• شرکتها باید هوشیاری بیشتری نسبت به زمانبندی تأییدیههای نظارتی داشته باشند؛ زیرا فرآیندهای کندِ ثبت و محافظهکاری نهادهای ناظر میتواند تلاشهای مربوط به عرضه محصول به بازار[85] را تحت تأثیر قرار دهد. |
تقاضای بازار به چه صورت است؟
محورهای کلیدی |
یافتهها و بینشها |
بیمه عمر همراه با مزایای غیرعمر، همچنان فروختنی است نه خریدنی |
• شرکتهای بیمه معمولاً فرآیند توسعه محصول را با شناسایی مشکلات خاص آغاز میکنند و سپس محصولات و طرحهای جدید متمرکز بر مزایای غیرعمر را به بازار عرضه مینمایند.• بهرغم این نوآوریها، همچنان تقاضای فعالانهای از سوی خریداران بالقوه برای مزایای غیرعمر مشاهده نمیشود (یعنی مشتریان خود به دنبال خرید آن نمیآیند).• با هدف پر کردن این شکاف، شرکتهای بیمه به جای اتکا بر جستجوی خودجوش مشتریان، از نمایندگان و کانالهای متنوع توزیع برای آگاهیبخشی به مصرفکنندگان درباره ارزش و مزایای این پوششها بهره میگیرند. |
نوسان تقاضا متناسب با تغییرات فضای مقرراتی |
• محیطهای قانونی و شرایط بازار بر حجم تقاضا اثر میگذارند؛ بهطوریکه برخی تغییرات مقرراتی (مانند قانون مراقبتهای واشنگتن[86]) و شرایط حاکم بر بازار میتوانند موجب افزایش یا کاهش تقاضا برای برخی محصولات و طرحهای خاص شوند. |
۱.۴ انواع نوآوری در مزایا و محصولات
مصاحبههای انجامشده، نشاندهنده طیف گستردهای از نوآوریها در حوزه محصول است که در حال حاضر توسط شرکتهای بیمه دنبال میشوند تا ارزشهایی فراتر از تعهدات سنتی فوت را در اختیار مشتریان قرار دهند.
۱.۱.۴ محصولات ترکیبی
یکی از محورهای اصلی مطروحه، افزودن مزایای غیرعمر به بیمهنامهها و توسعه محصولات ترکیبی، بهویژه ادغام بیمه عمر با پوشش مراقبتهای بلندمدت (Life/LTC) بود. مصاحبهشوندگان اشاره کردند که محصولات ترکیبی عمر و مراقبتهای بلندمدت، از متداولترین نوآوریها در بازار به شمار میآیند. همراستا با یافتههای بخش مرور ادبیات، بیمهگران در پاسخ به تقاضای فزاینده بازار، در حال گسترش سبد محصولات ترکیبی خود هستند. آنها بهشکلی فعالانه در حال ارزیابی ساختارهای پایه[87] و چینشهای گوناگونِ مزایا هستند تا ارزش ارائهشده به بیمهگزار و انعطافپذیری محصول را ارتقا بخشند. این طراحیها با هدف برطرف ساختن دغدغه «استفاده کن یا از بین میرود» که معمولاً در بیمهنامههای مستقل مراقبتهای بلندمدت مطرح است، شکل گرفتهاند؛ بدینصورت که تضمین میکنند بیمهگزاران یا ذینفعان آنها، صرفنظر از اینکه در نهایت نیازمند خدمات مراقبتهای بلندمدت بشوند یا خیر، از مزایای مالی بیمهنامه بهرهمند خواهند شد.
برخی بیمهگران به دلیل افزودن ساختارهای منعطف در پرداخت حقبیمه (نظیر گزینههای پرداخت چندمرحلهای)، شاهد رشد بیشتر تقاضا بودهاند؛ امری که دسترسی نسلهای جوانتر به این محصولات را تسهیل کرده است. همچنین شرکتهای بیمه بهبود تجربه پرداخت خسارت را بخشی از تلاشهای نوآورانه کلانتر خود در حوزه محصولات ترکیبی میدانند؛ چراکه ارتقای این مؤلفه تأثیر بسزایی بر رضایت کلی بیمهگزاران بر جای میگذارد.
با این حال، برخی دیگر از مصاحبهشوندگان خاطرنشان کردند که تمامی محصولات ترکیبی موفق نبودهاند. پارهای از شرکتها پس از دریافت اینکه برخی طرحهای ترکیبی، همخوانی مناسبی با نیازهای بازار هدفشان ندارند، عرضه آنها را متوقف کردهاند. آنها متوجه شدند که گنجاندن گزینههای بیش از حد در یک محصول واحد، گاه به پیچیدگی ساختار و ابهام در ارزش پیشنهادی آنها میانجامد و بازاریابی و فروش مؤثر محصول را با دشواری روبهرو میسازد. حتی یکی از بیمهگران دریافت که معرفی محصول ترکیبی موجب افزایش فروش بیمهنامه مستقل شده است؛ رویدادی که در نهایت به خروج آن شرکت از بازار محصولات ترکیبی انجامید.
۲.۱.۴ بستهبندی محصولات
یکی از مصاحبهشوندگان بر تمرکز روزافزون بر بستهبندی محصولات تأکید کرد؛ رویکردی که در آن بیمه عمر بهجای آنکه محصولی مستقل در نظر گرفته شود، در قالب یک راهبرد جامعترِ برنامهریزی مالی یا سلامت مالی گنجانده میشود. این رویکرد غالباً خدمات ارائهشده را متناسب با مراحل مختلف زندگی بیمهگزار تنظیم میکند و به بیمهگران امکان میدهد پوششها و تعهدات را بر پایه نیازهای متغیر فرد بازآفرینی کنند؛ نیازهایی نظیر تأمین و صیانت از درآمد در دوران اشتغال، مزایای ازکارافتادگی در دوران بازنشستگی و بیمه خودرو در زمان لزوم. این دگرگونی، بازتعریفِ اعتماد نسبت به بیمه است؛ بیمه دیگر صرفاً محصولی برای فروش نیست، بلکه ابزاری برای تحقق امنیت مالی مادامالعمر و پوشش فراگیر به شمار میآید که پاسخگوی کلیه نیازهای مالی مشتری است و در نتیجه وفاداری و ماندگاری مشتریان را تقویت میکند.
۳.۱.۴ مزایای جانبی یا الحاقی
همچنین، مصاحبهها روند فزاینده آزمودن مزایای الحاقی، بهویژه موارد مرتبط با تندرستی و مراقبتهای پیشگیرانه را برجسته ساختند. بهعنوان مثال، برخی طرحهای مرتبط با تندرستی به ازای دستیابی به اهداف تناسب اندام، مشوقهای مالی نظیر تخفیف در حقبیمه یا کارتهای هدیه ارائه میدهند. نمونه دیگر، اعتبارسنجی و تأیید سبک زندگی سالم در مرحله ارزشیابی ریسک و صدور بیمهنامه است تا از همان ابتدای قرارداد، تخفیفهایی در حقبیمه اعمال شود. افزون بر این، برخی بیمهگران در حال ارائه دسترسی به آزمایشهای غربالگری پیشرفته بهعنوان مزایای مازاد هستند تا به تشخیص زودهنگام سرطان و سایر بیماریها یاری رسانند. این خدمات الحاقی بیانگر تلاشی راهبردی جهت خلق ارزشی ملموس و بیدرنگ برای بیمهگزاران، ترویج رفتارهای سلامتمحور و کاهش بالقوه ریسک خسارتهای بلندمدت است.
یکی از مشارکتکنندگان که در یک سازمان بیمهای برادرانه و تعاونیمحور[88] فعالیت میکرد، از بهبود چشمگیر در نرخهای فسخ بیمهنامه[89] و تجربه خرید بیمهنامه فوت بیمهگزارانی خبر داد که در برنامههای خیریه و فعالیتهای داوطلبانه اجتماعی آن نهاد حضوری فعال داشتند.
۴.۱.۴ سایر مزایا
اگرچه مزایای غیرعمرِ یادشده پیش از انجام مصاحبهها نیز برای تیم پژوهش شناختهشده بودند، اما مصاحبهها گونههای نوظهور و نامتعارفتری از خدمات ارزشافزوده را نیز آشکار ساختند. نمونههایی از این دست عبارتاند از: محصولات بیمهای مبتنی بر بیتکوین، بنسازههای یکپارچه برنامهریزی مالی و خدمات مشاوره مراقبت از سالمندان و بیماران؛ که هریک نشاندهنده رویکردهای نوینی هستند که بیمهگران برای گسترش ارزش پیشنهادی خود فراتر از ساختارهای سنتی تعهدات، به کار میگیرند.
این خدمات تمایل دارند بر محورهای آموزش، راهنمایی و پشتیبانی از سبک زندگی تمرکز کنند؛ امری که بازتابدهنده هدفی کلانتر برای ارتقای سلامت و رفاه بیمهگزاران در ابعاد گوناگون زندگی است. برای نمونه، از بنسازههای برنامهریزی مالی نهتنها برای تقویت سواد مالی[90] مشتریان، بلکه برای شکلدهی به رفتارهای مسئولانهتر مالی استفاده میشود که این امر بهنوبه خود میتواند ریسک بیمهگر را کاهش دهد. به همین ترتیب، خدمات مشاوره مراقبت برای کمک به بیمهگزاران و خانوادههایشان در شناخت و مدیریت زیستبوم خدمات مراقبتی و فرآیند دریافت خسارت طراحی شدهاند و حمایتی فراتر از پرداختهای صِرف مالی فراهم میآورند.
در مجموع، انواع نوآوریهای شناساییشده در مصاحبهها نشاندهنده تلاشی فراگیر در سطح صنعت بیمه برای ارائه مزایایی جامعتر، کلنگرانه و پیشدستانه است؛ با این هدف که بیمهگران ارتباط، تعامل و ارزش طول حیات مشتریان خود را به بالاترین سطح برسانند.
۲.۴ نیازهای مصرفکنندگان بهعنوان محرک طراحی محصول
در جریان مصاحبهها، مجموعهای از پرسشها با هدف شناسایی محرکهای بنیادین نوآوری با تمرکز بر علل عرضه محصولات جدید و بازطراحی محصولات جاری مطرح شد. مصاحبهشوندگان تأکید کردند که انتظارات مصرفکنندگان نقشی محوری در جهتدهی به نوآوریهای محصول در صنعت بیمه عمر ایفا میکنند. در میان گفتگوها چندین محور پرتکرار پدیدار شد که همگی نشان از اجماع نظر بر یک اصل داشتند: طراحی محصولات بر محور نیازها، رفتارها و سلایق بیمهگزاران، نقشی حیاتی در پذیرش محصول و استمرار تعامل بلندمدت ایفا میکند.
۱.۲.۴ برقراری توازن میان بهصرفهگی هزینهها و سهولت، با سادگی و یکپارچگی
بسیاری از نوآوریها در طراحی محصول، ناشی از نیاز به برقراری تعادل میان پوشش جامع بیمهای و بهینهسازی هزینهها برای بیمهگر و بیمهگزار است. مصاحبهها نشان داد بسیاری از شرکتها بر این باورند که محصولات مستقل (که صرفاً یک نوع مزیت را پوشش میدهند) به دلیل دغدغه «استفاده کن یا از بین میرود»، ممکن است برای مشتریانی که از آن مزیت خاص بهره نمیگیرند بیش از حد گران تمام شوند. در مقابل، محصولات همهکاره که میکوشند چندین نیاز گوناگون را بهطور همزمان برآورده سازند، ممکن است ارزش بهینهای به مشتری تحویل ندهند و حتی هزینهای سنگینتر از محصولات تخصصی در پی داشته باشند. ازاینرو، کانون توجه شرکتهای بیمه بر یافتن نقطه تعادل بهینه میان عرضه مزایای نوآورانه غیرعمر و تضمین سهولت کاربری استوار است. یکی از رویکردهای اتخاذشده در صنعت، تعدیل طراحی محصول از طریق کاستن از ویژگیهایی است که ارزش چندانی برای بیمهگزاران ندارند و تخصیص منابع حاصل از این صرفهجویی به تأمین مالی مزایای جدید غیرعمر است. علاوه بر این، لحاظ کاهش هزینههای ناشی از مزایای غیرعمر (مانند ارتقای سلامت ناشی از سبک زندگی) در محاسبات نرخگذاری نیز راهبردی دیگر است که به کار گرفته میشود.
علاوه بر بهینهسازی هزینهها، مؤلفههایی نظیر سادگی، انعطافپذیری و سهولت در انتقال پیام، بارها بهعنوان دیگر اولویتهای بنیادین در طراحی محصول ذکر شدند. برخی شرکتها بهجای افزودن مداوم ویژگیهای پیچیده، اولویت خود را بر ساخت محصولات شفاف، روان و ساده با ارزشهای پیشنهادی روشن، قرار دادهاند. شماری از مصاحبهشوندگان اشاره کردند که نوآوری همواره مستلزم افزودن ویژگیهای تازه نیست؛ بلکه سادهسازی ساختار محصول میتواند درک مصرفکننده را ارتقا داده و روایتگری مؤثرتری را میسر سازد که این امر بهنوبه خود امکان فروش را افزایش میدهد و از شبکههای توزیع و تعامل با مشتری پشتیبانی مینماید.
۲.۲.۴ طرحهای مبتنی بر منافع متقابل[91]
یکی دیگر از محورهای کلیدی، تمرکز فزاینده بیمهگران بر توسعه محصولاتی بود که منافع مشترک شرکتها و مصرفکنندگان را تأمین میکنند. مصاحبهشوندگان بیان کردند که با ایجاد انگیزه در بیمهگزاران جهت در پیش گرفتنِ رفتارهای سالمتر مانند ورزش منظم، تغذیه متعادل و اقدامات مراقبتی پیشگیرانه، شرکتهای بیمه میتوانند کیفیت زندگی مشتریان خود را بهشکلی چشمگیر ارتقا بخشند. این محصولات با هدف ترغیب تغییرات مثبت در سبک زندگی طراحی شدهاند که به بهبود شاخصهای سلامت و کاهش هزینههای درمانی میانجامد.
افزون بر این، مشارکتکنندگان خاطرنشان کردند که ترویج سبک زندگی سالم نهتنها به نفع بیمهگزاران است، بلکه به بیمهگران نیز کمک میکند ریسکهای مرگومیر و بیماریزایی[92] خود را بهشکلی کارآمدتر مدیریت کنند. شرکتهای بیمه با تشویق عادتهای سالمتر میتوانند احتمال بروز بیماریهای مزمن در میان بیمهگزاران را کاهش دهند که این امر به کاهش مراجعات خسارت و افت کل هزینهها منجر میشود. این همراستایی منافع، سناریویی «برد-برد» پدید میآورد که در آن هر دو طرف از سلامت پایدارتر و ثبات مالی بهرهمند میگردند.
علاوه بر مشوقهای سبک زندگی، بیمهگرانی که خدمات مکمل برنامهریزی مالی را در سبد محصولات خود ادغام میکنند، به پرورش بیمهگزارانی آگاهتر و منطقیتر یاری میرسانند؛ مشتریانی که برای اتخاذ تصمیمهای مالی صحیح درباره نیازهای بیمهای خود از توانمندی بهتری برخوردارند. شرکتهای بیمه با ارائه منابع و رهنمودهای سلامت مالی، به بیمهگزاران کمک میکنند تا ارزش پوششهای خود را عمیقتر درک کنند؛ رویکردی که در نهایت رفتارهای مسئولانهتر بیمهگزاران و کاهش ریسک برای بیمهگر را در پی خواهد داشت.
۳.۲.۴ تجربه مشتری و ارزش طول حیات[93] مشتری
از سایر موضوعات برجسته، اهمیت ارائه تجربه مشتریِ برتر در طول چرخه حیات بیمهنامه بود. این امر شامل بهبود مسیر اولیه خرید، افزایش نقاط تماس معنادار و حفظ پیوند و کارآمدی بیمهنامه در گذر زمان است. چند تن از مصاحبهشوندگان به تلاشها برای زدودن اصطکاک از فرایند خرید، بهویژه در بخش ارزشیابی ریسک و صدور بیمهنامه اشاره کردند. فرایند سنتی صدور که معمولاً طولانی، مبهم و همراه با اضطراب ناشی از ریسک عدمپذیرش است، بهعنوان مانعی جدی در برابر خرید ارزیابی شد. در پاسخ به این چالش، برخی بیمهگران همگام با نوآوری در طراحی محصول، در حال ارزیابی الگوهای تسریعشده یا خودکارِ صدور هستند تا فرآیندی سریعتر و مشتریپسندتر خلق کنند.
با این وجود، نوآوری در تجربه مشتری فراتر از لحظه خرید و صدور امتداد مییابد. تعدادی از مشارکتکنندگان بر لزوم تقویت تعاملاتِ پس از فروش از طریق ارائه پشتیبانی و ارزش مازاد در سرتاسر دوران اعتبار بیمهنامه تأکید ورزیدند. این اقدامات شامل دسترسی به خدمات برنامهریزی مالی، اطلاعرسانی پیشدستانه درباره ویژگیهای قرارداد و طرحهای تندرستی است. در مرحله پرداخت خسارت نیز برخی بیمهگران مشاوران ویژه فرآیند خسارت را به کار گرفتهاند تا ذینفعان را در این مسیر که اغلب روندی پیچیده و از نظر عاطفی دشوار است، راهنمایی کنند. این خدمات نهتنها اعتماد و رضایت را تعمیق میبخشند، بلکه در بازاری رقابتی عاملی حیاتی برای تمایز محسوب میشوند. مجموع این تلاشها نشاندهنده گردشی بنیادین به سمت ایجاد روابط ماندگار با بیمهگزاران بهجای تمرکز صرف بر معامله اولیه است.
مفهوم «ارزش طول حیات مشتری» نیز بارها، چه از بعد نتایج مالی و چه از منظر تعاملات ارتباطی، مورد تأکید قرار گرفت. مصاحبهشوندگان تمایل خود را برای تغییر نگرش عمومی نسبت به بیمه عمر ابراز کردند؛ بدینمعنا که بیمه از یک معامله یکباره به خدمتی پویا تبدیل شود که در مراحل گوناگون زندگی پشتیبان بیمهگزار است. این رویکرد شامل عرضه ابزارها، خدمات یا مزایایی است که فراتر از کارکرد هستهای بیمه امتداد یافته و نیازهای گستردهتر فرد را پوشش میدهند.
در مجموع، یافتهها نشاندهنده درک فزاینده این واقعیت است که نوآوری موفق در محصول، ریشه در تجربیات و انتظارات مصرفکنندگان دارد. بهبود تجربه کاربری و ترویج تعامل پیوسته، درست به اندازه ویژگیهای ذاتی محصول در خلق ارزش بلندمدت برای بیمهگران و بیمهگزاران، تعیینکننده است. شرکتهای بیمه میتوانند تجربه کاربری را از طریق سرمایهگذاری بر آموزش نمایندگان فروش و تولید منابعی که به درک بهتر محصول توسط مصرفکننده کمک میکند ارتقا بخشند و جهتگیری سازمان را از «بستن صرف یک قرارداد» به سمت «پرورش روابط آگاهانه و پایدار با مشتری» تغییر دهند.
۳.۴ فرآیند طراحی و نوآوری
در پاسخ به پرسشهای مربوط به فرآیند توسعه محصول و چگونگی مواجهه با نوآوری، مصاحبهشوندگان بر تجربه خود تأکید کردند مبنی بر اینکه نوآوری اثربخش در محصول، صرفاً دستاورد جرقههای ناگهانی و لحظهای نیست، بلکه بازتابی از یک فرآیند توسعه ساختاریافته، تکرارپذیر و مبتنی بر همکاری مشترک است.
۱.۳.۴ نوآوری تدریجی[94] در برابر نوآوری تحولآفرین[95]
یک دیدگاه مشترک این بود که نوآوری تدریجی و گامبهگام نقشی بنیادین در توسعه محصول ایفا میکند. بسیاری از شرکتها نوآوری را نه یک رویداد منفرد، بلکه حاصل جمعِ اصلاحات پیوسته و کوچک در طول زمان میدانند.
نمودار ۱: ماتریس بلندپروازی در نوآوری[96]
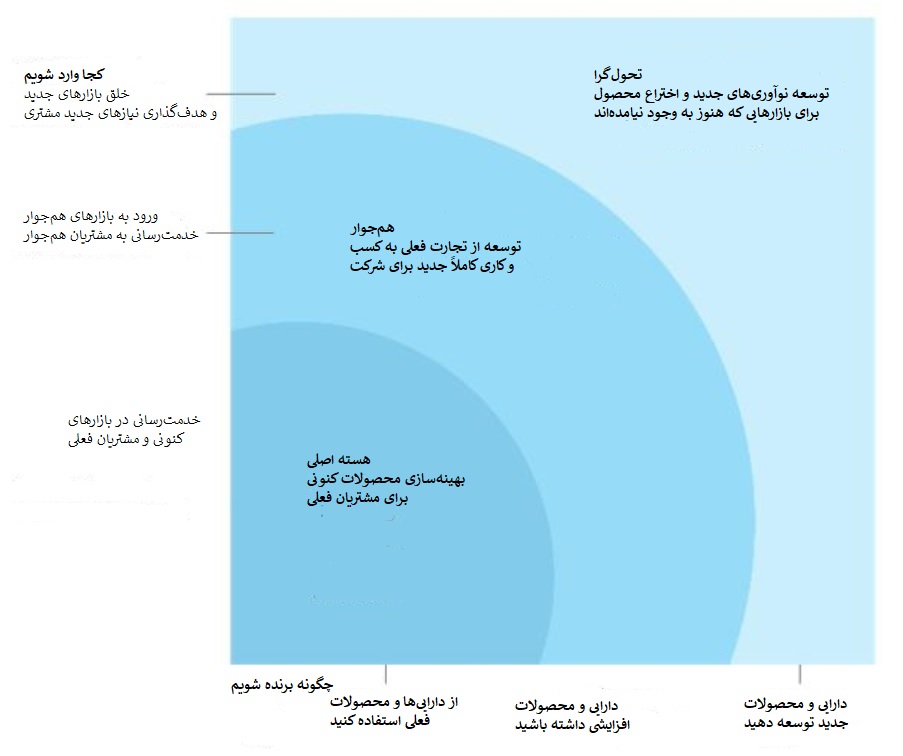
منبع: بنسی ناگی و جف تاف، «مدیریت سبد نوآوری»، هاروارد بیزینس ریویو (می ۲۰۱۲)
چندین نفر از مصاحبهشوندگان به «ماتریس بلندپروازی در نوآوری» (نمودار ۱) بهعنوان چارچوبی در مرحله ایدهپردازی اشاره کردند. بهجای تمرکز انحصاری بر نوآوریهای تحولآفرین که اغلب نیازمند سرمایهگذاری اولیه سنگین و پذیرش ریسک بالای بازار است، بسیاری از بیمهگران بر «نوآوریهای همجوار»[97] تمرکز میکنند. این نوآوریها شامل توسعههای ملایم در ساختار محصولات موجود و الگوهای توزیع است؛ نظیر تعدیل در شاسی و ساختار پایه، بازنگری در شرایط تعهدات و بهبود تاکتیکهای فروش نمایندگان، که عموماً پایدارتر بوده و پیادهسازی آنها نسبت به بازطراحیهای کلان بسیار آسانتر است. همچنین این رویکرد عرضه محصولات موجود به بازارهای مجاور و مشتریان همجوار را شامل میشود.
برای نمونه، یکی از مصاحبهشوندگان اشاره کرد چنانچه نسخه خاصی از یک محصول در بدو ورود به بازار موفق نشود، لزوماً به معنای نقص در طراحی ذاتی آن نیست؛ بلکه تیم توسعه ممکن است جایگاهیابی محصول یا بخشبندی مشتریان هدف را مجدداً ارزیابی نماید و محصول را متناسب با یک بازار مجاورکه در آن شانس پذیرش بالاتری دارد، تعدیل کند.
با این وجود، برخی سازمانها بهویژه در واکنش به دگرگونیهای عمده در شرایط بازار یا نیازهای نوظهور مشتریان، دگرگونیهای بنیادین در محصول را نیز بهطور فعال پیگیری میکنند. بهعنوان مثال، محصولاتی با مزایای ادغامشده با سلامت که در بازار ایالات متحده یک نوآوری تحولآفرین قلمداد میشدند، نخستین بار در بازار آفریقای جنوبی توسعه یافتند. این آزمونهای اولیه، درسآموختههای گرانبهایی فراهم ساخت که بعدها متناسب با بستر بازار آمریکا، بومیسازی شد و به بیمهگران امکان داد به مطالباتِ درحالتحولِ بیمهگزاران داخلی پاسخ دهند.
۲.۳.۴ نوآوری درونسازمانی[98]
نوآوری در صنعت بیمه عمر فراتر از معرفی طرحهای تازه برای محصولات است. چند تن از مصاحبهشوندگان بر اهمیت نوآوری درونسازمانی بهعنوان پیشران حیاتی رقابتپذیری بلندمدت تأکید کردند. برخی شرکتها بهجای تمرکز صرف بر عرضه مداوم محصولات تازه، در حال سرمایهگذاری بر قابلیتها و فرآیندهای داخلی هستند تا موقعیت خود را در بازار متمایز سازند.
یکی از فعالان اشاره کرد که شناخت و درک ارزش طول حیات مشتری میتواند در پیشبرد فروش، اثری معادل با نوآوری در خودِ محصول داشته باشد. با تمرکز بر تمام چرخه حیات، روابط با مشتری و کلیت نیازهای مالی او در طول دوران زندگی، بیمهگران میتوانند وفاداری بیمهگزاران را جلب کنند که این امر بهنوبه خود فروشهای مکرر و چندگانه از یک مشتری واحد را به همراه خواهد داشت. این رویکرد شامل ارائه مزایای الحاقی، نظیر بنسازههای برنامهریزی مالی، برای جذب و حفظ مشتریان از طریق پاسخگویی به نیازهای گستردهتر سلامت مالی آنها است. چنین رویکردی وضعیتی برد-برد برای شرکت میآفریند؛ زیرا ارائه مشاورههای مالی به پرورش پایگاه مشتریانی آگاهتر و از نظر مالی باثباتتر میانجامد که در نهایت سودآوری سازمان را ارتقا میدهد.
علاوه بر این، در گفتگوها بر اهمیت بهینهسازی تصمیمگیری در نقطه فروش تأکید شد. پیشرفت در الگوهای ارزیابی ریسک و صدور که میتواند سرعت و دقت ارزیابیهای اولیه ریسک را بهبود بخشد، نسبت به معرفی طرحهای کاملاً جدیدِ محصول، پتانسیل بالاتری برای اثرگذاری بر عملکرد کلی کسبوکار دارد. این نوآوریهای درونسازمانی به روانسازی عملیات، کاستن از اصطکاک در مسیر مشتری و در نهایت ارتقای تجربه جامع مشتری کمک شایانی میکنند.
۳.۳.۴. ریسک بهعنوان منبع نوآوری
شماری از مصاحبهشوندگان بر اهمیت ریسکهای بازار، رقابتی و ژئوپلیتیک بهعنوان شتابدهندههای نوآوری تأکید ورزیدند. بهجای نگرش به نوسانات و عدمقطعیتها صرفاً در قامت تهدید، برخی بیمهگران از آنها برای طراحی محصولاتی بهره میگیرند که پاسخگوی اضطرابها و مطالبات نوظهور مصرفکنندگان باشد.
-
ریسک بازار[99]: برای مثال، یکی از مصاحبهشوندگان به توسعه «مستمری ثبتی مبتنی بر شاخص» (RILAs)[100] اشاره کرد؛ محصولی که در پاسخ به بیثباتی بازار خلق شد و به مصرفکنندگان محصولی اندوختهساز همراه با پوشش درونی در برابر افت بازار ارائه میدهد. در بخش مزایای غیرعمر نیز یکی دیگر از فعالان به افزودن ویژگیهایی نظیر حقبیمههای اقساطی/دورهای[101] و اصلاح تضامین در یک محصول ترکیبی در واکنش به شرایط اعتباری حاکم بر سال ۲۰۱۳ اشاره کرد. این تجارب نشان میدهند که چگونه انطباق با نیروهای بیرونی میتواند به خلق محصولات متمایز بیانجامد.
-
ریسک رقبا[102]: فعالیت رقبا بهطور مشخص بهعنوان محرکی نیرومند برای نوآوری یاد شد. مصاحبهشوندگان اشاره کردند درحالیکه شرکتهای اندکی جایگاه خود را بهعنوان نوآوران تحولآفرین تثبیت میکنند، بسیاری، راهبرد «پیروِ سریع»[103] را در پیش میگیرند: آنها چگونگی معرفی محصولات یا ویژگیهای جدید توسط رقبا را نظاره کرده، بازخورد بازار را میسنجند و بلافاصله نسخههای اختصاصی خود را عرضه میکنند. این رویکرد ریسک ناشی از «نخستین بودن در بازار» را به حداقل میرساند و همزمان به بیمهگران امکان میدهد رقابتپذیر بمانند و به روندهای نوظهور پاسخ دهند. کارشناسان تأکید داشتند که عرضه محصولات رقبا، راهبردهای توزیع و جایگاهیابی آنها در بازار را بهدقت رصد میکنند تا شکافهای بالقوه در سبد محصولات خود را شناسایی کنند و تغییراتی تدریجی در محصولات خود، اعمال نمایند. سازمانهای آیندهنگر بهجای برخوردی واکنشی، از هوشمندی رقابتی بهعنوان ابزاری پیشدستانه برای پیشبینی تحولات و تعریف ارزشهای پیشنهادی منحصربهفرد استفاده میکنند.
-
ریسک مقرراتی[104]: تغییرات در محیط مقرراتی و قانونی نیز محرک مهمی برای بازطراحی محصولات شناخته شد. همانطور که در بخش مرور ادبیات ذکر شد، نهادهای ناظر شروع به تصویب قوانینی با هدف پاسخ به تقاضا برای خدمات مراقبتهای بلندمدت کردهاند. هنگامیکه تقاضای بازار تحت تأثیر تغییرات قانونی قرار میگیرد، شرکتهای بیمه میتوانند با خلق محصولات جدید یا بازطراحی محصولات جاری جهت پاسخ به نیازها و مطالبات در حال تحول، بهشکلی فعالانه دست به انطباق و نوآوری بزنند.
۴.۳.۴ همکاری بینرشتهای در مرحله ایدهپردازی[105]
همکاری سازمانی و پایش محیطی در کانون فرآیند طراحی محصول قرار دارند. مصاحبهشوندگان بر اهمیت ایدهپردازی بینرشتهای با مشارکت تیمهای بیمسنجی، واحدهای بازاریابی، شرکای توزیع و سایر ذینفعان تأکید کردند. آنها اشاره داشتند که شرکتها بهطور فزایندهای از بازخوردهای شبکه توزیع و بیمهگزاران استقبال میکنند، با این آگاهی که این دیدگاهها میتوانند نیازهای پاسخدادهنشده یا روندهای نوظهور را آشکار سازند. مشارکتکنندگان یادآور شدند که ایدههای مراحل اولیه، لزوماً نباید از ابتدا کاملاً عملیاتی و بینقص باشند، چراکه صیقلدادن و تکامل تدریجی، جزئی جداییناپذیر از فرآیند نوآوری است.
۵.۳.۴ فرهنگ سازمانی و ریسک افراد کلیدی
یکی دیگر از محورهای مکرر، نقش فرهنگ سازمانی در بالندگی نوآوری بود. شرکتهایی که در نوآوری به موفقیت میرسند، غالباً فرهنگی را پرورش میدهند که مشوق آزمودن است، شکست در مراحل اولیه را تاب میآورد و برای نظرات کلیه بخشهای سازمان، ارزش قائل است. شرکتهای نوآوریمحور همچنین میکوشند تا اطمینان یابند کارکنان هم پیشینه تاریخی محصولات موجود و هم نیازهای متحول بازار را بهخوبی درک میکنند؛ امری که از «اختراع دوباره چرخ» یا ناهمراستایی با اهداف راهبردی جلوگیری میکند.
همچنین، مصاحبهشوندگان به ماهیت همگن و مشابهپذیرِ[106] محصولات بیمهای اذعان کردند و متذکر شدند که طرحهای بیمهای بهسادگی توسط رقبا کپیبرداری میشوند. در چنین فضایی، حفظ دانش سازمانی بهویژه در میان کارکنانی که منطق و پیشینه ویژگیهای محصولات موجود را درک میکنند، دارایی کلیدی سازمان محسوب میشود. این عمق شناخت به شرکتها یاری میرساند تا در حین حفظ عناصر متمایزکننده خود در بازاری شلوغ و رقابتی، دست به ارتقا و تکامل هوشمندانه محصولات بزنند.
۶.۳.۴ منابع و تجارب جهانی
بسیاری از بیمهگران آمریکایی بهعنوان بخشی از شرکتهای مادر جهانی فعالیت میکنند که دسترسی به شبکهای گسترده از شعب و شرکتهای تابعه را برای آنها فراهم میسازد. مصاحبهشوندگان اذعان کردند، این نوع حضور بینالمللی میتواند مزیتی چشمگیر در هدایت نوآوری باشد. شرکتهایِ دارای دسترسی بینالمللی میتوانند از درسآموختههای سایر بازارها بهرهمند شوند و درعینحال، از راهبردهای موفق و پروژههای کماثرتر درس بگیرند. این همکاریهای فرامرزی امکان بهاشتراکگذاری تجارب برتر، درسآموختهها، توسعه الگوهای مستحکمتر و کمک به تعیین مفروضات بیمسنجی بر پایه تجربیات گستردهتر بازار را میسر میسازد.
با این حال، ماهیت جهانی این سازمانها میتواند چالشهایی نیز به همراه داشته باشد. هماهنگسازی فرآیند تصمیمگیری میان چندین منطقه زمانی گوناگون و انطباق راهبردها با الزامات حاکمیتی و نظارتی منطقهای ممکن است شتاب نوآوری را کُند سازد. افزون بر این، یافتههای حاصل از مصاحبههای بینالمللی نشان داد که نیازهای مصرفکنندگان، بسترهای مقرراتی و الگوهای توزیع در بازارهای گوناگون، تفاوتهای چشمگیری با یکدیگر دارند. ازاینرو، به بیمهگران توصیه میشود پیش از بومیسازی طرحهای محصول و راهبردهای نوآوریِ توسعهیافته در خارج از کشور برای بازار آمریکا، این تفاوتها را بهدقت ارزیابی نمایند.
بهرغم این موانع و ملاحظات، مصاحبهشوندگان تأکید کردند که حفظ ارتباط منظم با همتایان جهانی همچنان یک مزیت رقابتی حیاتی است. همکاریهای مستمر میتواند فرصتهای جدیدی را برای انطباق با بازار آشکار سازد و اطمینان دهد که نوآوریهای نویدبخش در مرزهای یک منطقه جغرافیایی واحد محصور نمیمانند.
بهطور خلاصه، شرکتهای بیمه میتوانند نوآوری در محصول را از مسیرهای گوناگونی، از جمله طراحی محصولات جدید و ارتقای فرآیندهای درونسازمانی، دنبال کنند. نوآوری موفق، مستلزم برقراری توازنی دقیق میان امکانپذیری عملیاتی و بازده بالقوه سرمایهگذاری، در کنار درک عمیق نشانهها و سیگنالهای بیرونی است. شرکتهایی که نشانههای ناشی از نوسانات بازار، تحولات ژئوپلیتیک و پیشرفتهای رقبا را با هوشمندی رصد میکنند، در موقعیت بهتری قرار دارند تا به شیوههایی نوآوری کنند که همراستا با اهداف راهبردی و انتظاراتِ رو به تحول مشتریان باشد. همچنین، نوآوری اثربخش بر توازن میان ایدهپردازی خلاق، فرآیندهای ساختاریافته و فرهنگی استوار است که از طریق همکاریهای داخلی، بینشهای بیرونی و بهرهگیری راهبردی از منابع جهانی، از بهبود مستمر پشتیبانی میکند.
۴.۴ قیمتگذاری، توزیع و مدیریت
مصاحبهها نشان داد که نوآوری موفق در محصول در صنعت بیمه عمر، مستلزم ملاحظات دقیق در زمینه قیمتگذاری، راهبردهای توزیع و قابلیتهای اداری است. چندین مضمون کلیدی پدیدار شد که منعکسکننده رویکردهای متنوع بیمهگران برای متمایزسازی خود در بازاری رقابتی است.
۱.۴.۴ بخشبندی بازار[107] و راهبردهای قیمتگذاری
مصاحبهشوندگان بر اهمیت درک نیازهای مصرفکنندگان و همراستاسازی ویژگیهای محصول با بخشهای مشخص بازار تأکید کردند. نوآوریهایی که بهطور مؤثر نیازهای گروههای مشخصی از مشتریان را برآورده میسازند، عملکرد بهتری در بازار دارند. برای مثال، برخی بیمهگران عمداً حقبیمههای بالاتری برای محصولات خود تعیین میکنند و خود را بهعنوان نامهای تجاری ممتاز معرفی مینمایند که مزایای برتر، خدمات شخصیسازیشده یا تجربههای مشتری ارتقایافته ارائه میدهند. این رویکرد اذعان دارد که همه شرکتها قصد ندارند صرفاً بر اساس قیمت رقابت کنند، بلکه بر اساس ارزش کلی ارائهشده به بیمهگزاران رقابت میکنند.
چندین مشارکتکننده خاطرنشان کردند که عدم همراستایی میان طراحی محصول و جمعیتشناسی هدف میتواند موفقیت پیشنهادات جدید را تضعیف کند. برای نمونه، ویژگیهای نوآورانهای که برای یک بخش از مشتریان جذابیت دارند، ممکن است برای بخش دیگری کمتر مطلوب باشند؛ امری که اهمیت هدفگیری و جایگاهیابی دقیق بازار را برجسته میسازد. در چنین مواردی، ابزارهایی نظیر «ماتریس بلندپروازی در نوآوری» (که در بخش ۳.۴ به آن اشاره شد) میتواند به بیمهگران کمک کند تا ارزیابی کنند، آیا تغییر در تمرکز بازار هدف ضروری است یا خیر.
۲.۴.۴ مدلهای توزیع و فروش مبتنی بر نماینده[108]
اگرچه فناوری، کانالهای توزیع مستقیم به مصرفکننده را میسر ساخته است، بسیاری از بیمهگران همچنان بهشدت به فروش مبتنی بر نماینده، بهویژه برای محصولات پیچیدهتر یا با ارزش بالاتر، اتکا دارند. مصاحبهشوندگان تأکید کردند که نمایندگان همچنان بخش حیاتی مدل توزیع محسوب میشوند، زیرا مشاوره شخصیسازیشده ارائه داده و به ایجاد اعتماد با بیمهگزاران کمک میکنند. برخی بیمهگران از نمایندگان انحصاری[109] استفاده کردند و آموزشهایی درباره مزایا و ویژگیهای محصولات خود ارائه میدهند تا بتوانند داستانی مؤثر و معنادار به مصرفکنندگان منتقل کنند. بیمهگرانی که از طریق نمایندگان مستقل فروش انجام میدهند، میتوانند با شرکای توزیع همکاری کنند تا درک کنند چه نوآوریهای دیگری در بازار وجود دارند و مؤثر واقع شدهاند. همزمان با تکامل طرحهای محصول و پیشنهادات مکمل، حمایت از این نمایندگان با آموزش، ابزارهای بازاریابی و بنسازههای دیجیتال میتواند بهطور چشمگیری اثربخشی فروش و تعامل با مشتری را ارتقا بخشد.
با این حال، مصاحبهشوندگان خاطرنشان کردند که این اتکا به نمایندگان نیز بر اهمیت سادهسازی طرحهای محصول تأکید میکند و اطمینان میدهد که نمایندگان و مصرفکنندگان هر دو میتوانند ارزش پیشنهادات جدید را بهراحتی درک کرده و منتقل کنند.
۳.۴.۴ مدیریت و فناوری
معرفی طرحهای جدید محصول و مزایا ممکن است مستلزم اصلاحات و سفارشیسازی سامانهها و فرآیندهای اداری موجود برای پشتیبانی از این نوآوریها باشد. پیشرفتهای فناوری بهعنوان ابزارهای کلیدی برای تسهیل این اصلاحات و توانمندسازی نوآوری تلقی میشوند. مصاحبهشوندگان تأکید کردند که فناوری باید بهعنوان وسیلهای برای ارتقا، نه جایگزینی، فرآیندهای اداری سنتی و مدلهای توزیع دیده شود. فناوریهایی نظیر بنسازههای ارزشیابی ریسک تسریعشده[110] ممکن است زمان صدور را کاهش دهد و تجربه مشتری را بهبود بخشند، درحالیکه ابزارهای دیجیتال برای نمایندگان ممکن است فرآیند فروش را روانتر نمایند و بینشهای آنی برای پشتیبانی از مکالمات با مشتریان فراهم آورند.
هوش مصنوعی (AI)[111]، بهویژه، بهعنوان حوزهای با اهمیت و رو به رشد، برجسته شد. اگرچه هنوز در صنعت بیمه عمر بهطور گسترده پذیرفته نشده است، هوش مصنوعی بهسرعت در بخش بیمههای اموال و مسئولیت و خدمات مالی گستردهتر، در حال دگرگونی است و انتظارات برای تجربههای شخصیسازیشدهتر، کارآمدتر و دادهمحور را ایجاد میکند. برای حفظ رقابتپذیری، چندین مشارکتکننده تمایل داشتند که بیمهگران عمر فرصتهایی را برای ادغام معنادارتر هوش مصنوعی، در حوزه ارزشیابی ریسک، رسیدگی به خسارت، یا تعامل با مشتری، بررسی کنند؛ درحالیکه تشخیص میدهند نوآوریهای تأثیرگذار همیشه نیازمند راهحلهایِ پرهزینه فناورانه نیستند. طراحی عملی و مشتریمحور نیز میتواند بسیار مؤثر باشد.
در مجموع، اظهارات مشارکتکنندگان نشان میدهد که نوآوری موفق، نیازمند رویکردی متعادل است که در آن راهبردهای قیمتگذاری، توزیع و مدیریت بهدقت با نیازهای بازار هدف همراستا شده باشند.
۵.۴ تقاضای بازار
مصاحبهها طیفی از دیدگاهها را در مورد تقاضا برای مزایای ترکیبی، بستهبندیشده و الحاقی در صنعت بیمه عمر آشکار ساخت. درحالیکه برخی بیمهگران همچنان سرمایهگذاری سنگینی در محصولات ترکیبی انجام میدهند، برخی دیگر با چالشهایی در همراستاسازی این پیشنهادات با نیازهای مشتری مواجه شدهاند که منجر به سطوح متفاوتی از موفقیت در بازار شده است.
۱.۵.۴ بیمه عمر با مزایای غیرعمر همچنان «فروخته میشود»، نه اینکه «خواهان داشته باشد»
در بازار بیمه عمر، فرآیند توسعه محصول معمولاً با شناسایی مشکلات خاص توسط شرکتهای بیمه و سپس معرفی محصولات جدید و طرحهای مزایای نوآورانه که مزایای غیرعمر را در بر میگیرند، آغاز میشود. با این حال، فقدان عمدهای در تقاضای فعال از سوی خریداران بالقوه برای چنین مزایای غیرعمری وجود دارد. برای پر کردن این شکاف، شرکتهای بیمه به بهرهگیری از نمایندگان و کانالهای توزیع مختلف برای آموزش مصرفکنندگان درباره ارزش و مزایای این مزایا تکیه میکنند، بهجای آنکه به خودِ مشتریان برای یافتن محصولات مناسب متکی باشند.
۲.۵.۴ نوسانات تقاضا بهدلیل محیط نظارتی[112]
تغییرات نظارتی میتواند باعث ایجاد تحولاتی در پویایی بازار شود که تقاضا برای این محصولات را بهطور مصنوعی افزایش یا کاهش دهد. برای مثال، قانون مراقبتهای واشنگتن با هدف ارتقای دسترسی به خدمات مراقبتهای بلندمدت تدوین شده است که بهطور بالقوه میتواند علاقه به محصولات ترکیبی عمر/مراقبتهای بلندمدت (LTC) را که مزایای یکپارچه ارائه میدهند، افزایش دهد. با این حال، تغییرات در چارچوبهای نظارتی همچنین میتواند منجر به عدم قطعیت یا سردرگمی در میان مصرفکنندگان شود و در نتیجه نوسانات ناخواسته تقاضا را به همراه داشته باشد.
برخی مصاحبهشوندگان اشاره کردند، هنگامیکه قانون مراقبتهای واشنگتن برای اولین بار اجرا شد، گزینهای برای انصراف از مالیات بر حقوق و دستمزد در صورت ارائه مدرک پوشش خصوصی قبل از تاریخ اجرایی شدن وجود داشت. در نتیجه، بسیاری از بیمهگران با هجوم درخواستهایی مواجه شدند که سامانههای آنها را تحتفشار قرار داد و مجبور شدند درگاه درخواست خود را برای مدیریت موج متقاضیانِ در تلاش برای اجتناب از مالیات قریبالوقوع، ببندند. از آنجایی که قانون مراقبتهای واشنگتن پس از اجرا، نیازمند گواهی مجدد پوشش خصوصی نبود، این امر منجر به فسخهای گسترده شد که توزیع جمعیتی را تغییر داد و بهطور نامطلوبی بر سودآوری تأثیر گذاشت. در نتیجه، توصیه میشود که شرکتهای بیمه در نظارت بر این تحولات نظارتی هوشیار باشند و پیشنهادات محصول خود را برای همراستاسازی با شرایط متغیر بازار و نیازهای مصرفکنندگان تطبیق دهند.
۶.۴ نتیجهگیری
در طول بحثها، روشن شد که نوآوری محصول در بازار بیمه عمر ایالات متحده فراتر از افزودن ویژگیهای مزایای جدید است. این نوآوری بهطور فزایندهای تحت تأثیر سلایق متغیر مصرفکنندگان، محدودیتهای عملیاتی و پویاییهای گستردهتر بازار شکل میگیرد. مصاحبهها با متخصصان بیمسنجی و توسعه محصول، راهبردهای نوآوری متنوعی را در حوزه مزایای غیرعمر توصیف کردند، بهطوریکه شرکتها بر اساس بینشهای داخلی و روندهای خارجی، آزمایش و انطباق مییابند.
بسیاری از سازمانها بهجای اتکا صرف به طرحهای موفق تاریخی، در حال اصلاح محصولات از طریق نوآوریهای تدریجی و در عین حال بهبود روشهای ارائه هستند که بر تجربه مشتری و ارزش طول حیات مشتری تأکید دارند. همچنین، تلاشها به ارتقای فرآیند کلی توسعه محصول شامل تمامی مراحل میانِ ایدهپردازی و اجرا در بازار، با تمرکز قوی بر درک نیازهای مشتری و بهرهگیری از طیف وسیعتری از ورودیهای نوآوری، معطوف شده است.
بر اساس بینشهای حاصل از هر دو مرحله، مرور ادبیات و مصاحبههای پژوهش، تیم تحقیق فرضیه اولیه را اصلاح کردند و به نتیجه زیر رسید:
نوآوری در بیمه عمر برای ایجاد ارزشی فراتر از مزایای فوت برای بیمهگزاران در تمامی حوزهها ادامه دارد. فعالان بازار رویکردهای متفاوتی را در قبال نوآوری در بیمه عمر اتخاذ میکنند.
لازم به ذکر است که بینشهای مورد بحث در اینجا مختص بازار ایالات متحده است. برای گسترش درک، مجموعهای جداگانه از مصاحبهها با متخصصان در بازارهای جهانی انجام شد تا چگونگی پیگیری نوآوری در مزایای غیرعمر در سطح بینالمللی مورد بررسی قرار گیرد، که در بخش ۵ به آن پرداخته شده است.
بخش ۵: دیدگاههای جهانی
صنعت بیمه در حال گذار از تحولات قابلتوجهی است که توسط پیشرفتهای فناوری، سلایق متغیر مصرفکنندگان و تغییرات نظارتی هدایت میشود. تیم پژوهش برای غنیسازی درک خود از چشمانداز بیمه و شناسایی روندها، چالشها و نوآوریهایی که ممکن است با بازار ایالات متحده تفاوت داشته باشند، با متخصصانی در بازارهای جهانی بهویژه از کانادا، انگلستان، سنگاپور و جنوبشرق آسیا (SEA)[113]، چین بزرگ و ژاپن، ارتباط برقرار کرد.
در بخش زیر، مشاهدات مصاحبهشوندگان در مورد روندها و نوآوریهای کلیدی در محصولات بیمه در سرتاسر جهان، در مقایسه با موارد شناساییشده از بازار ایالات متحده، ارائه شده است.
چه نوع نوآوریهایی در حوزه مزایای غیرعمر و محصولات حاضر در بازار مشاهده میکنید؟
کشور |
خروجیها |
ایالات متحده |
• محصولات هیبریدی که پوششهای ترکیبی عمر و مراقبتهای بلندمدت (LTC) ارائه میدهند.• محصولات بستهبندیشده که بهعنوان بخشی از مشاوره/برنامهریزی مالی جامع فروخته میشوند.• مزایای الحاقی و برنامههای تندرستی که مشوقهای مالی را به ازای دستیابی به اهداف سلامت معین ارائه میدهند. |
کانادا |
• بیشتر نوآوریها در درجه اول بر بهبود تجربه بیمهگزار یا توزیعکننده متمرکز هستند و در ایجاد ویژگیهای جدید محصول محدودتر میباشند. برخی بانکها در حال بررسی ادغام کسبوکار بیمه عمر با اعمال مدیریت ثروت[114] خود هستند، با تمرکز بر محصولات مشارکتی[115] که امکان رشد ارزش نقدی و پرداخت سود سهمی دورهای را فراهم کرده و در عین حال از رفتار ترجیحی مالیاتی بهرهمند میشوند. الحاقیهها همچنان به محصولات بیمه عمر، بهویژه بیمه بیماریهای صعبالعلاج (CI)، افزوده میشوند. |
انگلستان |
• تمرکز اخیر بر افزودن انعطافپذیری، تخفیف حقبیمه بهدلیل بحران هزینه زندگی و تضمینها بوده است و برخی شرکتها مزایای غیرعمر متمرکز بر تندرستی ارائه میدهند، مشابه بازار ایالات متحده. |
جنوبشرق آسیا |
• بسیاری از محصولات عمر شامل الحاقیههای متنوعی هستند که در بازار ایالات متحده دیده میشوند، نظیر ازکارافتادگی، بیماریهای صعبالعلاج، حوادث و غیره.• مراقبتهای بلندمدت در سنگاپور شروع به کسب جای کرده است، اما به پیچیدگی بازار ایالات متحده نیست.• اگرچه بهعنوان محصول بستهبندیشده فروخته نمینشود، محصولاتی وجود داشتهاند که هر دو گزینه مشارکتی و متصل به واحد[116] را بستهبندی میکنند.• بسیاری از بیمهگران در حال پیادهسازی برنامههای تندرستی از طریق استفاده از اپلیکیشنها هستند. بسیاری از آنها موفق بودهاند و از سرویس رایگان به سرویس پرداختی انتقال پیدا کردهاند. برخی دیگر در ارائه برنامههای تندرستی موفقتر بودهاند. |
چین بزرگ |
• محصولات بیمه خرد[117] که بیمهنامههای بیمهای کمهزینه هستند و دورههای کوتاهتر یا مبالغ مزایای کوچکتر را پوشش میدهند، متعارف هستند. پوشش در درجه اول بر بیماریهای صعبالعلاج، متوسط و خفیف متمرکز است.• محصولات مخصوص مشتریان با دارایی خالص بالا که بر مدیریت ثروت متمرکز هستند.• فناوری برای ارتقای تجربه بیمهگزار و کشف فعالیتهای متقلبانه استفاده شده است. |
ژاپن |
• مزایای پزشکی بهعنوان الحاقیههای متصل به بیمهنامه پایه فروخته میشوند.• بیمهگران عمر شرکتهای تابعه[118] بیمه خود را با مبالغ کم و کوتاه مدت (SASTI)[119] تأسیس کردهاند تا به پایگاه مشتریان وسیعتر دست یابند و نیازهای متنوع مشتریان را برآورده سازند. |
بازخورد بازار نسبت به نوآوریهای محصول چه بوده است؟
کشور |
خروجیها |
ایالات متحده |
• واکنشهای متفاوتی از پاسخدهندگان در مورد موفقیت محصولات ترکیبی و طرحهای تندرستی.• تقاضای ادامهدار بازار با عرضه بیمه عمر بهعنوان بخشی از برنامهریزی مالی و بازنشستگی وسیعتر. |
کانادا |
• تقاضای فزاینده از مشتریان با دارایی خالص بالا[120] برای ادغام بیمه با مدیریت ثروت جهت کمک به برنامهریزی مالی و مالیاتی کلنگر. |
انگلستان |
• بیشتر بیمهگران در بازار انگلستان قیمتگذاری ناشی از فشارهای رقابتی و پویایی بازار را، بهجای تمرکز اولیه بر نوآوری، عاملان کلیدی در طراحی محصول دانستهاند. |
جنوبشرق آسیا |
• تقاضای فزاینده برای محصولاتِ دارای مشارکت در بازار، نظیر محصولات شاخصمحور و با ارزش دلاری، بهویژه برای مشتریان با دارایی خالص بالا.• بیمه خرد به برطرف ساختن نگرانی شکاف حفاظت برای بازارهای در حال توسعه کمک میکند. |
ژاپن |
• نرخهای پذیرش برای محصولاتی که تعدیل حقبیمه بر اساس وضعیت سلامت بیمهگزاران ارائه میدهند، نسبتاً پایین باقی مانده است. |
آیا نوآوریهای محصولی را که در جهت ارتقای تجربه بیمهگزار با محصولات بیمه عمر طراحی شده باشند، مشاهده کردهاید؟ علاوه بر این، آیا نوآوریهای محصولی در نتیجه بازخورد مصرفکنندگان توسعه یافتهاند؟
کشور |
خروجیها |
ایالات متحده |
• طرحهای محصول تحت تأثیر نیاز به سادهسازی ویژگیهای محصول و قابلیت انتقال داستانی معنادار درباره محصول قرار گرفتهاند.• مدلهای توزیع برای افزایش نقاط تماس با مصرفکنندگان فراتر از نقطه فروش، بازطراحی شدهاند.• یافتن روشهایی برای کاستن از اصطکاک در خرید بیمه عمر. |
کانادا |
• بسیاری از بیمهگران در حال بررسی راهکارهایی برای روانسازی ارزشیابی ریسک یا پردازش بهتر خسارت هستند. آنها به رونویسی مکالمات مشاوران نگاه میکنند تا ارزیابی کنند چه محصولاتی برای مشتریان مورد علاقه هستند. |
انگلستان |
• برخی بیمهگران مجدداً بر ارائه انعطافپذیری و حفاظت اضافی به بیمهگزاران خود بهدلیل افزایش هزینه زندگی متمرکز شدهاند. برخی ارائهدهندگان نیز اکنون خدمات مبتنی بر فناوری را به منظور تکمیل خدمات سلامت و رفاه ارائه میدهند. |
آیا چالشهایی در ارتباط با ایجاد نوآوریهای جدید محصول وجود داشته است؟
کشور |
خروجیها |
ایالات متحده |
• سرعت صدور هنوز مانعی است که بیمهگران در حال کار برای رفع آن هستند.• بسیاری از راهکارهای ارزشیابی خودکار ریسک، آنی نیستند و یا به محصولات خاص یا مبالغ پوشش معین محدودند. |
کانادا |
• بیمهگران در جستجوی راهکارهایی به منظور تأثیرگذاری بر نظام جاری مراقبتهای درمانی و بهبود آن هستند. |
جنوبشرق آسیا |
• بیمهنامهها در درجه اول از طریق نمایندگان فروخته میشوند. این اتکا به توزیع چهرهبهچهره در بسیاری از بازارها متعارف است، اما در این منطقه جغرافیایی، به طور ویژه، پررنگ است و این موضوع سبب میشود طرحهای نوآورانه یا پیچیده، آنهایی که بهراحتی توسط نمایندگان قابل توضیح نیستند، در کسب سهم بازار دچار دشواری شوند. |
ژاپن |
• مقررات محلی (IBA)[121] عرضه مزایای غیرعمر را در کنار بیمهنامههای عمر محدود میسازند.• شرکتهای بیمه خرد، در ترویج محصولات بستهبندیشده با چالشهایی مواجهاند. |
رویکرد شرکتها نسبت به مفهوم نوآوری محصول چیست؟؟
کشور |
خروجیها |
ایالات متحده |
• شرکتها صرفاً بر قیمت رقابت نمیکنند؛ برخی اذعان میکنند که ممکن است پایینترین قیمتها را در بازار ارائه ندهند، اما در عوض بر عوامل دیگری نظیر شناخت نام تجاری، تجربه خسارت و شبکه توزیع قوی برای هدایت فروش، تمرکز میکنند. |
کانادا |
• بسیاری از بیمهگران در تلاش بهبود کلی تجربه بیمهگزار بهعنوان راهی برای متمایزسازی خود در بازار هستند. |
ژاپن |
• شرکتهای بیمه عمر به دنبال خرید شرکتهای غیربیمهای، از جمله شرکتهای خدمات مراقبت سالمندان و خدمات مزایای کارکنان، هستند تا پیشنهادات بیمه عمر خود را غنیتر کرده و جریانهای درآمدی[122] خود را متنوع سازند. |
فناوری چه نقشی در نوآوریهای محصول برای شرکتها ایفا میکند؟
کشور |
خروجیها |
ایالات متحده |
• فناوری را میتوان بهعنوان توانمندساز نوآوری نگریست، اما الزامی نیست. میتواند ارزشیابی ریسک تسریعشده را تسهیل کند، نرمافزارهای توزیع جدیدی فراهم آورد که به نمایندگان امکان عرضه محصولات سفارشیتر به مصرفکنندگان را میدهد و مدلهای سریعتری برای ارتقای اعتماد به راهبردهای قیمتگذاری خلق کند. |
کانادا |
• برخی بیمهگران شواهد مفهومی متعددی درباره چگونگی بهرهبرداری از هوش مصنوعی مولد (GenAI)[123] ارائه دادهاند، اما هنوز هیچکدام به مرحله تولید نرسیدهاند. این امر بهدلیل فقدان علاقه نیست، بلکه بهدلیل عدمقطعیت نظارتی، ریسکهای سوگیری و توهمها[124]، چالشهای ادغام با سامانههای سنتی و فرهنگ ریسک ذاتاً محتاط صنعت، است. از منظر مدیریت ریسک، شرکتها به اولویتدهی اعتبارسنجی و چارچوبهای حاکمیتی پیش از عرضه، مشغول هستند تا قبل از خروج از مرحله آزمایشی، اطمینان و تطبیق با قانون را تضمین کنند.• ورودیهای جدید در حوزه مراقبتهای درمانی کانادا وجود داشتهاند که بیشتر بر فناوری متمرکزند. فناوری بهعنوان ابزاری برای بیمهگران دیده میشود تا از طریق ارائه تجربه مشتری برتر، خود را متمایز سازند. |
جنوبشرق آسیا |
• بیمه خرد در سایر ابزارهای موبایلی خرید، نظیر گِرَب[125]، ادغام شده است.• تقریباً همه بیمهگران یک اپلیکیشن برای رصد فعالیت تندرستی بیمهگزاران دارند که میتواند به گوشی هوشمند/ساعت هوشمند متصل شود. این اپلیکیشنها کوپنهای سوپرمارکتی بهعنوان جایزه برای نشاندهی فعالیت سلامتمند ارائه میدهند و میتوانند برای افزایش تعامل بیمهگزار استفاده شوند. بیمهگران میتوانند به دادههای بیشتری از بیمهگزار دست یابند که برای مذاکره نرخهای پایینتر با بیمهگران اتکایی استفاده میشود. در تایلند، اپلیکیشنی وجود دارد که به کاربران امکان میدهد عکسی بگیرند و سن آنان را تخمین زند. |
۱.۵ کانادا
نوآوری محصول در بازار کانادا عمدتاً بر بهبود تجربه نماینده و بیمهگزار متمرکز است تا بر خلق ویژگیهای جدید محصول. از آنجایی که بیشتر بیمهگران «پیروِ سریع» هستند، تمرکز بر ارتقا در توزیع و ارزشیابی ریسک فرصتهای بهتری برای متمایزسازی فراهم میآورد.
بسیاری از بیمهگران کانادایی بهشدت در فناوری، سرمایهگذاری کردهاند و آن را بهعنوان ابزاری برای ادامه هدایت نوآوری محصول میدانند. اخیراً، بیمهگران تیمهای اختصاصی علم داده[126] برای ادغام هوش مصنوعی (AI) تشکیل داده و فرآیندها را ارتقا بخشیدهاند و اثبات مفهومی (POCs)[127] برای کاربردهای هوش مصنوعی مولد (Generative AI) در تمامی عملیات خود خلق کردهاند. اگرچه پیادهسازی هوش مصنوعی مولد همچنان در مراحل اولیه خود است، یک بیمهگر کانادایی بهطور عمده، منابع قابلملاحظهای در ابزارهای هوش مصنوعی مولد سرمایهگذاری کرده است که به توسعه بیش از ۲۰۰ شاهد مفهومی انجامیده است. علاوه بر این، شرکت دیگری سرمایهگذاریهای معتنابهی برای روانسازی فرآیند ارزشیابی ریسک خود با بهرهگیری از دادههای پزشکی به انجام رسانده است. فناوری همزمان در حال تحولبخشی به راهبردهای توزیع است و شرکتها در حال بررسی رونویسی مکالمات مشاوران هستند تا عرضه محصولات متناسبتر بر اساس تعاملات با مشتریان را تسهیل کنند.
نوآوری محصول در بخش بیمه سلامت همچنان در حال گسترش است، بهویژه با ورود یک شرکت فناوری بیمه[128] به بازار. این شرکت قصد دارد چشمانداز موجود را با ارائه خدمات اضافی، نظیر قابلیتهای گفتگوی مستقیم با پزشکان و دسترسی به محتوای آموزشی درباره مراقبتهای پیشگیرانه از طریق ابزار موبایلی خود، تغییر دهد و در عین حال تلاش میکند تجربه رسیدگی به خسارت را برای بیمهگزاران بهینه سازد. در مقابل، بیمهگران مستقر در حال ارتقای عرضههای خدمات سلامت خود هستند و الحاقیههای مزایای غیرعمر، بهویژه الحاقیههای بیماریهای صعبالعلاج، بسیار پرطرفدار باقی ماندهاند.
انجمن بیمه عمر و سلامت کانادا (CLHIA)[129]، اخیراً تعریف بیماریهای صعبالعلاج را سادهسازی کرده است که فرصتی را برای بیمهگران فراهم میآورد تا گزینههای پوشش خود را مجدداً ارزیابی کنند یا نوآوریهای جدیدی معرفی نمایند. اگرچه کانادا تحت نظام خدمات درمانی عمومی فعالیت میکند، بسیاری از بیمهگران خصوصی سلامت با دولت همکاری میکنند تا بر کیفیت مراقبتهای درمانی تأثیر گذارده و زمان انتظار را کاهش دهند، امری که میتواند نوآوریهای محصول را فراتر هدایت کند. در مقابل، طرحهای سلامت و رفاه در میان بیمهگران کانادایی، کمتر مورد استقبال قرار گرفته است.
بیمهگران و بانکها، با بخشهای قوی مدیریت ثروت، بهطور فزایندهای بیمه عمر را برای برنامهریزی مالی و مالیاتی جامع به مشتریان با دارایی خالص بالا، ادغام میکنند. مشارکت در بخش بیمه عمر همچنان ابزاری کلیدی در این راهبردها، محسوب میشود.
در جمع، بازار بیمه کانادا در حال تکامل است و بر ارتقای تجربه مشتری با هدایت پیشرفتهای فناوری، ظهور شرکتهای تازهوارد و برافکن، در بخش مزایای سلامت و ادغامهای راهبردی مدیریت ثروت و بیمه عمر برای پاسخ به نیازهای مشتریان با دارایی خالص بالا متمرکز است. تأکید بر متمایزسازی و ساخت شناخت برند از طریق نوآوریهای محصول میتواند در هدایت رشد و موفقیت آینده، تعیینکننده باشد.
۲.۵ انگلستان
تحلیلهای اخیر بازار بیمه انگلستان نشان میدهد که بخش بیمه عمر سنتی بسیار رقابتی است و عمدتاً توسط بازیگران بزرگتر، هدایت میشود و با رشد پیشبینیشده پایین مشخص میشود. در نتیجه، نوآوری در این فضا محدود است و تمرکز بیشتر بر مدیریت هزینهها بوده است. اگرچه بازار برای محصولات بیمه عمر زمانی[130] نوآوری اندکی نشان میدهد، اما برخی شرکتها فراتر از مزایای سنتی در حال گسترش هستند و دسترسی نامحدود به مشاورههای برخط، تلفنی و ویدیویی، همراه با خدمات متنوع سلامت و رفاه ارائه میدهند. علاوه بر این، برخی محصولات بیمه عمر اکنون مشوقهایی برای تندرستی نظیر تخفیف در عضویت باشگاه ورزشی و مزایای سبک زندگی را برای تشویق به زندگی سالم ارائه میدهند. این روندها در بازار مزایای جانبی (الحاقی) ایالات متحده جریان دارد.
براساس مطالعات صنعت، تغییر در عرضه محصولات در بازار انگلستان، بر چندین حوزه کلیدی متمرکز بوده است: بیمهگران در حال اتخاذ تصمیمهایی برای انعطافپذیری بیشتر هستند، تخفیفهای حقبیمه در طرحهای حفاظتی بهدلیل بحران جاری هزینه زندگی ارائه میدهند و تضمینهایی برای افزایش جذابیت به مشتری پیشنهاد میکنند. هنگامیکه از بزرگترین محرکهای تغییر در راهبرد محصول در طی ۱۲ ماه آینده سؤال شد، بسیاری از پاسخدهندگان به «رقابت و پویایی بازار» بهعنوان عوامل اولیه اشاره کردند. این پاسخ تأکید میکند که قیمتگذاری، نقطه فشار مهمی در صنعت است و بر چگونگی برخورد شرکتها به نوآوری و توسعه محصول تأثیر میگذارد.
۵.۳ سنگاپور و جنوبشرق آسیا
بسیاری از کشورهای جنوبشرق آسیا، با استفاده از الحاقیهها، مزایای غیرعمر را در کنار بیمهنامههای عمر ارائه میدهند که شامل پوشش بیمه سلامت، ازکارافتادگی، بیماریهای صعبالعلاج و حوادث میشود.
-
مراقبتهای بلندمدت (LTC) در سنگاپور با استقبال فزایندهای روبرو شده است، اگرچه عمدتاً توسط دولت تأمین مالی میشود و نه از طریق بیمهگران خصوصی. محصولات مراقبت بلندمدت در سنگاپور نیز نسبت به آنچه در ایالات متحده ارائه میشود، سادهتر بوده و فعالیتهای کمتری از زندگی روزمره (ADLs)[131] را پوشش میدهند.
-
اگرچه بهعنوان یک محصول بستهبندیشده بازاریابی نشدهاند، اما محصولاتی که گزینههای مشارکتی و متصل به واحد را برای دستیابی به پتانسیل سود بالاتر ترکیب میکنند، در بازار عرضه شدهاند.
-
همچنین، بیمهگران برنامههای تندرستی را ارائه کردهاند که با درجات متفاوتی از موفقیت روبرو شدهاند. پیشگامان این حوزه بسیار اثربخش عمل کردهاند و حتی خدمات خود را از حالت رایگان به پولی تغییر دادهاند. از سوی دیگر، برخی بیمهگران در ارائه برنامههای تندرستی ناموفق بودهاند.
شواهد نشان میدهند، روندها و نوآوریهای محصول بین کشورهای توسعهیافته و درحالتوسعه، تفاوت چشمگیری دارند. در بازارهای توسعهیافته، محصولاتی که مشارکت در بازار[132] را فراهم میکنند، مانند بیمه عمر جامع شاخص[133] و بیمهنامهها با واحد پول دلار آمریکا، در میان افراد با دارایی خالص بالا، محبوبیت فزایندهای یافتهاند. از سوی دیگر، نهادهای نظارتی با بیمهگران همکاری میکنند تا شکاف حفاظتی[134] موجود در بازارهایِ در حال توسعه را از طریق معرفی بیمه خرد برطرف سازند. در سراسر بازارهای جنوبشرق آسیا، بیمهنامهها بهطور خاص برای محافظت از سالمندان در برابر فوت یا ازکارافتادگی ناشی از حوادث و نیز سایر هزینههای پزشکی، طراحی شدهاند.
در مقایسه با ایالات متحده، بازارهای جنوبشرق آسیا بیشتر مبتنی بر عاملیت فروش[135] هستند که منجر به تعاملات و پیگیریهای مکرر با بیمهگزاران میشود، بهویژه برای محصولات پیچیدهتر. به منظور موفقیت یک نوآوری محصول، توصیه میشود بیمهگران سهولت توضیح مزایای محصول خود را در نظر بگیرند. با هدف پیشبرد تعامل با مشتری، برخی بیمهگران شروع به بررسی خدمات ارزشافزوده کردهاند. بسیاری از بیمهگران کلیدی در بازار، ابزارهای موبایلی خود را بهگونهای طراحی کردهاند که به گوشی هوشمند یا ساعت هوشمند متصل باشد و فعالیت بدنی را رصد نماید و یک سرویس اشتراکی ارائه دهند که طی آن بیمهگزاران با دستیابی موفق به چالشهای معین، کوپنهای خرید خواربار دریافت کنند. این کار درصورتیکه درآمد حاصل از کوپنها از هزینههای اشتراک بیشتر شود، نه تنها به نفع بیمهگزاران خواهد بود، بلکه به نفع بیمهگران نیز هست؛ چراکه علاقه بیمهگزار را افزایش داده و دادههای سلامت ارزشمندی را برای ادغام در ارزیابی ریسک[136] و مذاکره برای تخفیفهای قیمتی با بیمهگران اتکایی فراهم میآورد. سایر خدمات ارزشافزوده شامل ابزارهای موبایلی در تایلند است که سن فرد را بر اساس عکس او تخمین میزند.
در نتیجه، پاسخدهندگان مشاهده میکنند که چشمانداز روبهرشد بیمه در جنوبشرق آسیا برای برآورده ساختن نیازهای جمعیتی بسیار متنوع است؛ روندهایی مانند افزایش تقاضا برای محصولات مرتبط با سرمایهگذاری[137] از سوی افراد با دارایی خالص بالا و رفع شکاف حفاظتی از طریق معرفی بیمه خرد. بیمهگران ممکن است بتوانند با بهرهگیری از فناوری، به نتایج برد-برد برای صنعت و بیمهگزاران دست یابند.
۵.۴ چین بزرگ
مشابه بازار جنوبشرق آسیا، بازار چین انواع مختلفی از محصولات بیمه خرد را ارائه میدهد که طیف وسیعی از بیماریهای صعبالعلاج، متوسط و خفیف را در دورههای مزایای ۱۰ ساله پوشش میدهند، معمولاً با مبالغ پوشش کمتر. برخی بیمهنامهها همچنین شامل پوشش هزینههای پزشکی تحمیلی در طول بیماریها و حوادث میشوند.
خدمات مراقبت پرستاری[138] مشابه مراقبتهای بلندمدت در ایالات متحده، و پوششهایی فراتر از خدمات سنتی بازنشستگی و مراقبت پرستاری، اغلب بهعنوان بخشی از بیمهنامههای مستمری[139] ارائه میشوند. برای مثال، بیمهگزارانی که مجموع حقبیمه ۲/۱ میلیون یوان (حدود ۱۷۰ هزار دلار آمریکا) پرداخت میکنند، واجد شرایط خدمات مراقبت پرستاری در مراکز بازنشستگی[140] میشوند، درحالیکه کسانی که ۴/۲ میلیون یوان (حدود ۳۴۰ هزار دلار آمریکا) پرداخت میکنند، به مراکز بازنشستگی عمومی که سرگرمی و خدمات متنوع اجتماعی ارائه میدهند، دسترسی پیدا میکنند. علاوه بر این، برخی محصولات مستمری، دسترسی به برنامههای سفر و بازنشستگی سالمندان را فراهم میکنند؛ در این برنامهها، ارائهدهندگان با سازمانهای مسافرتی همکاری کرده تا رزروهای تخفیفی، مدیریت سلامت و کمک فوری برای سالمندان ارائه دهند.
همچنین، این بازار شامل محصولاتی است که بهطور خاص برای مشتریان با دارایی خالص بالا و مشتریان بانکداری خصوصی طراحی شدهاند. این محصولات شامل پوشش فوت همراه با پرداختهای مستمری پایدار است، اما تمرکز اصلی بر فراهم آوردن گزینههای مدیریت ثروت برای مشتریان است. بیمهگزاران ممکن است از مزایایی نظیر پاداشهای انباشت سرمایه[141]یا دسترسی به «مراکز تخصصی مدیریت ثروت و سبک زندگی» برخوردار شوند [142] که پشتیبانی جامع مدیریت ثروت را بهصورت برخط و حضوری ارائه میدهند. اگرچه این محصولات مستقیماً قابل قیاس با محصولات مزایای جانبی رایج در بازار ایالات متحده نیستند، اما شباهتهایی با محصولات آمریکایی دارند که قصد ارائه خدمات برنامهریزی مالی در کنار پوشش مرگ، که معمولاً با محصولات بیمه سنتی همراه است، دارند. بازار بیمه تایوان اغلب هنگام توسعه نوآوریهای محصول خود از سایر کشورها الهام میگیرد؛ با این حال، بسیاری از این نوآوریها موفقیت محدودی را تجربه کردهاند. نوآوریهایی که گزینههای سرمایهگذاری اضافی را شامل میشوند ممکن است به طور خاص، اقبال بیشتری پیدا کنند، زیرا بیشتر محصولات بیمه عمر فروختهشده در تایوان متمرکز بر پسانداز هستند و تأکید کمتری بر جنبه حفاظتی بیمه دارند. محصولات مراقبت بلندمدت (LTC) سالهاست که در بازار موجودند و حوزه بالقوه دیگری برای نوآوری بیشتر به شمار میآیند.
کمیسیون نظارت مالی تایوان[143] و انجمن بیمه عمر تجاری جمهوری چین[144] در حال آزمایش یک پروژه جدید با همکاری کنسرسیومی از بیمهگران هستند و از فناوری زنجیره بلوکی[145] برای ارتقای تجربه بیمهگزار استفاده میکنند. اگر بیمهگزاری چندین بیمهنامه را از بیمهگران متفاوت داشته باشد، هر رویداد مانند تغییر آدرس یا اعلام خسارت برای یک بیمهنامه، با تمامی بیمهنامههای دیگر نیز به اشتراک گذاشته خواهد شد. این ابتکار آزمایشی همچنین ممکن است در کشف فعالیتهای بالقوه متقلبانه، مانند خرید چندین بیمه عمر از بیمهگران متفاوت اندکی پیش از مرگ، کمک کند.
۵.۵ ژاپن
در ژاپن، شرکتهای بیمه عمر با محدودیتهایی که توسط مقررات محلی (IBA) وضع شده است، روبرو هستند که عرضه مزایای غیرعمر در کنار بیمهنامههای عمر را محدود میکند، بهجز مزایای پزشکی. مزایای پزشکی بهطور سنتی سالهاست که بهعنوان الحاقیههای متصل به بیمهنامههای پایه عمر فروخته شدهاند و برخی شرکتها با ارائه بازپرداخت نقدی و استرداد حقبیمه بر اساس نتایج معاینه پزشکی آزمایش میکنند.
اگرچه محصولاتی که تعدیل حقبیمه را بر اساس وضعیت سلامتی بیمهگزار، با استفاده از دادههای اپلیکیشنهای سلامت و دستگاههای پوشیدنی، مشابه موارد موجود در ایالات متحده، ارائه میدهند، به بازار ژاپن معرفی شدهاند، اما نرخ پذیرش آنها نسبتاً پایین باقی مانده است. این موضوع، عمدتاً به دلیل پیچیدگی است که مشتریان درک میکنند. برای مثال، توضیح سازوکار تعدیل حقبیمه میتواند برای نمایندگان فروش چالشبرانگیز باشد، که احتمال فروش را کاهش میدهد.
در سالهای اخیر، روند فزایندهای در تأسیس شرکتهای تابعه بیمه با مبالغ کم و کوتاهمدت (SASTI) توسط بیمهگران عمر وجود داشته است. اگرچه این شرکتها، مجاز به فروش هر دو نوع محصول بیمه عمر و غیرعمر هستند، اما آنها عمدتاً این عرضهها را بهدلیل چالشهای مرتبط با ترویج محصولات بستهبندیشده، بهعنوان پیشنهادهای جداگانه، بازاریابی میکنند. با این حال، بسیاری از بیمهگران عمر در سالهای اخیر وارد بازار بیمه با مبالغ کم و کوتاهمدت شدهاند و این امر به آنها امکان میدهد تا به پایگاه مشتریان گستردهتری دست یافته و نیازهای متنوع مشتریان را برآورده سازند.
سرانجام، روند معتنابهی از خرید شرکتهای غیربیمهای توسط بیمهگران عمر وجود دارد تا عرضههای بیمه عمر خود را ارتقا دهند و جریانهای درآمدی خود را متنوع سازند. نمونههای عمده عبارتند از:
-
بیمهگران عمر، شرکتهای مراقبت پرستاری را خریداری میکنند تا از طریق خدمات مراقبت پرستاری و مدیریت مراقبت، ارزش اضافی به بیمهگزاران ارائه دهند.
-
بیمهگران عمر، شرکتهای جامع خدمات مزایای کارکنان را خریداری میکنند تا پیشنهادات خدماتی خود را در بستههای مزایای شرکتی گسترش دهند و فروش بیمه را ترویج کنند.
این نوآوریها نشاندهنده یک تغییر عمده به سمت سفارشیسازی محصولات بیمه به راهحلهای شخصیتر، در دسترستر و کارآمدتر است. همزمان که صنعت به تکامل خود ادامه میدهد، انتظار میرود که این روندها نقش مهمی در پاسخگویی به تقاضاهای متغیر مصرفکنندگان در سطح جهانی ایفا کنند.
بخش ۶: چالشها و فرصتها
پیچیدگی ادغام مزایای غیرعمر میتواند چالشبرانگیز باشد و موانع زیر را برای بیمهگرانی که به دنبال ورود یا باقی ماندن در بازار مزایای غیرعمر هستند، ایجاد کند:
-
بیمهگران باید انطباق با مقررات[146] مربوط به هر دو نوع بیمه عمر و غیرعمر را تضمین کنند، که میتواند زمانبر و نیازمند منابع معتنابه باشد، بهعنوان مثال، در زمینه مالیات محصول[147] و ثبت محصول[148].
-
همزمان که محیطهای نظارتی بهطور مداوم در حال تحول هستند، بیمهگران با چالش آگاهی از قوانین و دستورالعملهای جدید که ممکن است بر پیشنهادات محصول و الزامات انطباق تأثیر بگذارد، روبرو هستند.
-
گنجاندن مزایای غیرعمر همچنین پیچیدگی را از نظر پیادهسازی سیستم و مدیریت بیمهنامه در بخش پیشرو[149] و نیز مدلسازی و الزامات داده[150] در بخش پشتیبان[151] افزایش میدهد و بهطور بالقوه ریسکهای اضافی و الزامات منابع را معرفی میکند.
-
مصرفکنندگان ممکن است ارزش پیشنهادی[152] این محصولات جدید را بهطور کامل درک نکنند، که بیمهگران را به سرمایهگذاری در ابتکارات آموزشی برای شفافسازی این پیشنهادات و مزایایشان ترغیب میکند.
-
ورود بیمهگران بیشتر به بازار با پیشنهادات جدید میتواند منجر به کاهش سودآوری[153] شود.
در حالی که چالشهای فراوانی برای ارائهدهندگان مزایای غیرعمر وجود دارد، فرصتهایی فراتر از افزایش ارزش و مهار هزینه با این مزایای غیرعمر نیز وجود دارد:
-
ارائه مزایای غیرعمر اغلب بهعنوان همسوسازی بیمهگر با منافع بیمهگزار دیده میشود. این نوع تمایز بهویژه برای بیمهگران تعاونی[154] و غیرانتفاعی[155] مهم است.
-
نقاط تماس بیشتر با مشتری ورای نقطه فروش[156] فرصتهایی را برای بیمهگر جهت ارتقای تجربه مشتری و بهطور بالقوه فروش اضافی فراهم میکند.
-
بیمهگران معمولاً درک جامعتری از نیازهای مالی کلی مشتریان خود هنگام ارزیابی نیاز به پوشش بیمه عمر در کنار مزایای غیرعمر به دست میآورند. این امر اغلب به بیمهگر کمک میکند تا سبد محصولات و راهبرد توزیع خود را ارزیابی کند.
بخش ۷: نتیجهگیریها
یافتههای کلیدی این تحقیق شامل موارد زیر بود:
نوآوری در بیمه عمر برای افزودن ارزش ورای مزایای فوت به بیمهگزاران در تمامی حوزهها ادامه دارد. بازار فزاینده رقابتی، بیمهگران را ملزم میکند تا به نوآوری ادامه دهند تا ارزش محصولات خود را ارتقا دهند و هزینهها را برای بیمهگزاران مهار کنند؛ همه اینها در حالی است که با تقاضاهای فزاینده مصرفکنندگان و چشماندازهای نظارتی سازگار میشوند. تمرکز چنین نوآوری در بازار امروز بر مزایای غیرعمر است، از جمله محصولات ترکیبی، بستهبندی محصولات و مزایای جانبی. برخی بیمهگران همچنین پیشنهادات خود را بر اساس بازخورد مصرفکنندگان و توزیعکنندگان با سادهسازی محصولات موجود، بهبود تجربه کاربری، افزایش تعامل مصرفکننده، خلق راهکارهای سودآور برای همگان و بهرهگیری از فناوریهای نوین برای کاهش اصطکاک در فرآیند فروش، تطبیق میدهند.
فعالان بازار رویکردهای متفاوتی را در قبال نوآوری در بیمه عمر اتخاذ میکنند. شرکتها دیدگاههای متفاوتی نسبت به نوآوری از خود نشان میدهند؛ برخی بر نوآوریهای همجوار و تکاملی تمرکز میکنند، درحالیکه برخی دیگر تغییرات تحولآفرین را پیگیری میکنند. فرهنگ سازمانی نقشی عمدهای، در نوآوری ایفا میکند، زیرا برخی سازمانها تیمهای بینرشتهای اختصاصی برای تولید ایدهها تأسیس کردهاند. برای بیمهگران چندملیتی، بهرهگیری از بینشهای همتایان بینالمللی نیز میتواند منبع ارزشمندی از ایدههای جدید باشد. برخی شرکتها صرفاً بر قیمت هنگام خلق نوآوریهای محصول تمرکز نمیکنند؛ بلکه از نامتجاریسازی، شبکههای توزیع[157] و سایر مزیتهای رقابتی نیز بهره میگیرند.
بخش ۸: پیامدها برای حرفه بیمسنجی
همزمان که صنعت بیمه عمر از طریق ادغام مزایای غیرعمر و پیشنهادات محصول نوآورانه تکامل مییابد، پاسخدهندگان نیاز بیمسنجها به پرورش مجموعهای متنوعی از مهارتها برای مؤثر و بروز ماندن را شناسایی کردند. مهارتهای کلیدی شامل موارد زیر است:
-
تسلط بر فناوری[158]: بهروز بودن با آخرین فناوریها در بخش بیمه، مانند خودکارسازی و هوش مصنوعی، ممکن است به استخراج مؤثرتر بینشهای معنادار کمک کند.
-
طراحی مشتریمحور[159]: توسعه مهارت در تحلیل رفتار مصرفکننده ممکن است به ایجاد محصولاتی که با بازارهای هدف همخوانی دارند کمک کند، و در نتیجه رضایت و تعامل مشتری را بهطور بالقوه افزایش دهد.
-
انطباقپذیری[160] و یادگیری مستمر[161]: با توجه به چشمانداز دائماً در حال تحول بیمه و مقررات، انطباقپذیری و استقبال از تغییر ممکن است به پاسخگویی مؤثر به چالشها و فرصتهای جدید تسهیل کند.
-
همکاری و ارتباطات: مهارتهای ارتباطی قوی، ایدهپردازی و همکاری مؤثر با تیمهای بینرشتهای، از جمله بازاریابی، ارزیابی ریسک، و فناوری اطلاعات را تسهیل میکند، که ممکن است منجر به نوآوری و پیادهسازی بهتر محصول شود.
-
مدیریت ریسک کلنگرانه[162]: فراتر از ریسکهای سنتی، درک اینکه چگونه تغییرات قریبالوقوع نظارتی میتوانند بر نوآوریهای محصول آینده تأثیر بگذارند، به تضمین انطباق و توسعه راهبردهای محصول سالم کمک میکند.
[1] Death benefit
[2] Combination Product
[3] Product Bundling
[4] Ancillary Benefit
[5] Non-Life Benefits
[6] User Experience
[7] Adjacent Innovation
[8] Transformational Change
[9] Cross-Functional Team
[10] Pricing
[11] Policy Administration
[12] Financial Modeling
[13] Value Proposition
[14] Touchpoints
[15] Technology Fluency
[16] Consumer Centricity
[17] Continuous Learning
[18] Holistic Risk Management
[19] Non-life Benefit
[20] Long-term Care Insurance
[21] Package
[22] Disability
[23] Customer Retention
[24] Accelerated Death Benefit
[25] Terminal Illness
[26] Wellness Program
[27] متخصصان مصاحبهشده در بخش سپاسگزاری گزارش حاضر معرفی شدهاند.
[28] Society of Actuaries
[29] Life Insurance Marketing and Research Association
[30] Centers for Disease Control and Prevention
[31] LIMRA. Sales of Life Combination Products Rebound in 2021. LIMRA, Aug. 9, 2022, https://www.limra.com/en/newsroom/news-releases/2022/sales-of-life-combination-products-rebound-in-2021/ (accessed Jul. 10, 2025)
[32] Caplan, Zoe. 2020 Census: 1 in 6 People in the United States Were 65 and Over. U.S. Census, May 25, 2023, https://www.census.gov/library/stories/2023/05/2020-census-united-states-older-population-grew.html (accessed Jul. 10, 2025)
[33] America Counts Staff. By 2030, All Baby Boomers Will Be Age 65 or Older. U.S. Census, Dec. 10, 2019,
https://www.census.gov/library/stories/2019/12/by-2030-all-baby-boomers-will-be-age-65-or-older.html (accessed Jul. 10, 2025)
[34] Administration for Community Living. How Much Care Will You Need? ACL. Feb. 18, 2020, https://acl.gov/ltc/basic-needs/how-much-care-will-you-need (accessed Jul. 10, 2025)
[35] Genworth
[36] Genworth and CareScout. Cost of Care Survey. CareScout. 2025, https://www.carescout.com/cost-of-care (accessed Jul. 10, 2025)
[37] Homemaker Services
[38] Homemaker Health Aide
[39] Adult Day Health Care
[40] Genworth Cost of Care Study
[41] Federal Reserve
[42] Federal Reserve Board’s Division of Research and Statistics (R&S). Changes in U.S. Family Finances from 2019 to 2022. Federal Reserve. Oct. 2023, https://www.federalreserve.gov/publications/files/scf23.pdf (accessed Jul. 10, 2025)
[43] Smith, Matthew, and Christin Kuretich. Informal Caregiving: Measuring the Cost and Reducing the Burden. SOA Research Institute. Apr. 2023, https://www.soa.org/498ea3/globalassets/assets/files/resources/research-report/2023/informal- caregiving-reducing-burden.pdf (accessed Jul. 10, 2025)
[44] Standalone LTC
[45] Risk Pricing
[46] Use It or Lose It
[47] Washington Cares Act
[48] State of Washington. Second Substitute House Bill 1087. State of Washington. Apr. 23, 2019, https://lawfilesext.leg.wa.gov/biennium/2019-20/Pdf/Bills/House%20Passed%20Legislature/1087-S2.PL.pdf (accessed Jul. 10, 2025)
[49] LTC News. Multiple States Considering Implementing Long-Term Care Tax. LTC News. Apr. 25, 2024, https://www.ltcnews.com/articles/multiple-states-considering-implementing-long-term-care-tax (accessed Jul. 10, 2025)
[50] WISH Act
[51] U.S. Congress. H.R.2082 — 119th Congress (2025-2026). U.S. Congress. Mar. 11, 2025, https://www.congress.gov/119/bills/hr2082/BILLS-119hr2082ih.pdf (accessed Jul. 10, 2025)
[52] Multi-line Insurers
[53] Critical Illness
[54] Hospital Indemnity
[55] Homeowners Insurance
[56] Financial Advisor
[57] Annuity
[58] Ferrari, Philip. Holistic Retirement Planning: Enhancing Outcomes with Insurance Products. Ernst & Young. Jul. 10, 2025, https://www.ey.com/en_us/insights/insurance/retirement-insurance-plans-and-products-with-maximum-benefits (accessed Jul. 10, 2025)
[59] Joly, Hubert, and Leonard A. Schlesinger. Thrivent: From Insurance Agents to Financial Advisors. Harvard Business School. Apr. 2025, https://www.hbs.edu/faculty/Pages/item.aspx?num=67296 (accessed Jul. 10, 2025)
[60] Sondergald, Eric, et al. Perceptions of Younger Generations on Risk and Insurance. SOA Research Institute. Apr. 2023, https://www.soa.org/498900/globalassets/assets/files/resources/research-report/2023/young-gen-private-ins.pdf (accessed Jul. 10, 2025)
[61] Millennial
[62] Gen Z
[63] Disability Income
[64] Cross-selling
[65] Underinsured Market
[66] Wellness and Rewards Program
[67] Wearable device
[68] Apple Watch
[69] Fitbit
[70] Biotechnology
[71] O’ Donnell, Anthony R., John Hancock Marks 10 Years of Vitality Health Program. Insurance Innovation Reporter. May 12, 2025, https://iireporter.com/john-hancock-marks-10-years-of-vitality-health-program/ (accessed Jul. 10, 2025)
[72] Body Mass Index
[73] Healthcare Purchasing News. Humana’s Go365 wellness and rewards program announces five-year impact study results. Healthcare Purchasing News. Aug. 12, 2019, https://www.hpnonline.com/patient-satisfaction/population-health-care-continuum/article/21092172/humanas-go365-wellness-and-rewards-program-announces-five-year-impact-study-results (accessed Jul. 10, 2025)
[74] U.S. Centers for Disease Control and Prevention. Chronic Disease. U.S. Centers for Disease Control and Prevention. Oct. 4, 2024, https://www.cdc.gov/chronic-disease/about/?CDC_AAref_Val=https://www.cdc.gov/chronicdisease/about/index.htm (accessed Jul. 10, 2025)
[75] RGA
[76] Mortality Hazard Ratio
[77] Callaway, Julianne. The Case for Wellness Programs in Life and Health Insurance. Reinsurance Group of America. Jun. 2022, https://www.rgare.com/knowledge-center/article/the-case-for-wellness-programs-in-life-and-health-insurance (accessed Jul. 10, 2025)
[78] Mortality Experience
[79] Kaul, Brian, et al. Effectiveness of Health and Wellness Programs. SOA Research Institute. Feb. 2024, https://www.soa.org/493879/globalassets/assets/files/resources/research-report/2024/effectiveness-of-wellness-programs.pdf (accessed Jul. 10, 2025)
[80] Bias
[81] Bitcoin-denominated policy
[82] Standalone
[83] All-in-one
[84] Lifetime Value
[85] Go-to-market
[86] Washington Cares Act
[87] Chassis structure
[88] Fraternal organization
[89] Lapse
[90] Financial literacy
[91] Mutually Beneficial Designs
[92] Morbidity risks
[93] Lifetime Value
[94] Incremental Innovation
[95] Transformative Innovation
[96] Innovation Ambition Matrix
[97] Adjacent Innovation
[98] Internal Innovation
[99] Market Risk
[100] Registered Index-Linked Annuities
[101] Modal premium
[102] Competitor Risk
[103] Fast follower
[104] Regulatory Risk
[105] Ideation Phase
[106] Commoditized
[107] Market Segmentation
[108] Agent-Led Sales
[109] Captive agent
[110] Accelerated underwriting platform
[111] Artificial intelligence
[112] Regulatory Environment
[113] South East Asia
[114] Wealth management
[115] Participating product
[116] Unit-linked
[117] Microinsurance
[118] Subsidiary
[119] Small Amount and Short-Term Insurance
[120] High-net-worth client
[121] Insurance Business Act
[122] Revenue stream
[123] Generative Artificial Intelligence
[124] Hallucination
[125] Grab
[126] Data science
[127] Proof of concept
[128] InsurTech
[129] The Canadian Life and Health Insurance Association
[130] Term life
[131] Activities of Daily Living
[132] Market participation
[133] Indexed universal life
[134] Protection gap
[135] Agency-driven
[136] Underwriting
[137] Investment-linked product
[138] Nursing care service
[139] Annuity policy
[140] Retirement community
[141] Accumulation bonus
[142] Wealth and lifestyle salon concept
[143] Financial Supervisory Commission
[144] Republic of China Life Insurance Commercial Association
[145] Blockchain
[146] Compliance
[147] Product tax
[148] Product filing
[149] Front-end
[150] Data requirement
[151] Back-end
[152] Value propostion
[153] Profitability
[154] Mutual
[155] Not-for-profit
[156] Point-of-sale
[157] Distribution network
[158] Technology Fluency
[159] Consumer-Centric Design
[160] Adaptability
[161] Continuous Learning
[162] Holistic Risk Management
منبع خبر
منبع: انجمن بیمسنجها (SOA)، تاریخ انتشار: مرداد ۱۴۰۵ (جولای ۲۰۲۶)