به گزارش برداشت روز، این جشنواره در سه سطح روزانه، هفتگی و نهایی طراحی شده است؛ در بخش روزانه هزاران جایزه نقدی، در بخش هفتگی ۱۲ دستگاه موتورسیکلت و در مرحله نهایی دو جایزه پنج میلیارد تومانی در نظر گرفته شده است. نخستین قرعهکشی روزانه نیز با انتخاب ۱۰۰ برنده برگزار شد و در ادامه، نخستین قرعهکشی هفتگی برای اهدای دو دستگاه موتورسیکلت انجام شده است. استمرار اعلام برندگان، یکی از عواملی است که میتواند اعتماد کاربران به اجرای واقعی جشنواره را تقویت کند.
اما نقطه قوت اصلی جشنواره را باید در شیوه طراحی آن جستوجو کرد. کاربران فعلی دیما ۱۰۰ امتیاز دارند و کاربران جدید نیز با نصب و فعالسازی اپلیکیشن امتیاز دریافت میکنند. معرفی دوستان نیز امتیاز بیشتری به همراه دارد و در برخی قرعهکشیها، معرف و کاربر معرفیشده میتوانند بهصورت جفت از جایزه بهرهمند شوند. به این ترتیب، بانک ملت عملاً از ظرفیت کاربران برای توسعه جامعه مشتریان دیجیتال استفاده کرده است.
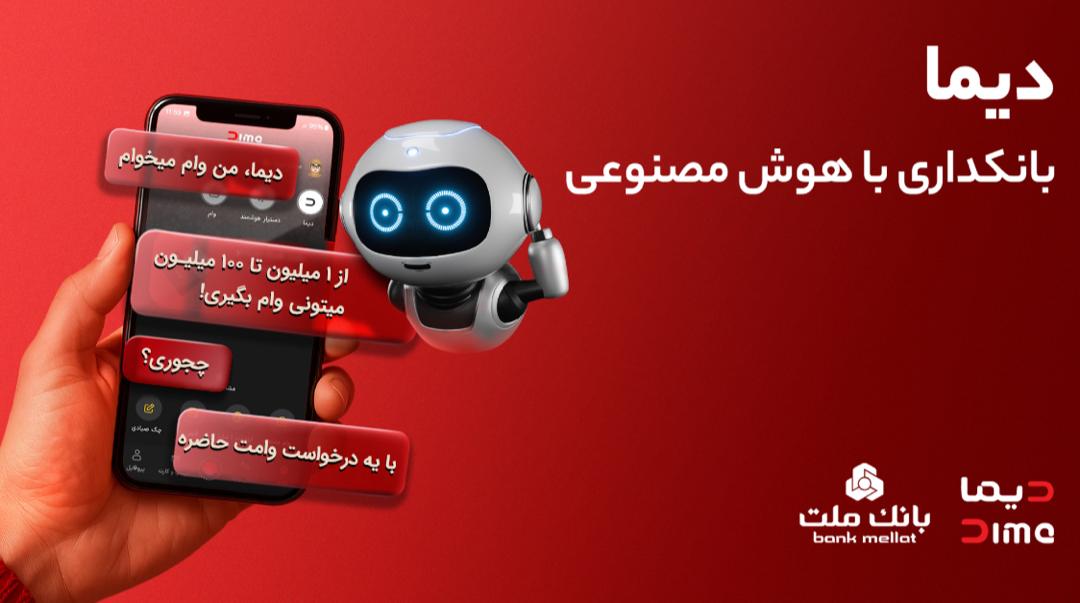
اهمیت این رویکرد زمانی بیشتر مشخص میشود که رشد دیما در سال ۱۴۰۵ را در نظر بگیریم. بر اساس اعلام منتشرشده در خردادماه، دیما از مرز ۲.۵ میلیون کاربر عبور کرده و تعداد تسهیلات غیرحضوری اعطاشده از طریق این سکو نیز از یک میلیون فقره گذشته است. این ارقام نشان میدهد جشنواره بر بستری اجرا شده که پیش از آغاز آن نیز توانسته بخش قابلتوجهی از مشتریان بانک ملت را به استفاده از خدمات دیجیتال ترغیب کند.
از همین منظر، جشنواره دیما را نمیتوان صرفاً یک برنامه تبلیغاتی یا قرعهکشی پرجایزه دانست. ارزش واقعی این رویداد در آن است که میتواند بهانهای برای ورود کاربران جدید، افزایش دفعات مراجعه به اپلیکیشن و آشنایی بیشتر مشتریان با خدمات غیرحضوری بانک باشد. بانک ملت پیش از این نیز در سال ۱۴۰۵ امکان سفارش و دریافت غیرحضوری ملتکارت از طریق دیما را توسعه داده بود؛ اقدامی که نشان میدهد این سکو در حال تبدیل شدن به یکی از مسیرهای اصلی ارائه خدمات بانک است.
بازخورد اولیه کاربران نیز با تداوم مشارکت در قرعهکشیها و انتشار مستمر اسامی برندگان قابل مشاهده است؛ با این حال، از منظر حرفهای باید میان «جذب کاربر با جایزه» و «رضایت پایدار از خدمات» تفاوت قائل شد. موفقیت واقعی جشنواره زمانی مشخص میشود که کاربر پس از پایان قرعهکشی نیز استفاده از دیما را ادامه دهد و خدماتی مانند افتتاح حساب، دریافت کارت، تسهیلات و سایر خدمات بانکی را از این مسیر دنبال کند.
در مجموع، جشنواره دیما در سال ۱۴۰۵ را میتوان بخشی از یک استراتژی بزرگتر بانک ملت برای تعمیق بانکداری دیجیتال دانست؛ استراتژیای که در آن جایزه صرفاً ابزار جذب مخاطب نیست، بلکه محرکی برای افزایش تعامل مشتری با یک سکوی دیجیتال است. اکنون آزمون اصلی برای بانک ملت، تبدیل این هیجان کوتاهمدت به اعتماد، استفاده مستمر و وفاداری کاربران است؛ اگر این اتفاق رخ دهد، جشنواره دیما فراتر از یک کمپین جایزهمحور، به یک نمونه موفق از پیوند بازاریابی، تجربه مشتری و تحول دیجیتال در نظام بانکی کشور تبدیل خواهد شد.