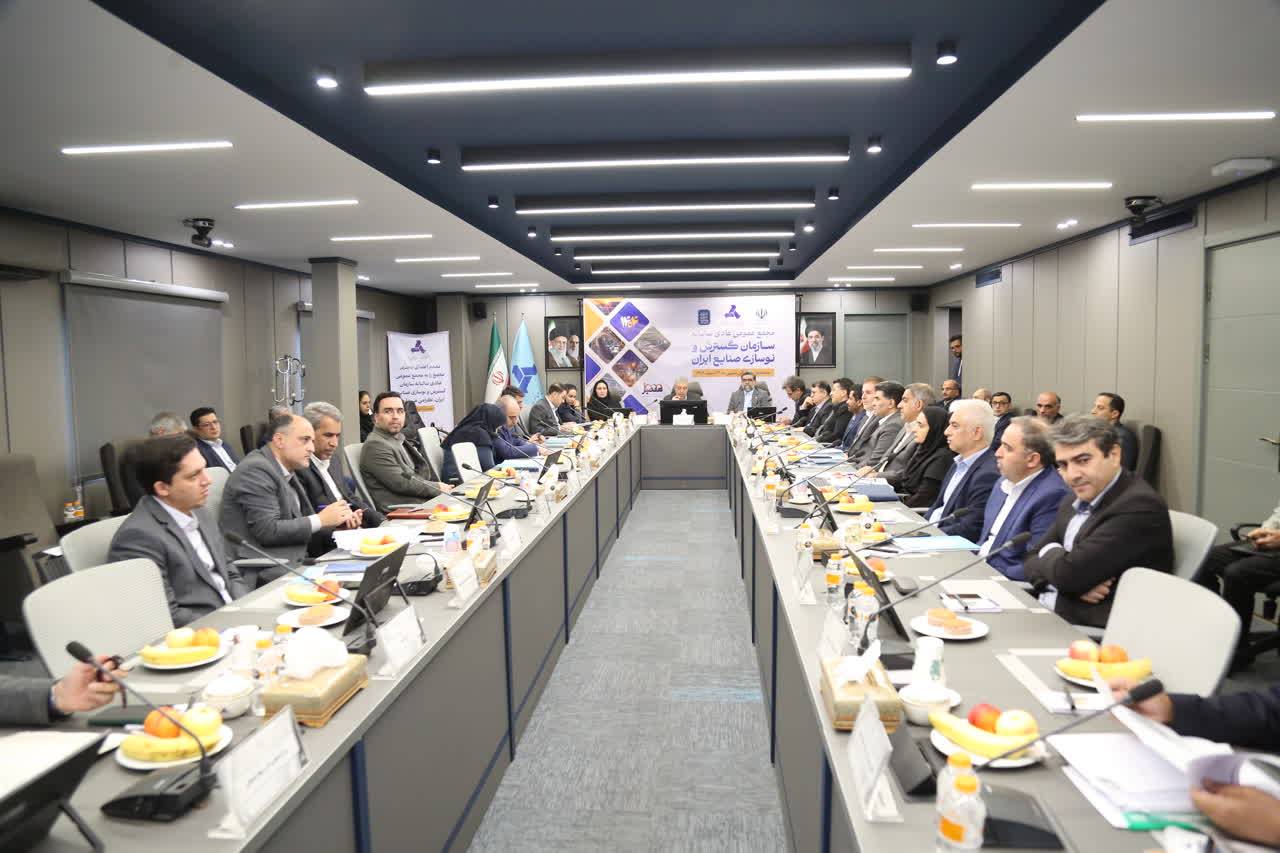
تصویب صورتهای مالی سازمان گسترش و نوسازی صنایع ایران در مجمع عمومی سالانه، تصویری از بهبود شاخصهای مالی و مدیریتی این سازمان در سال ۱۴۰۴ ارائه میدهد؛ تصویری که در نگاه نخست با رشد ۴۷ درصدی سود خالص، وصول کامل مطالبات و کاهش ۱۲ درصدی بندهای حسابرسی، مثبت به نظر میرسد، اما اهمیت واقعی این ارقام زمانی آشکار میشود که عملکرد مالی ایدرو در نسبت با مأموریت اصلی آن یعنی توسعه صنعتی، سرمایهگذاری و نوسازی ساختار تولید کشور سنجیده شود.
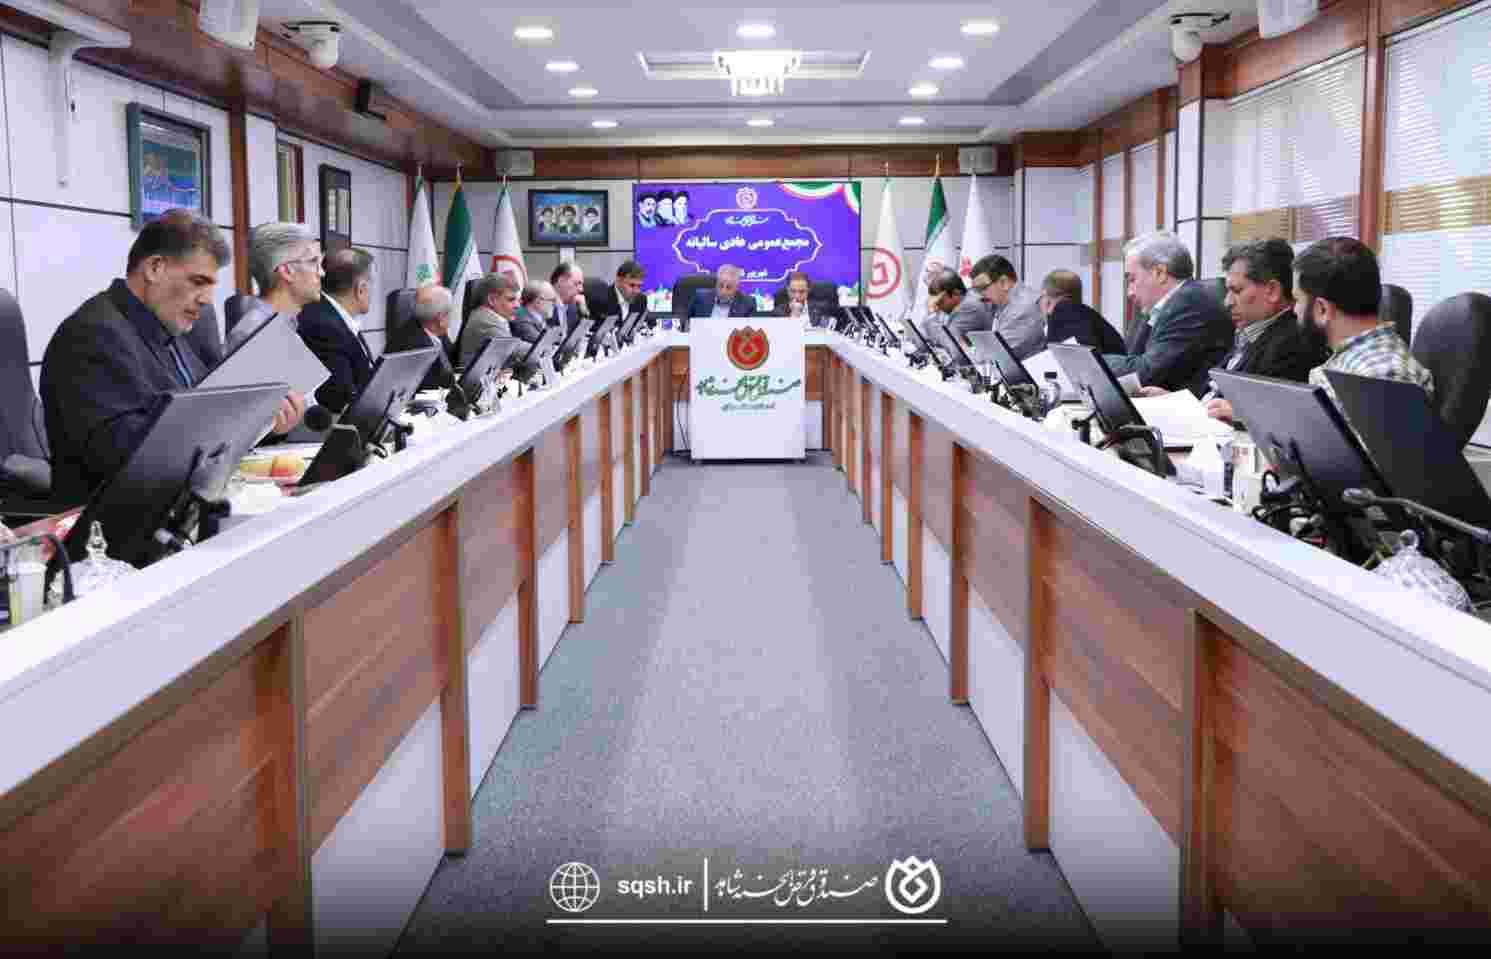
بر اساس گزارش ارائهشده در مجمع عمومی عادی سالانه ایدرو، صورتهای مالی سال مالی منتهی به ۲۹ اسفند ۱۴۰۴ به تصویب رسید و مسئولان سازمان از رشد شاخصهای مالی و درآمدی گروه نسبت به سال قبل خبر دادند. فرشاد مقیمی، رئیس هیئت عامل ایدرو، اعلام کرده است که این رشد در شرایطی حاصل شده که اقتصاد کشور با چالشهای کلان، تغییرات شاخصهای اقتصادی و شرایط دشوار ناشی از جنگ مواجه بوده است.
با این حال، «رشد ۴۷ درصدی سود خالص» بهتنهایی نمیتواند معیار کاملی برای ارزیابی عملکرد سازمانی مانند ایدرو باشد. ایدرو برخلاف یک بنگاه تجاری معمولی، صرفاً با هدف حداکثرسازی سود فعالیت نمیکند؛ این سازمان اساساً یکی از ابزارهای سیاست صنعتی دولت برای هدایت سرمایهگذاری، توسعه صنایع پیشران، نوسازی ظرفیتهای تولیدی و ورود به پروژههایی است که ممکن است در کوتاهمدت جذابیت اقتصادی کافی برای بخش خصوصی نداشته باشند. بنابراین، سودآوری زمانی واجد اهمیت راهبردی است که بتواند به افزایش توان سرمایهگذاری و اجرای مؤثرتر مأموریت توسعهای سازمان منجر شود.
از این منظر، یکی از نکات مهم گزارش عملکرد ۱۴۰۴، تأکید بر تحقق ۱۰۰ درصدی وصول مطالبات نقدی و غیرنقدی است. وصول مطالبات برای سازمانی با مجموعهای از سرمایهگذاریها و مشارکتهای صنعتی، تنها یک شاخص حسابداری نیست؛ زیرا هرچه منابع بلوکهشده سریعتر به نقدینگی یا دارایی قابل استفاده تبدیل شود، امکان تخصیص مجدد منابع به پروژههای جدید افزایش مییابد. با این حال، برای قضاوت دقیقتر درباره این عملکرد، انتشار رقم مطلق مطالبات وصولشده، ترکیب مطالبات نقدی و غیرنقدی و مقایسه آن با مانده مطالبات ابتدای دوره ضروری است؛ اطلاعاتی که در گزارش منتشرشده بهصورت تفصیلی ارائه نشده است.
در بخش دیگری از عملکرد مالی، کاهش ۱۲ درصدی بندهای حسابرسی در کل گروه ایدرو بهعنوان نشانهای از بهبود فرآیندهای کنترلی و کیفیت گزارشگری مالی مطرح شده است. این شاخص از منظر حکمرانی شرکتی اهمیت دارد، زیرا کاهش موارد مورد اشاره حسابرس میتواند نشانه بهبود کنترلهای داخلی، انضباط مالی و کیفیت ثبت و ارائه اطلاعات باشد. البته کاهش تعداد بندهای حسابرسی الزاماً به معنای حل همه مشکلات مالی نیست و برای ارزیابی عمق این بهبود باید مشخص شود که بندهای حذفشده مربوط به چه موضوعاتی بودهاند و آیا از نظر اهمیت مالی و ریسک، کاهش محسوسی در ریسکهای حسابداری و کنترلی ایجاد کردهاند یا خیر.
عملکرد حقوقی ایدرو نیز در این میان قابل توجه است. بر اساس گزارش ارائهشده، ۴۵ پرونده از پروندههای تحت پیگیری در سال گذشته مختومه شده که ۴۰ مورد آن به نفع سازمان تعیین تکلیف شده است. چنین آماری در نگاه مدیریتی میتواند نشاندهنده کاهش ریسکهای حقوقی و آزاد شدن بخشی از منابع و ظرفیت مدیریتی سازمان باشد؛ با این حال، ارزش اقتصادی این موفقیتها به مبلغ و ماهیت پروندهها وابسته است. تعداد پروندههای مختومه بهتنهایی نمیتواند مشخص کند که این اقدام چه میزان اثر واقعی بر وضعیت مالی سازمان گذاشته است.
در کنار این شاخصها، تأکید مقامهای حاضر در مجمع بر رشد سرمایهگذاری و عملکرد ایدرو در حوزه اسقاط خودروهای فرسوده، نشان میدهد بخشی از کارنامه سازمان همچنان با سیاستهای صنعتی و خودرویی کشور گره خورده است. ایدرو طی سالهای اخیر در حوزه سیاستگذاری و اجرای برنامههای مرتبط با صنعت خودرو و نوسازی ناوگان نقش مهمی داشته و آمارهای منتشرشده درباره افزایش قابل توجه اسقاط خودروهای فرسوده در سالهای اخیر نیز نشاندهنده وزن این حوزه در عملکرد سازمان است. برای نمونه، در سال ۱۴۰۳ از اسقاط ۳۴۹ هزار دستگاه خودروی فرسوده و رشد ۳۵۵ درصدی آن نسبت به سال قبل خبر داده شده بود.
اهمیت این موضوع از آن جهت است که عملکرد ایدرو را نمیتوان صرفاً در ترازنامه و صورت سود و زیان خلاصه کرد. در سازمانی با مأموریت توسعهای، شاخصهایی مانند میزان سرمایهگذاری جدید، تعداد پروژههای به بهرهبرداری رسیده، میزان سرمایه جذبشده از بخش خصوصی، اشتغال ایجادشده، افزایش ظرفیت تولید، انتقال فناوری و خروج موفق از پروژههای بالغ، در کنار سودآوری مالی اهمیت دارند. به همین دلیل، رشد سود ۴۷ درصدی را باید بخشی از یک تصویر بزرگتر دانست، نه نتیجه
از سوی دیگر، تجربه سالهای گذشته نشان داده است که مسئله اصلی بسیاری از نهادهای توسعهای، صرفاً تأمین منابع نیست؛ بلکه چگونگی تخصیص منابع و خروج بهموقع از سرمایهگذاریهاست. قوانین بودجهای نیز در سالهای گذشته برای تسویه بخشی از مطالبات ایدرو از دولت از طریق تهاتر با بدهیهای مالیاتی و سود سهام، سازوکارهایی در نظر گرفتهاند؛ موضوعی که نشان میدهد ساختار مطالبات و نحوه تبدیل داراییها و مطالبات سازمان به منابع قابل استفاده، یکی از مسائل دیرپای این نهاد بوده است.
از این منظر، تحقق کامل وصول مطالبات در سال ۱۴۰۴ میتواند یک علامت مثبت تلقی شود؛ اما پرسش مهمتر این است که منابع آزادشده در نهایت به کدام سمت هدایت شدهاند. اگر افزایش سودآوری و وصول مطالبات به سرمایهگذاری مولد، توسعه فناوری و تکمیل پروژههای صنعتی منجر شود، رشد مالی ایدرو میتواند از یک موفقیت حسابداری به یک دستاورد توسعهای تبدیل شود. در مقابل، اگر رشد سود عمدتاً ناشی از درآمدهای غیرتکرارشونده، واگذاری داراییها یا تغییرات حسابداری باشد، وزن این شاخص در ارزیابی عملکرد واقعی سازمان کاهش خواهد یافت.در نهایت، تصویب صورتهای مالی ۱۴۰۴ ایدرو را میتوان نشانهای از بهبود بخشی از شاخصهای مالی، کنترلی و مدیریتی این سازمان دانست؛ رشد ۴۷ درصدی سود خالص، وصول کامل مطالبات اعلامشده، کاهش بندهای حسابرسی و عملکرد حقوقی، مجموعهای از سیگنالهای مثبت در کارنامه سال گذشته هستند. اما آزمون اصلی ایدرو در سالهای آینده نه در میزان افزایش سود، بلکه در توانایی تبدیل این بهبود مالی به سرمایهگذاری صنعتی، توسعه فناوری، افزایش بهرهوری و حل بخشی از گرههای ساختاری صنعت کشور خواهد بود.
در واقع، برای سازمانی که فلسفه وجودی آن «گسترش و نوسازی صنایع» است، سود بیشتر زمانی یک موفقیت راهبردی محسوب میشود که در نهایت به صنعت بیشتر، سرمایهگذاری مؤثرتر و ظرفیت تولید رقابتپذیرتر منجر شود. بنابراین کارنامه ۱۴۰۴ ایدرو را میتوان یک گام مثبت در مسیر اصلاح عملکرد مالی دانست، اما هنوز برای صدور حکم درباره موفقیت توسعهای سازمان، باید منتظر انتشار جزئیات سرمایهگذاریها، پروژههای جدید، کیفیت سود و آثار واقعی این عملکرد بر بخش صنعت ماند.