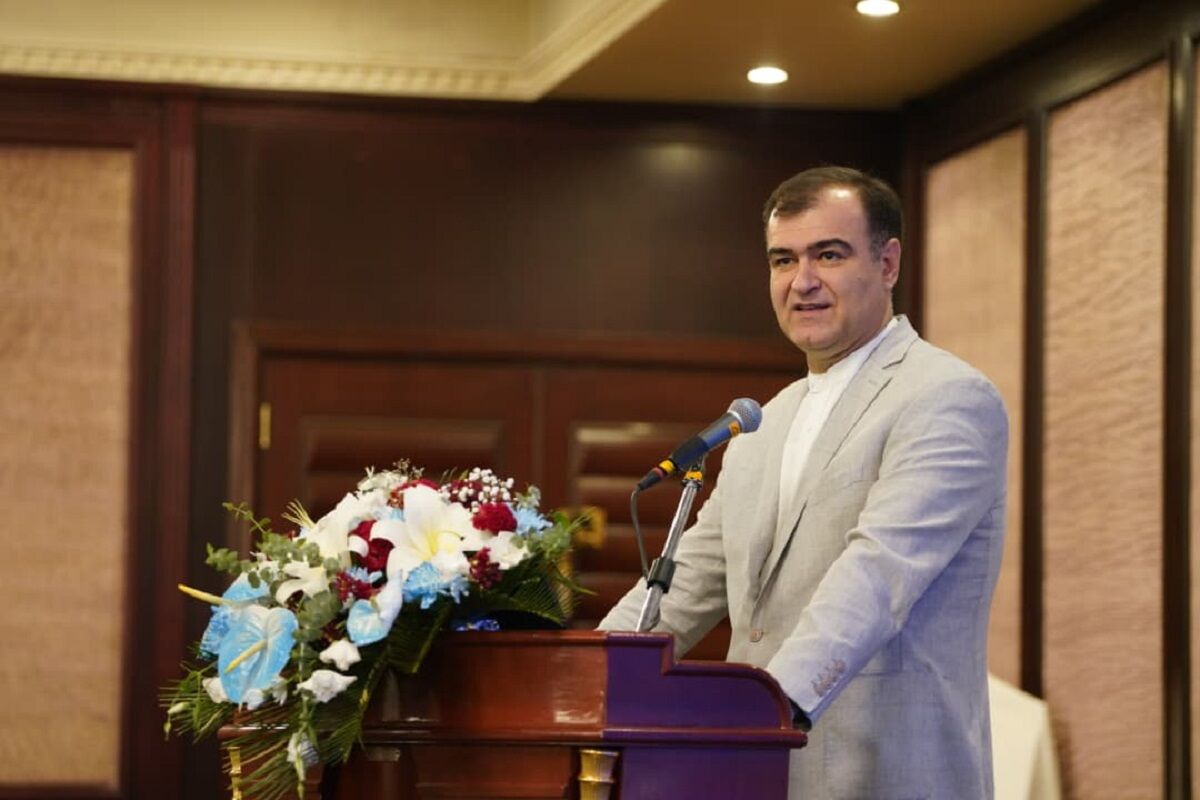
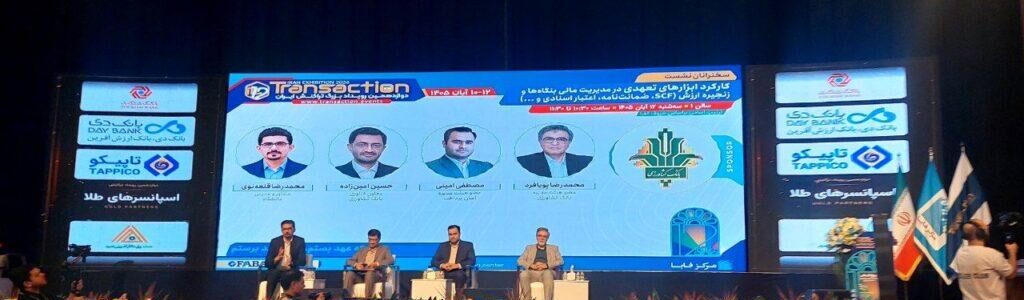
به گزارش برداشت روز، پویافرد با اشاره به سهم بانک کشاورزی از تأمین مالی این بخش گفت: در سال ۱۴۰۴، حدود ۶۴ درصد از تسهیلات پرداختی به بخش کشاورزی توسط بانک کشاورزی تأمین شد و ۳۶ درصد دیگر بر عهده سایر بانکهای شبکه بانکی بود. همچنین بخش عمده تسهیلات پرداختی از نظر تعداد، در مبالغ کمتر از ۵۰۰ میلیون تومان قرار داشت که نشاندهنده گستردگی جامعه بهرهبرداران خرد و ضرورت طراحی ابزارهای متناسب با نیازهای این گروه است.
پویافرد با تشریح شکلگیری ابزار «نویپو» عنوان کرد: با توجه به نیاز کشور به ایجاد ارتباط مالی مؤثر میان تولیدکنندگان داخلی و واردکنندگان نهادههای کشاورزی، بانک کشاورزی توسعه این ابزار را در دستور کار قرار داد. در شرایط خاص اقتصادی و با اخذ مجوزهای لازم، امکان ایفای نقش بانک بهعنوان رکن ضامن در زنجیره تأمین فراهم شد تا بدون الزام به پیشپرداخت، فرآیند تأمین مالی و واردات نهادهها تسهیل شود.
وی توضیح داد: در این سازوکار، تولیدکننده با دریافت ضمانتنامه از بانک کشاورزی، امکان استفاده از ابزار تعهدی را پیدا میکند. این ابزار در بستر کیف پول الکترونیکی گردش مییابد و به واردکننده منتقل میشود. واردکننده نیز در مقابل، نهادههای موردنیاز تولیدکننده را تأمین میکند. بانک کشاورزی با ایفای نقش ضمانتی در این زنجیره و با اتکا به ظرفیتهای تخصیص ارز، زمینه استمرار واردات نهادههای موردنیاز بخش کشاورزی را فراهم میسازد.
عضو هیئتمدیره بانک کشاورزی با اشاره به استقبال فعالان اقتصادی از این ابزار، از ثبت رشد ۱۳۰ همتی در استفاده از «نویپو» خبر داد و افزود: این سازوکار علاوه بر ایجاد ظرفیت جدید برای تأمین مالی، به تقویت شفافیت، یکپارچگی اطلاعات و مدیریت جریان اعتبارات در زنجیره تأمین کمک کرده است.
تأمین مالی زنجیرهای؛ کاهش هزینه اعتبار و افزایش شفافیت
پویافرد با تأکید بر آثار اقتصادی ابزارهای تعهدی، خاطرنشان کرد: یکی از دستاوردهای مهم این الگو، کاهش هزینه تأمین مالی برای فعالان زنجیره بوده است. در شرایطی که پیش از این برخی واردکنندگان از ابزارهای سنتی مانند چک و سایر روشهای اعتباری برای تأمین نهادهها استفاده میکردند، هزینه تأمین مالی در مواردی به سطوح بالایی میرسید.
وی افزود: با توسعه ابزارهای جدید، هزینه تأمین مالی در برخی موارد به حدود ۳ تا ۴ درصد برای دوره مربوط کاهش یافته است؛ موضوعی که میتواند در بهبود نقدینگی تولیدکنندگان و کاهش فشار هزینهای بر فعالان بخش کشاورزی نقش مؤثری داشته باشد.
به گفته وی، توسعه این ابزارها همچنین موجب شده است که منابع مالی بهجای گردش غیرهدفمند در بازار، در مسیر مشخص زنجیره تولید و تأمین نهادهها قرار گیرد. این موضوع از منظر سیاستگذاری اعتباری، به معنای افزایش قابلیت رصد جریان منابع و ارتقای اثربخشی تسهیلات بانکی است.
ضرورت بازنگری در سیاستهای تنظیمگری و زیرساختهای دیجیتال
عضو هیئتمدیره بانک کشاورزی در بخش دیگری از سخنان خود، با اشاره به ضرورت توسعه ابزارهای الکترونیکی و تعهدی، بر لزوم توجه سیاستگذار و ناظر به ویژگیهای خاص بخش کشاورزی تأکید کرد.
وی گفت: استفاده از ابزارهایی نظیر ضمانتنامه و برات الکترونیکی باید متناسب با شرایط واقعی تولید و نیازهای زنجیره طراحی شود. در این مسیر، زمان بازپرداخت، هزینه تأمین مالی و شرایط فعالیت تولیدکنندگان باید مورد توجه قرار گیرد؛ چراکه دورههای ۹۰ روزه در برخی بخشهای کشاورزی، بهویژه دامداری و آبزیپروری، ممکن است پاسخگوی چرخه تولید نباشد.
پویافرد با تأکید بر اینکه کشاورزی با موجود زنده سروکار دارد، تصریح کرد: برخلاف برخی بخشهای صنعتی که امکان توقف موقت تولید در شرایط بحرانی را دارند، در کشاورزی نمیتوان تأمین نهادهها را متوقف کرد. هرگونه اختلال در این فرآیند میتواند بر کیفیت، بهرهوری و استمرار تولید اثرگذار باشد.
وی همچنین با اشاره به مخاطرات ناشی از قطعی اینترنت و اختلال در زیرساختهای ارتباطی، اظهار کرد: در شرایطی که کشور با مخاطرات مختلف و وضعیت ناپایدار مواجه است، اتکای کامل به یک زیرساخت متمرکز میتواند ریسک عملیاتی قابلتوجهی ایجاد کند. از اینرو، لازم است در طراحی سامانههای مالی و اعتباری، اصول پدافند غیرعامل و ضرورت ایجاد زیرساختهای غیرمتمرکز مورد توجه قرار گیرد.
پویافرد افزود: تمرکززدایی در زیرساختهای اجرایی، در کنار تقویت نظارت، حسابرسی داخلی و سازوکارهای کنترلی، میتواند تابآوری نظام تأمین مالی را افزایش دهد. نباید بهگونهای عمل کرد که از یکسو بر ضرورت عدم تمرکز در چارچوب پدافند غیرعامل تأکید شود و از سوی دیگر، تمام فرآیندهای اجرایی به یک سامانه واحد وابسته بماند.
تأمین مالی هوشمند؛ پیوند فناوری، امنیت غذایی و تابآوری بانکی
بررسی دیدگاههای عضو هیئتمدیره بانک کشاورزی در دوازدهمین رویداد تراکنش ایران نشان میدهد که تحول در تأمین مالی بخش کشاورزی، صرفاً به معنای جایگزینی ابزارهای سنتی با فناوریهای دیجیتال نیست؛ بلکه نیازمند بازطراحی ساختار اعتباری بر مبنای جریان واقعی تولید، توزیع و مصرف نهادههاست.
در چنین الگویی، بانک از نقش سنتی پرداختکننده تسهیلات فاصله میگیرد و به بازیگری فعال در مدیریت زنجیره تأمین تبدیل میشود؛ نقشی که میتواند با کاهش هزینههای مبادله، ارتقای شفافیت، هدفمندکردن اعتبارات و افزایش تابآوری مالی، زمینه بهبود عملکرد بخش کشاورزی را فراهم کند.
تجربه «نویپو» در بانک کشاورزی، از این منظر، نمونهای از حرکت به سمت تأمین مالی مبتنی بر ابزارهای تعهدی و زنجیرهای است؛ رویکردی که در صورت توسعه زیرساختهای دیجیتال، اصلاح چارچوبهای تنظیمگری و توجه به اقتضائات تولید، میتواند به یکی از محورهای تحول در نظام تأمین مالی کشاورزی کشور تبدیل شود.